


Société Générale: rekordni dobiček in padajoče delnice. Trg kaznuje banko ali Francijo?
Société Générale smo v živo analizirali na mojem streamu v skupnosti Discord in IG. Pregledali smo sporočilo za javnost, prihodke, dolg, marže in kapital ter naleteli na štiri številke, ki na prvi pogled niso imele smisla:
- bruto marža 86 % v primerjavi z neto maržo 12 %
- dolg, ki se je v zadnjem letu občutno povečal
- dobiček za leto 2025, ki je poskočil za več kot 40 %
- poslovni stroški, ki so po podatkih poskočili z 2,4 na 43,8 mld. EUR
Na streamu smo jih pustili kot odprta vprašanja. V tem besedilu jih razrešujem: za vsako sem odgovor poiskal v primarnih virih, vse, kar smo na streamu obravnavali po delih, pa sem združil v eno samo naložbeno tezo.
Ta teza temelji na enem nasprotju. Banka je julija objavila rekordni četrtletni dobiček, zvišala cilj dobičkonosnosti in začela izredni odkup delnic v vrednosti 1,5 mld. EUR, na katerega smo naleteli tudi na streamu. Septembra je predstavila načrt do leta 2029, ki so ga analitiki sprejeli pozitivno. Kljub temu je delnica po objavi rezultatov izgubila približno petino vrednosti. Osrednje vprašanje analize se zato glasi: ali trg kaznuje Société Générale ali Francijo, kjer ima banka sedež? Je današnja cena pretiran odziv ali začetek težav?
Povzetek analize v 60 sekundah
- Podjetje: Tretja največja francoska bančna skupina. Zaslužek ustvarja v treh divizijah: francosko bančništvo za prebivalstvo s spletno banko BoursoBank, investicijska banka in mednarodno bančništvo za prebivalstvo z lizinško družbo za avtomobile Ayvens, kamor spada tudi Komerční banka.
- Aktualni rezultati: V Q2 2026 rekordni čisti dobiček v višini 1,79 mld. EUR (+23 % medletno) in ROTE 12,2 % (donosnost opredmetenega lastniškega kapitala, torej koliko banka zasluži na kapitalu brez dobrega imena in neopredmetenih sredstev). Stroški so se znižali za 4 %, banka pa je cilj ROTE za leto 2026 zvišala na 11 %.
- Zakaj delnica pada: Ne zaradi rezultatov, temveč zaradi Francije. Donosnost 10-letne francoske obveznice je bila v začetku oktobra najvišja po letu 2002, razlika v primerjavi z nemško obveznico pa najvišja po evrski krizi leta 2011. Trg se boji dražjega financiranja, davkov za velika podjetja in recesije.
- Kaj je vračunano v ceno: Delnica kotira pri 0,87-kratniku opredmetene knjigovodske vrednosti (P/TBV, cena delnice v primerjavi z lastniškim kapitalom na delnico brez dobrega imena). To pomeni, da trg pričakuje trajni ROTE 10-11 %. Banka je v H1 2026 ustvarila 12 % in za leto 2029 napoveduje 13-14 %.
- Glavno tveganje: Rast francoskega bančništva za prebivalstvo temelji na obrestni marži, ne na obsegu poslovanja. Posojila in vloge se zmanjšujejo. Če se učinek marže izčrpa in se pridruži še francoska kriza, bo ROTE padel pod 10 %.
- Scenariji (konec leta 2028): bikovski 102 EUR, osnovni 84 EUR, medvedji 56 EUR, katastrofalni 33 EUR. Tehtano povprečje je 76 EUR brez dividend.
- Kaj spremljati: Glasovanji o francoskem proračunu 20. in 27. 10., rezultati za Q3 29. 10. 2026, razmik OAT-Bund, obrestni donos francoskega bančništva za prebivalstvo in letne stroške kreditnih izgub glede na obseg posojil.
- Ključno vprašanje: Ali lahko banka še naprej zvišuje ROTE, tudi če Francija ostane v težavah? Če lahko, je današnji diskont zaradi Francije prevelik. Če ne, je delnica vrednostna past.
Vsebina analize
1. Predstavitev podjetja
2. Poslovni model
3. MOAT
4. Konkurenca
5. Štirje vprašaji s streama
6. Finančni rezultati
7. Bilanca stanja in kapital
8. Učinkovitost kapitala: ROTE, RONE in cena kapitala
9. Makro: Francija, obveznice in obrestne mere
10. Kakovost posojil in stresni test
11. Polemike in tveganja
12. Vrednotenje
13. Scenariji
14. Katalizatorji in kaj spremljati
15. Sklep
16. Moj osebni pogled
1. Predstavitev podjetja
Société Générale $GLE.PA je bila ustanovljena leta 1864 v Parizu in je danes ena od treh velikih francoskih bančnih skupin poleg BNP Paribas in Crédit Agricole. Po lastnih podatkih ima približno 110 000 zaposlenih in 27 mil. strank v 58 državah. Od leta 2023 jo vodi Slawomir Krupa, ki mu je upravni odbor februarja 2026 podaljšal mandat še za štiri leta, od leta 2027. Za slovenske bralce je pomembno, da v skupino spada Komerční banka: v številkah jo boste našli v diviziji mednarodnega bančništva za prebivalstvo, v vrsticah Evropa in Češka republika.
Banka služi denar kot vsaka velika univerzalna banka. Posoja denar po višji obrestni meri, kot si ga sama izposoja, zaračunava provizije za račune, upravljanje premoženja, zavarovanja in svetovanje ter za velike stranke trguje na finančnih trgih. V letu 2025 je ustvarila 27,3 mld. EUR prihodkov in rekordni čisti dobiček v višini 6,0 mld. EUR. V H1 2026 je ustvarila 14,2 mld. EUR prihodkov in 3,49 mld. EUR čistega dobička.
Najpomembnejše dejstvo: Société Générale je banka, ki je po preobratu. Leta 2023 je ustvarila le 4,2 % donosnost opredmetenega kapitala (ROTE), leta 2025 že 10,2 %, v H1 2026 pa 12,0 %. Delnica se je na to odzvala: v letu 2025 je zrasla za približno 160 %. Glavno vprašanje je, ali je preobrat, ki se je zgodil, trajen in ali ga lahko ustavi Francija, iz katere banka ne more oditi.
2. Poslovni model
Na streamu smo poslovni model pojasnili na podlagi odstavka na koncu sporočila za javnost, kjer podjetje samo opiše svoje tri divizije. To je najnatančnejši opis, kar jih je, saj gre za regulirano informacijo, ne za trženje. Dodal sem še tabelo čistega dobička po divizijah iz priloge k sporočilu za javnost.
2.1 Tri divizije in njihov zaslužek
1. Francosko bančništvo za prebivalstvo, zasebno bančništvo in zavarovalništvo: Mreža poslovalnic SG, zasebna banka s 145 mld. EUR sredstev v upravljanju, zavarovalnica s 167 mld. EUR življenjskih zavarovanj in spletna banka BoursoBank. V H1 2026 je ustvarila 1,30 mld. EUR čistega dobička pri RONE 14,2 % (RONE je donosnost kapitala, ki ga skupina dodeli diviziji; pojasnim jo v 8. poglavju).
2. Investicijska banka (Global Banking and Investor Solutions): Trgovanje z delnicami in izvedenimi finančnimi instrumenti, kjer SG sodi v svetovni vrh, trgovanje z obveznicami, valutami in posojili (FICC), financiranje projektov in podjetij, svetovanje ter hramba vrednostnih papirjev. V H1 2026 je ustvarila 1,64 mld. EUR pri RONE 19,1 %.
3. Mobilnost, mednarodno bančništvo za prebivalstvo in finančne storitve: Univerzalne banke na Češkem, v Romuniji in Afriki, avtomobilski lizing Ayvens in potrošniška posojila. V H1 2026 je ustvarila 0,73 mld. EUR pri RONE 13,5 %. Komerční banka tu raste hitreje od preostanka skupine: posojila na Češkem so v Q2 2026 zrasla za +8,0 %, vloge pa za +10,2 % medletno ob nespremenjenem tečaju.
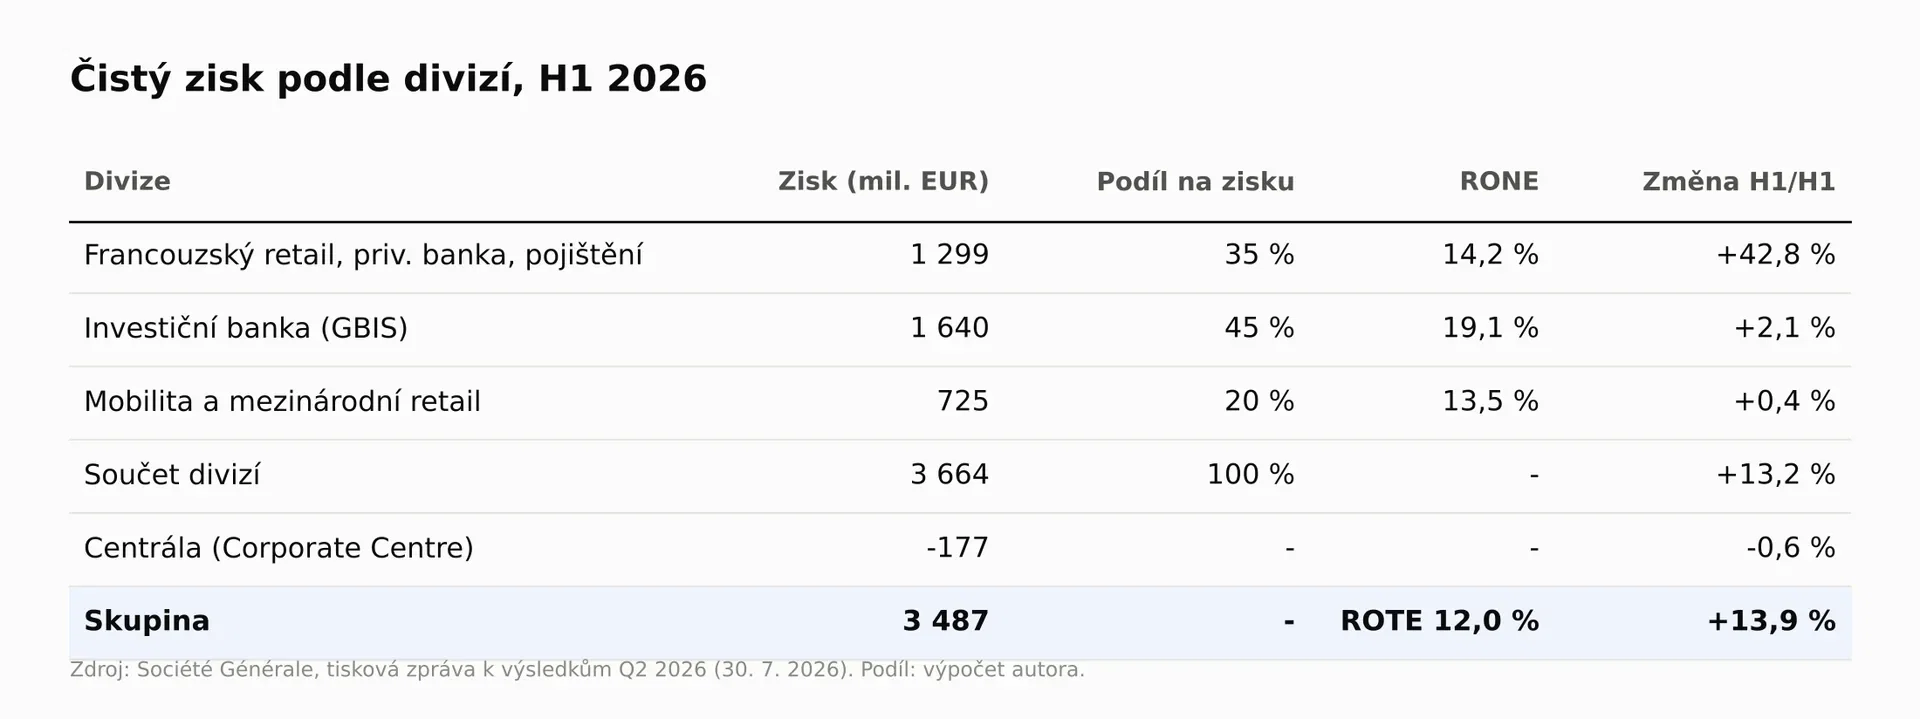
Investicijska banka ustvari 45 % dobička divizij, francosko bančništvo za prebivalstvo 35 %, mednarodni del pa 20 %. Trg delnico kljub temu obravnava predvsem kot stavo na Francijo, čeprav največji del dobička ustvari divizija, ki deluje po vsem svetu in ima najvišjo donosnost. Razliko med vsoto divizij (3,66 mld. EUR) in dobičkom skupine (3,49 mld. EUR) ustvarja centrala, ki veže kapital in posluje z izgubo. Dobiček investicijske banke je bolj nihajen, v francoski krizi pa bi jo trg obravnaval enako ostro kot bančništvo za prebivalstvo.
2.2 Kakovost prihodkov
Kakovost prihodkov sem presojal enako kot na streamu: primerjal sem stabilne prihodke z nihajnimi. V H1 2026 je francosko bančništvo za prebivalstvo ustvarilo 2,38 mld. EUR neto obrestnih prihodkov in 2,24 mld. EUR provizij, mednarodno bančništvo za prebivalstvo 1,75 mld. EUR, financiranje in svetovanje pa 1,86 mld. EUR. To so prihodki, ki se spreminjajo počasi. Na drugi strani je trgovanje na trgih (Global Markets) s 3,25 mld. EUR oziroma 23 % prihodkov skupine. Poleg tega se znotraj njega kažeta dva različna trenda: delnice v H1 2026 +5,5 %, FICC -15,0 %. Pri banki nam ni treba skrbeti za koncentracijo na eno stranko.
Približno tri četrtine prihodkov je »bančnih«, četrtina pa »tržnih«. To je za evropsko univerzalno banko običajno razmerje. Tveganje ni v tem, da je trgovanje velik del poslovanja, temveč v tem, da je njegova šibkejša komponenta osredotočena na Evropo in obrestne mere, kjer SG izgublja že tri četrtletja zapored.
2.3 BoursoBank: ekonomika na enoto
BoursoBank je najboljši prikaz ekonomike na enoto v celotni skupini. Konec Q2 2026 je imela 9,1 mil. strank, v četrtletju pa jih je pridobila več kot 280 000; stopnja odhodov (delež strank, ki odidejo v enem letu) ostaja pod 4 %. Vloge so se medletno povečale za 9 % na 49 mld. EUR, posojila pa za 8 % na 17,8 mld. EUR. V Q2 2026 je ustvarila 84 mil. EUR čistega dobička pri RONE 60,7 %, za celotno leto 2026 pa ima cilj več kot 300 mil. EUR. V skladu z načrtom do leta 2029 naj bi imela več kot 14 mil. strank. Če četrtletni dobiček pomnožim s štiri in ga delim s številom strank, dobim 37 EUR letnega dobička na stranko in 9 200 EUR sredstev v upravljanju na stranko (moja poenostavljena ocena).
Model deluje podobno kot naročnina: banka enkrat plača za pridobitev stranke, nato pa leta ustvarja maržo, pri čemer vsako leto odide manj kot 4 % strank. Protiargument je velikost: tudi 300 mil. EUR predstavlja le 5 % letnega dobička skupine, zato BoursoBank sama ne more podpreti naložbene teze. Poleg tega del njene rasti prihaja na račun klasične mreže poslovalnic SG, kjer se vloge zmanjšujejo.
3. MOAT
Močno: Delniški izvedeni finančni instrumenti in strukturirani produkti. Podjetje trdi, da ima na področju delniških izvedenih instrumentov edinstven položaj po svetu, številke pa to podpirajo: prihodki od delnic so v Q2 2026 presegli 1 mld. EUR, v letu 2025 pa so znašali 3,63 mld. EUR. Znanje o vrednotenju in zavarovanju zapletenih izvedenih instrumentov se gradi desetletja, stranke (zavarovalnice, zasebne banke, distributerji strukturiranih produktov) pa ponudnika ne menjajo zlahka. Druga pomembna prednost so poceni viri financiranja: skupina ima 626 mld. EUR vlog strank, francosko bančništvo za prebivalstvo pa posoja le 87 % zbranih vlog.
Srednje: BoursoBank (RONE 60,7 %, stopnja odhodov pod 4 %) je močna, vendar ima v francoskem spletnem bančništvu konkurenco; njena prednost je predvsem velikost in znamka, ne pa tehnologija, ki je drugi ne bi mogli razviti. Druga srednja prednost je mednarodno bančništvo za prebivalstvo na Češkem in v Romuniji: močan lokalni položaj in rastoča posojila, a tudi lokalni davki. Romunija je na primer retroaktivno od julija 2025 podvojila bančni davek.
Šibko ali sporno: Mreža francoskih poslovalnic. Razmerje med stroški in prihodki divizije se je v Q2 2026 izboljšalo na 55,5 %, vendar predvsem zaradi rezov, medtem ko so vloge v mreži SG medletno upadle za 3 %, posojila pa za 2 %. To je prej delež na skupnem trgu kot prednost. SG sama navaja, da je okolje neugodno za njen portfelj, osredotočen na Evropo in obrestne mere. Sporen je tudi Ayvens: dobiček od prodaje rabljenih avtomobilov se je s 1 455 EUR na vozilo leta 2024 normaliziral na 330 EUR v Q2 2026.
Pravi jarek SG je na področju izvedenih instrumentov in financiranja z vlogami. Preostali položaji so dobri, a jih je mogoče posnemati. Prednost pri izvedenih instrumentih bi lahko oslabili predvsem kapitalski predpisi za tržno tveganje ali velika operativna napaka, kakršno je banka doživela leta 2008. Prednost poceni vlog slabi digitalizacija, saj lahko stranka danes denar prenese z enim klikom.
4. Konkurenca
SG primerjam z BNP Paribas $BNP.PA, Crédit Agricole SA $ACA.PA in Deutsche Bank $DBK.DE. Na streamu smo opozorili na past pri izbiri obdobja: Deutsche Bank ROTE navaja predvsem za polletje, SG pa tudi za četrtletje. Zato v tabeli povsod primerjam H1 2026.
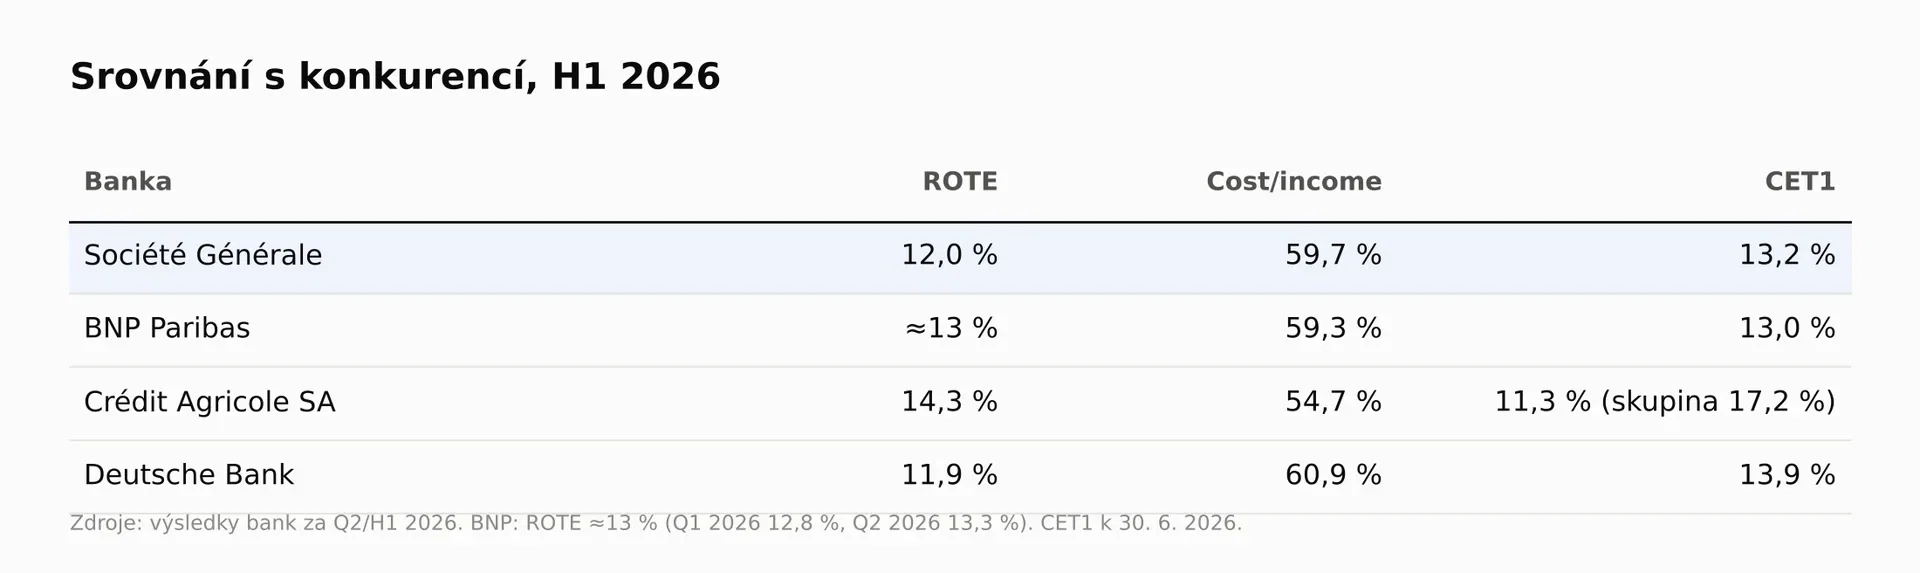
Rezultat: SG je v H1 2026 ustvarila 12,0-odstotno donosnost kapitala, BNP Paribas 13 %, Crédit Agricole SA 14,3 % in Deutsche Bank 11,9 %. Pri stroškovni učinkovitosti je SG z razmerjem cost/income 59,7 % praktično na ravni BNP (59,3 %) in boljša od Deutsche Bank (60,9 %); najboljša je Crédit Agricole SA z 54,7 %. Po kapitalu (CET1, kakovostni lastniški kapital glede na tveganju prilagojena sredstva) je SG s 13,2 % blizu povprečja skupine. CET1 Crédit Agricole SA (11,3 %) ni neposredno primerljiv, saj za njo stoji zadružna skupina s CET1 17,2 %.
Še leta 2023 je bila SG pri vseh kazalnikih daleč na zadnjem mestu (cost/income 73,8 %, ROTE 4,2 %). Danes se od BNP razlikuje le za nekaj odstotnih točk. Če se bo ta napredek obdržal, bi se moral zmanjšati tudi razkorak v vrednotenju. Vrednotenj konkurentov na isti datum nimam preverjenih, zato jih tu ne kvantificiram.
5. Štirje vprašaji s streama
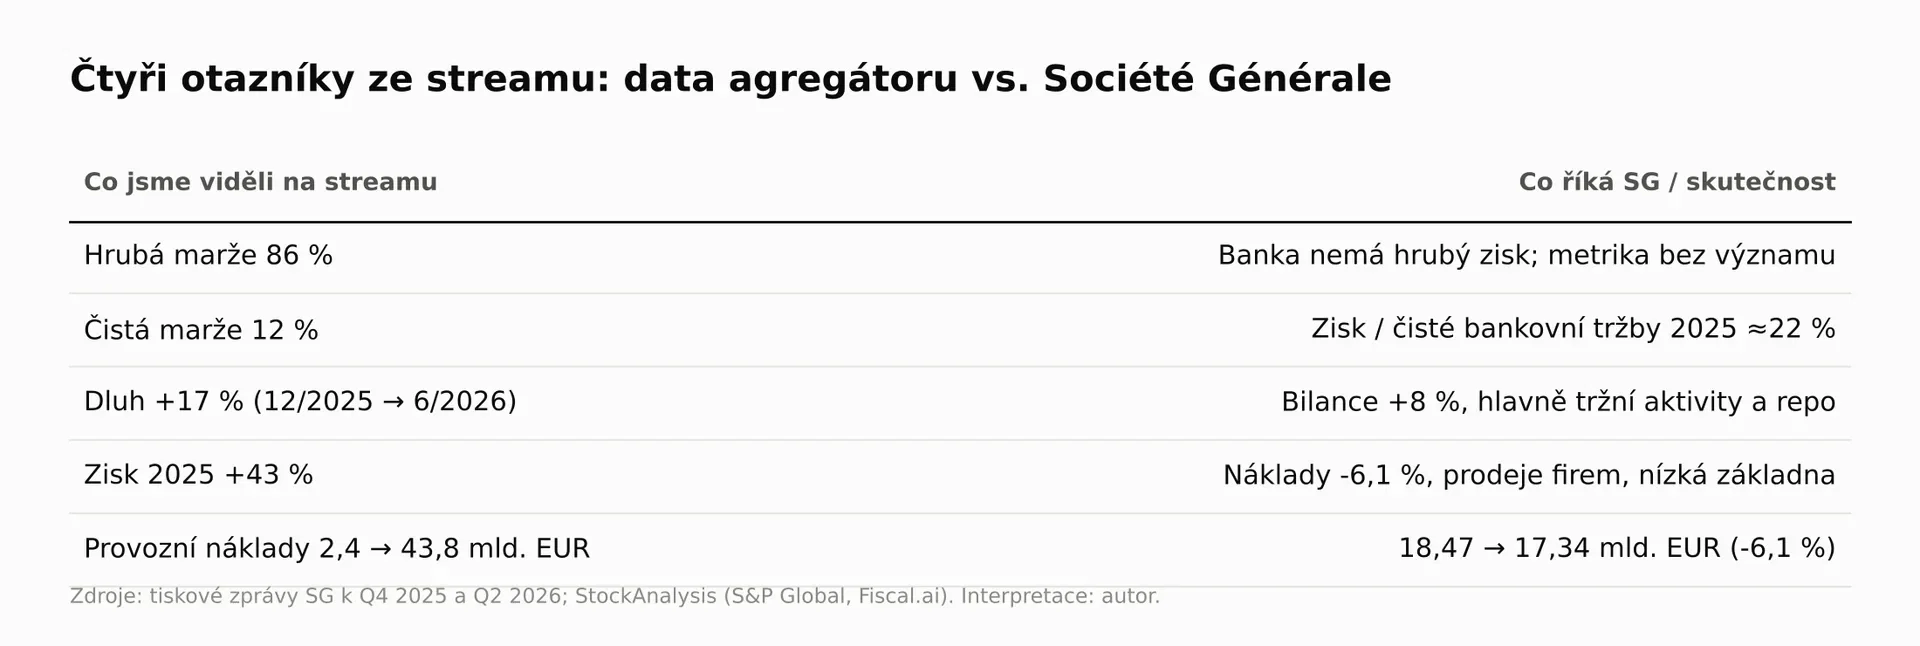
Na streamu smo odprli podatke običajnega zbiralnika podatkov in štiri številke niso imele smisla. Odgovor na vsako sem našel v sporočilu za javnost SG, skupni nauk pa je enak: podatkovne storitve so zasnovane za industrijska podjetja, banko pa morajo umestiti v svoj obrazec. Tabela prikazuje, kaj smo videli in kaj pravi banka.
5.1 Bruto marža 86 % in neto marža 12 %
Kje sem našel odgovor: V tabeli Group consolidated results na začetku sporočila za javnost. Banka nima stroškov prodanega blaga, zato tudi nima bruto dobička v industrijskem smislu. Njeni prihodki (net banking income, NBI) so že sami po sebi razlika: prejete obresti minus plačane obresti, plus provizije in rezultat trgovanja. Zbiralnik bruto maržo izračuna po lastnem ključu, zato dobi številko brez ekonomskega pomena. Neto marža 12 % se izide, če se dobiček 6,0 mld. EUR za leto 2025 deli s prihodki 50 mld. EUR, kar je približno dvakratnik čistih bančnih prihodkov. Najverjetneje gre za bruto prejete obresti in druge prihodke, še preden se odštejejo obresti, ki jih banka plačuje vlagateljem in upnikom.
Glede na čiste bančne prihodke je neto marža SG za leto 2025 22 %. Tretji vir, StockAnalysis, kaže 27,3 %, ker upošteva dobiček, vključno z neobvladujočimi deleži, in prihodke po odštetju kreditnih izgub. Trije viri, tri marže in vse so »pravilne« glede na svojo definicijo. Pri banki zato marže ne spremljam. Spremljam razmerje cost/income (poslovni stroški kot delež prihodkov; v H1 2026 je znašalo 59,7 %) in ROTE.
5.2 Dolg, ki se je občutno povečal
Kje sem našel odgovor: V bilanci stanja v prilogi sporočila za javnost in v poglavju o finančni strukturi. Po podatkih StockAnalysis se je skupni dolg z 302,9 mld. EUR konec leta 2025 do 30. 6. 2026 povečal na 354,3 mld. EUR, torej za 17 % v pol leta. Toda pri banki je dolg surovina, ne vir financiranja naložb. Bilanca skupine se je povečala z 1 547 na 1 673 mld. EUR (+8 %), največ pa je na obeh straneh zraslo pri tržnih dejavnostih: finančna sredstva po pošteni vrednosti s 576 na 663 mld. EUR, obveznosti po pošteni vrednosti z 398 na 458 mld. EUR, obveznosti do bank pa s 104 na 122 mld. EUR. Gre običajno za repo (kratkoročna posojila, zavarovana z vrednostnimi papirji) in storitve za stranke investicijske banke. Izdane obveznice so se povečale le s 151 na 158 mld. EUR, matična banka pa je do konca julija izpolnila 96 % načrtovanih izdaj za leto 2026.
Rast »dolga« sama po sebi ni opozorilni znak. Dejanski signal pa je količnik finančnega vzvoda, ki je padel s 4,5 % konec leta 2025 na 4,3 % na dan 30. 6. 2026 ob zahtevi 3,6 %. Rezerva še vedno znaša 70 bazičnih točk, vendar bilanca raste hitreje kot kapital. Namesto dolga je smiselno spremljati to številko.
5.3 Dobiček za leto 2025 je poskočil za 43 %
Kje sem našel odgovor: V sporočilu za javnost za Q4 2025 in razčlenitvi dobička po divizijah. Čisti dobiček se je povečal s 4,20 na 6,00 mld. EUR. Ne gre za čudež, temveč za okrevanje z nizke osnove: leta 2023 je banka zaslužila le 2,49 mld. EUR, ker so francosko bančništvo za prebivalstvo prizadela kratkoročna zavarovanja obrestnih mer, integracija LeasePlana pa je bila draga.
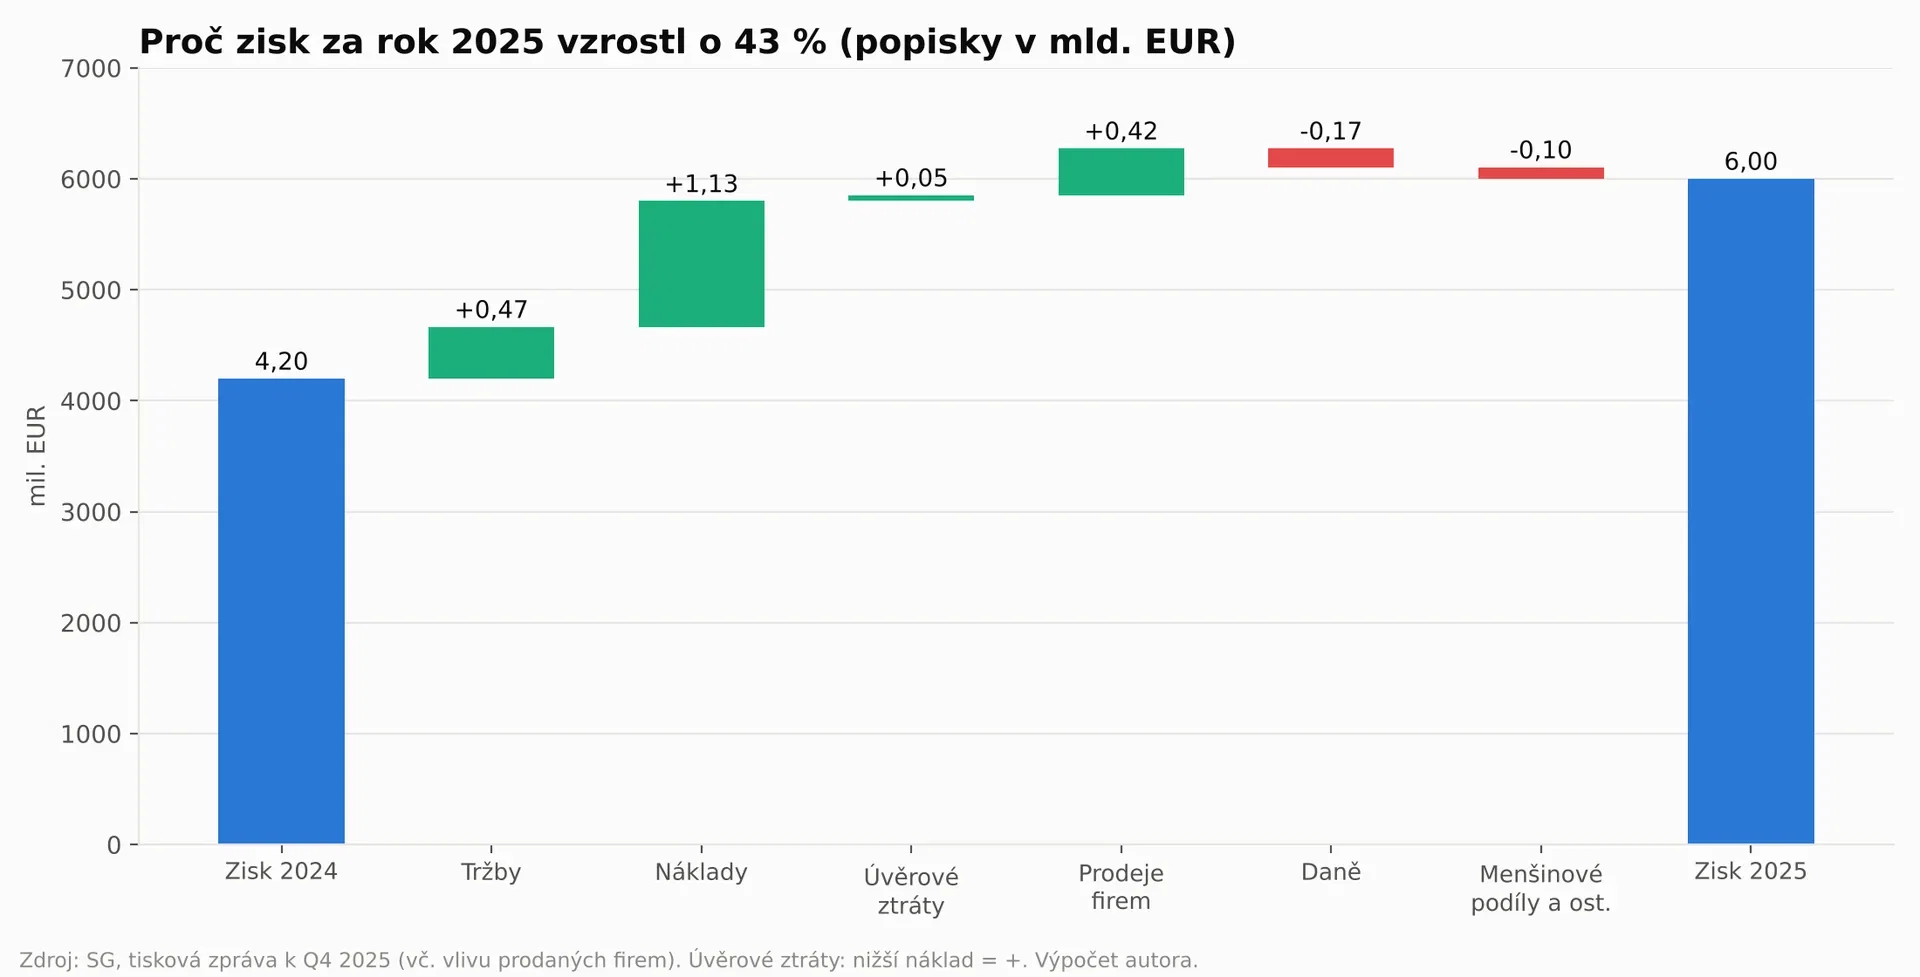
Od povečanja za 1,80 mld. EUR je 1,60 mld. EUR prispeval bruto poslovni dobiček: poslovni stroški so se zmanjšali za 1,13 mld. EUR (-6,1 %), prihodki pa so se povečali za 0,47 mld. EUR. Dodatnih 0,42 mld. EUR je prinesel dobiček od prodaje podjetij (+345 mil. EUR v letu 2025 v primerjavi z -77 mil. EUR v letu 2024), predvsem od prodaje švicarske zasebne banke, SG Kleinwort Hambros in afriških hčerinskih bank. Kreditne izgube so se zmanjšale za 0,05 mld. EUR. Po drugi strani so višji davki odšteli 0,17 mld. EUR, neobvladujoči deleži pa 0,10 mld. EUR. Po divizijah se je dobiček francoskega bančništva za prebivalstvo povečal z 1,01 na 1,82 mld. EUR (+80 %), izguba centrale pa se je zmanjšala z -0,91 na -0,22 mld. EUR.
Del rasti je enkraten. Brez dobička od prodaje podjetij bi ROTE za leto 2025 znašal 9,6 % namesto 10,2 %. Pomembnejša je opomba pod črto v sporočilu za javnost: neto obrestni prihodki francoskega bančništva za prebivalstvo so se v letu 2025 povečali za 15,3 % brez vpliva prodaj, vendar le za 3,1 % brez učinka kratkoročnih zavarovanj. Večino rasti je torej prineslo izzvenevanje stare težave, ne nova moč. K temu se vrnem v 11. poglavju.
5.4 Poslovni stroški z 2,4 na 43,8 mld. EUR
Kje sem našel odgovor: V isti tabeli z rezultati. Poslovni stroški so v letu 2024 znašali 18,47 mld. EUR, v letu 2025 pa 17,34 mld. EUR, kar pomeni 6,1-odstotno zmanjšanje. Obe številki s streama sta napaka pri preslikavi podatkov. Ne vem natančno, iz katerega vira so podatki prišli, zato gre za mojo oceno: leta 2024 je podatkovna storitev zajela le vrstico »drugi poslovni stroški«, leta 2025 pa je k stroškom prištela še obrestne stroške ali stroške zavarovalnice. Da se to dogaja, kaže tudi StockAnalysis: za SG navaja »skupne neobrestne stroške« v višini 1,34 mld. EUR v zadnjih 12 mesecih in 16,98 mld. EUR za leto 2025. Isto podjetje, skoraj isto obdobje in dvanajstkratna razlika zgolj zato, ker v enem stolpcu manjka vrstica s plačami in režijskimi stroški.
Nauk vseh štirih vprašajev: Pri banki vedno odprite sporočilo za javnost in tabelo Group consolidated results. Zbiralnik je dober za hiter pregled, ne pa za analizo. In kadar je številka videti absurdna, najprej poiščite napako v definiciji, ne škandala v podjetju.
6. Finančni rezultati
Izkaz poslovnega izida banke ima drugačen vrstni red kot pri industrijskem podjetju: prihodki, poslovni stroški, bruto poslovni dobiček, stroški tveganja, poslovni dobiček in čisti dobiček. Prostega denarnega toka pri banki ne izračunavam, saj je denar zanjo surovina, izkaz denarnih tokov pa ne pove ničesar o zdravju banke. Spremljam, ali dobiček ustvarja kapital.
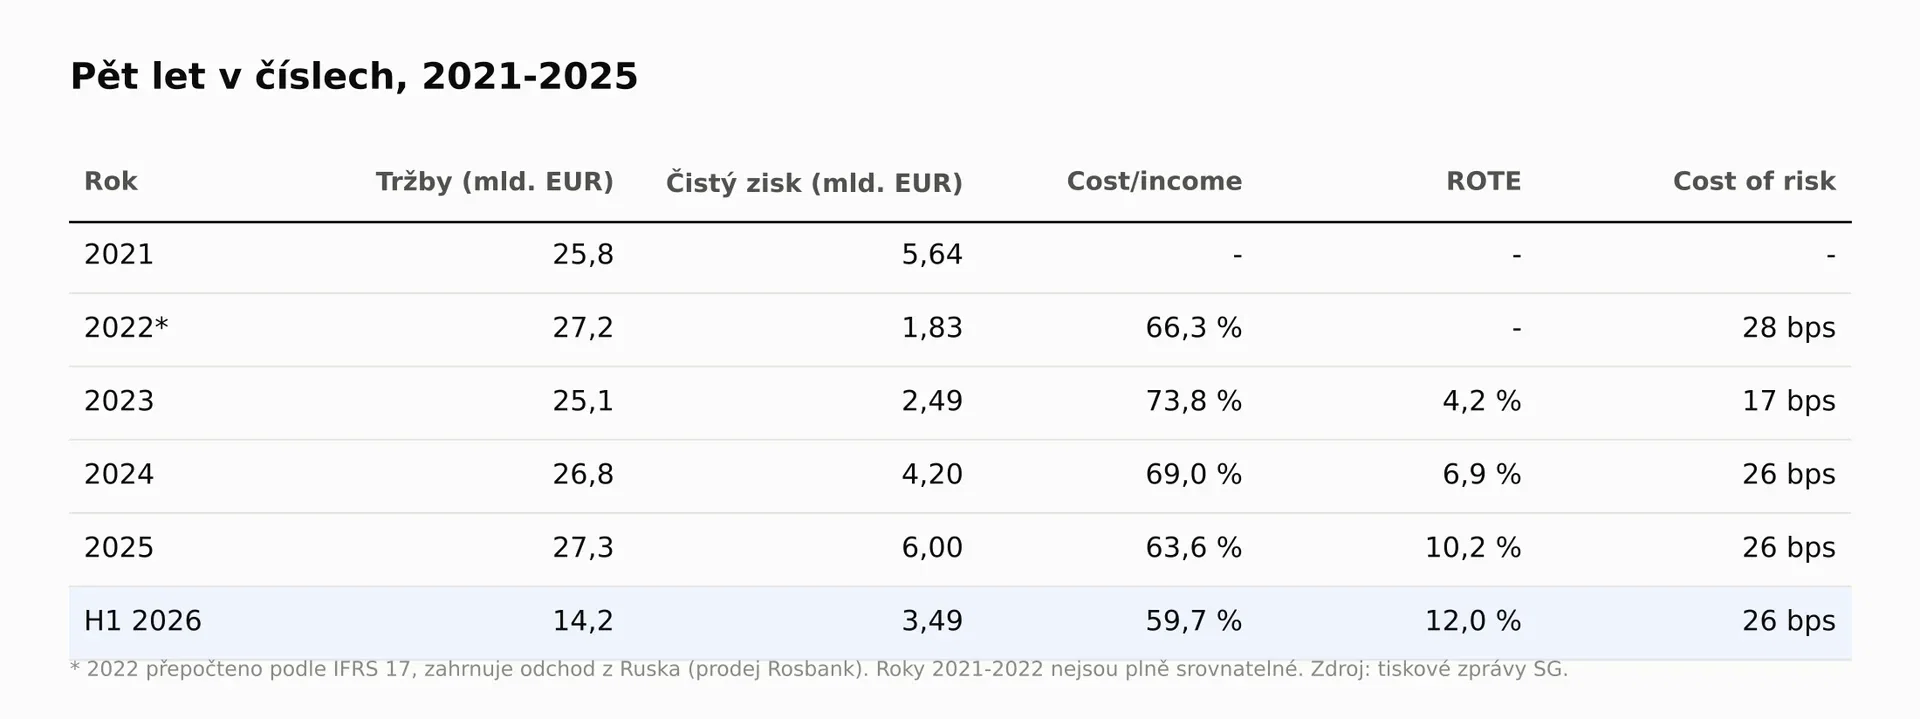
Prihodki v petih letih skoraj niso rasli: z 25,8 mld. EUR v letu 2021 na 27,3 mld. EUR v letu 2025, torej za 1,4 % na leto. Čisti dobiček je medtem prešel skozi celoten cikel: 5,64 mld. EUR leta 2021, padec leta 2022 zaradi umika iz Rusije (prodaja Rosbank), dno leta 2023 (2,49 mld. EUR, ROTE 4,2 %) ter preobrat v letih 2024 in 2025. Dobička torej niso poganjali prihodki, temveč stroški: cost/income se je zmanjšal s 73,8 % leta 2023 na 63,6 % leta 2025 in 59,7 % v H1 2026. Številke za leti 2021 in 2022 zaradi novega računovodskega standarda za zavarovalnice in umika iz Rusije niso povsem primerljive z današnjimi.
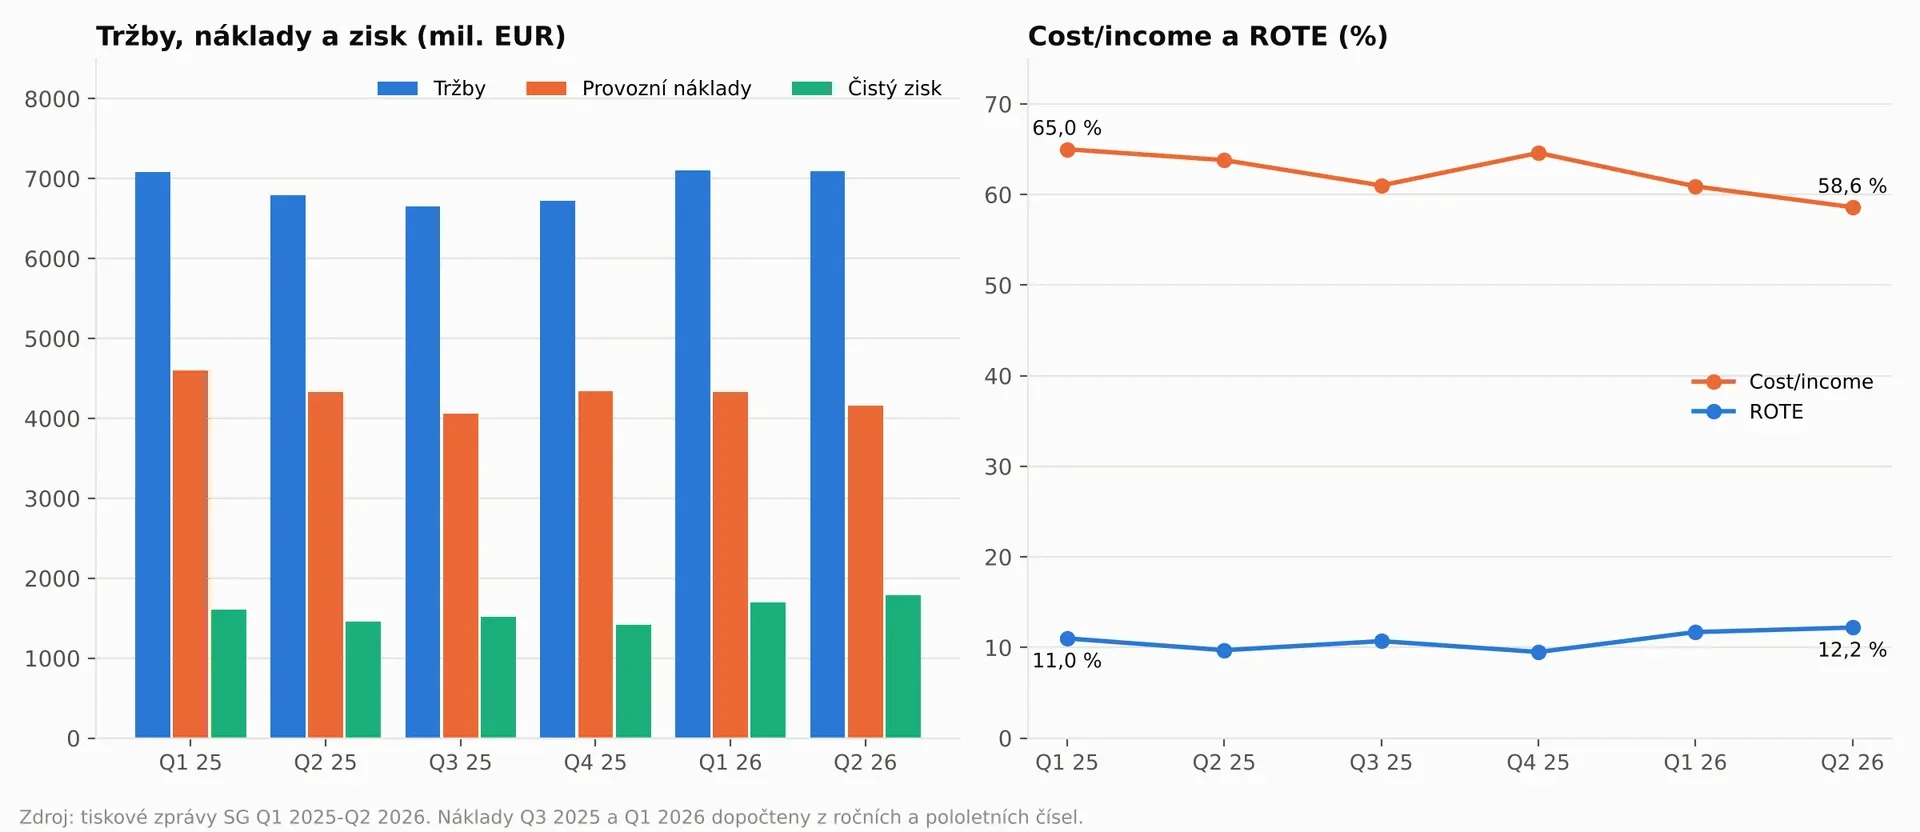
V zadnjih šestih četrtletjih se je cost/income znižal s 65,0 % (Q1 2025) na 58,6 % (Q2 2026), ROTE pa se je povečal z 11,0 % na 12,2 %. V Q2 2026 so prihodki zrasli za 4,5 %, stroški pa so se znižali za 4,1 %, kar je natanko finančni vzvod iz poslovanja, ki smo ga prikazali na streamu: bruto poslovni dobiček se je medletno povečal za 19,5 %. Pazite na sezonskost: prvo četrtletje vključuje bančne provizije, ki se plačajo enkrat letno, zato je Q1 videti umetno šibkejši, druga četrtletja pa močnejša.
Finančni vzvod iz poslovanja v nasprotno smer: Na streamu smo se vprašali, kaj se zgodi, če prihodki padejo za 10 %, stroški pa ostanejo enaki. Če H1 2026 pomnožim z dva, dobim 28,4 mld. EUR prihodkov, 17,0 mld. EUR stroškov in 11,4 mld. EUR bruto poslovnega dobička. 10-odstotni padec prihodkov bi bruto poslovni dobiček zmanjšal za 25 %. Gre za mojo poenostavljeno oceno, ki pa pokaže, da rezi stroškov delujejo v obe smeri.
Ponavljajoči se »enkratni« stroški: V tabeli Main exceptional items je program delniških nagrad za zaposlene: 127 mil. EUR v Q2 2026, 101 mil. EUR v Q2 2025. Podjetje ga vodi kot izredno postavko brez vpliva na dobiček, ki je na voljo za razdelitev, saj gre za nedenarni strošek. Vendar se pojavlja vsako leto, zato ga obravnavam kot običajen strošek. Stroški preobrazbe pa res izginjajo: 613 mil. EUR v letu 2024, 262 mil. EUR v letu 2025 in 34 mil. EUR v H1 2026, kar je zelo pozitiven signal.
7. Bilanca stanja in kapital
Najpomembnejša številka v bilanci stanja banke je CET1, najkakovostnejši lastniški kapital glede na tveganju prilagojena sredstva. SG ga navaja po odbitku načrtovanega odkupa delnic in rezervacije za dividendo, zato je CET1 padel s 13,5 % konec leta 2025 na 13,2 % na dan 30. 6. 2026, čeprav je dobiček rasel. Zahteva regulatorja znaša 10,26 %, rezerva pa 290 bazičnih točk.
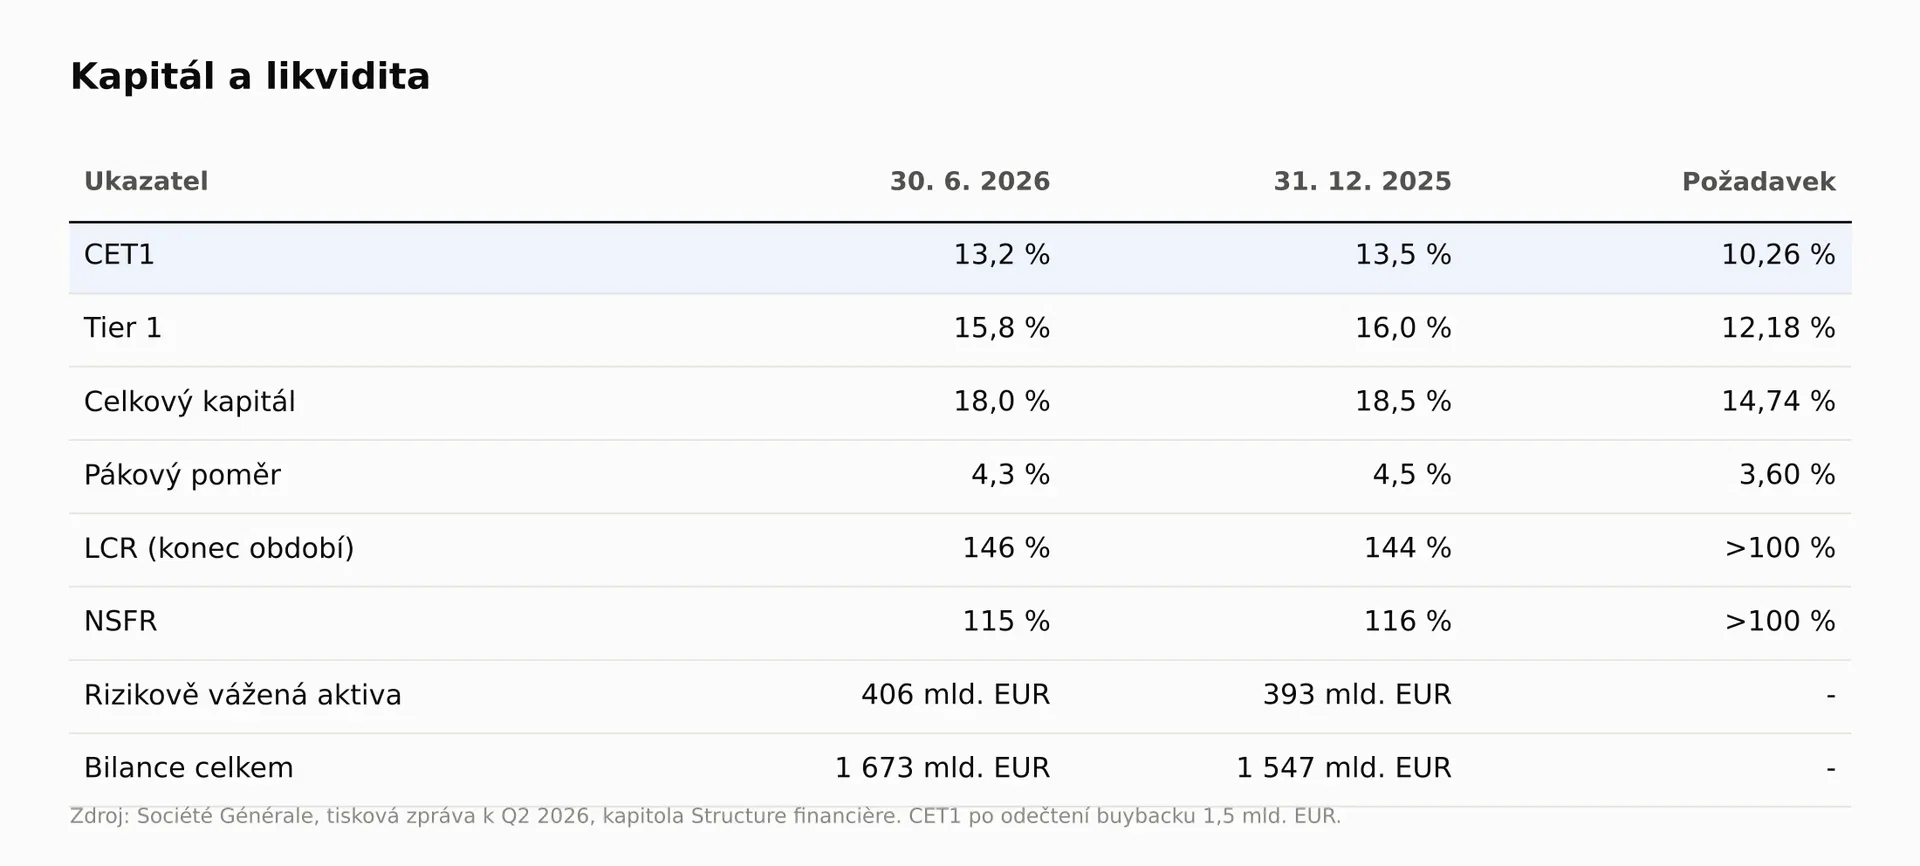
Likvidnost je močna: LCR (zaloga likvidnih sredstev za 30-dnevni stresni scenarij) znaša 146 %, NSFR (stabilnost financiranja za eno leto) pa 115 %; oba zahtevana minimuma znašata 100 %. Bonitetne agencije so se leta 2026 premaknile predvsem navzgor: Fitch je maja oceno zvišal z A- na A+, S&P pa je junija obete spremenil v pozitivne. Moody's ohranja oceno A1 z negativnimi obeti.
Število delnic in razvodenitev: Povprečno število delnic za izračun EPS se je s 776 mil. za leto 2025 zmanjšalo na 738 mil. v H1 2026 (-4,9 %). Banka je izredni odkup delnic v vrednosti 1,5 mld. EUR zaključila 1. 10. 2026 in kupila 19,87 mil. delnic po povprečni ceni 75,5 EUR. Nasproti temu stoji program delnic za zaposlene, v okviru katerega je banka julija izdala nove delnice. Po navedbah podjetja naj bi odkupi v celoti izravnali razvodenitev. Na streamu pa smo videli, da podjetje dejansko zmanjšuje število delnic v obtoku.
Odkup po 75,5 EUR je potekal skoraj na ravni opredmetene knjigovodske vrednosti 74,5 EUR na delnico, zato se vrednost na delnico skoraj ni spremenila. Če bi banka kupovala po današnji ceni, bi vsak odkup povečal vrednost na delnico, saj bi kupovala euro kapitala za 87 centov.
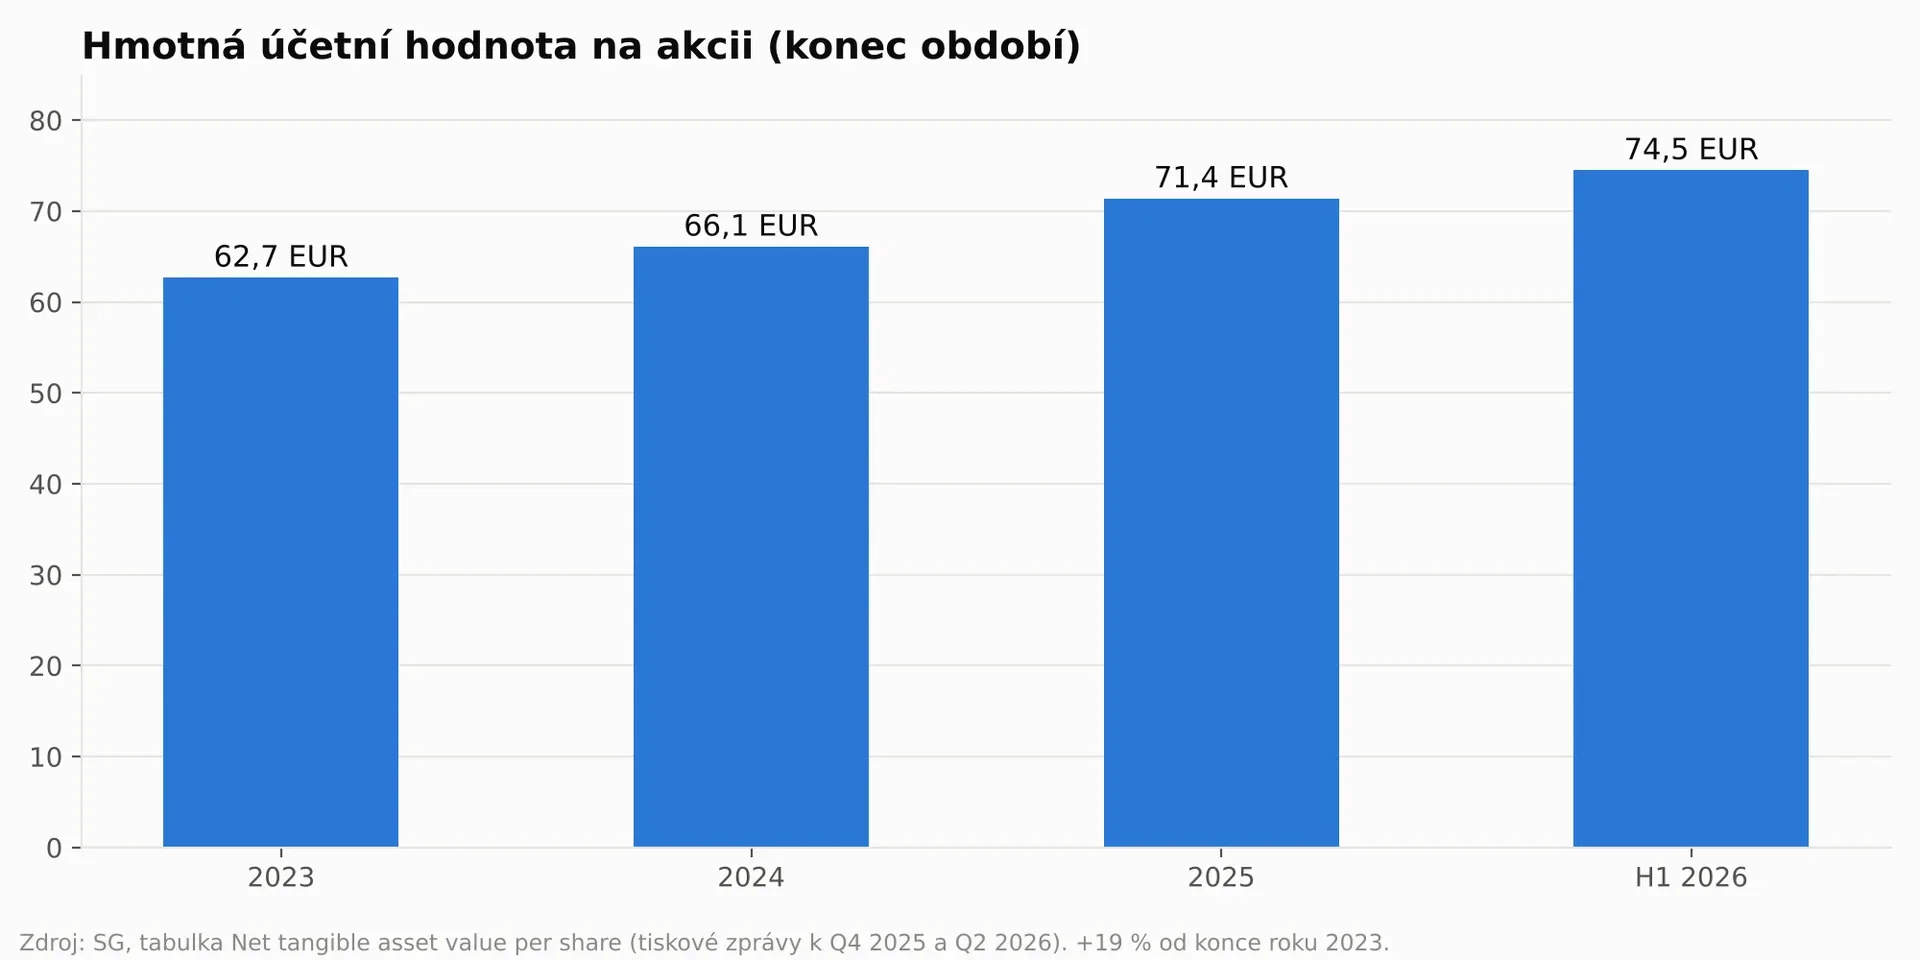
Razporejanje kapitala po načrtu s Capital Markets Day: banka bo razdelila 50 % prilagojenega dobička, polovico v obliki dividend in polovico z odkupi delnic. V letih 2026–2029 naj bi to znašalo več kot 13 mld. EUR, dividenda na delnico pa naj bi rasla za 10-15 % na leto. Kapital nad CET1 13 % namerava banka razdeliti dodatno; če bi razdelila vsega, bi to pomenilo še 8 mld. EUR. O presežnem kapitalu odloča enkrat letno ob objavi rezultatov za Q2.
8. Učinkovitost kapitala: ROTE, RONE in cena kapitala
ROTE in ROE nista isto. ROE je v H1 2026 znašal 10,6 %, ROTE pa 12,0 %. ROTE upošteva le opredmeteni kapital, torej brez dobrega imena in neopredmetenih sredstev, ter kaže donosnost kapitala, ki bi v krizi dejansko absorbiral izgube. Zato ga banke in vlagatelji uporabljajo kot glavni kazalnik, na njem pa temelji tudi vrednotenje v 12. poglavju.
RONE ni ROTE. RONE je donosnost kapitala, dodeljenega diviziji po pravilu 13 % njenih tveganju prilagojenih sredstev. Divizije imajo RONE 14,2 %, 19,1 % in 13,5 %, skupina pa le 12,0 %. Razliko ustvarja centrala: v H1 2026 je ustvarila 177 mil. EUR izgube, hkrati pa veže 12,6 mld. EUR kapitala. Če bi centrala poslovala brez dobička ali izgube, bi ROTE skupine v H1 2026 znašal 12,6 % (moja ocena).
Da bi banka ustvarjala vrednost, mora ROTE presegati ceno lastniškega kapitala (COE), torej donos, ki ga zahtevajo delničarji. Za evropske banke se običajno uporablja razpon 10-12 %. Za SG uporabljam 11 % in 12,5 %, saj je razlika med njima ravno premija za tveganje Francije.
Z ROTE 12 % banka danes zasluži približno toliko, kolikor znaša njena cena kapitala, ne pa več. Zato je poštena vrednost blizu enkratniku opredmetene knjigovodske vrednosti, ne bistveno nad njim. Premijsko vrednotenje si mora SG šele zaslužiti z doseganjem 13-14 % v letu 2029.
9. Makro: Francija, obveznice in obrestne mere – najpomembnejši del analize!
Glavna polemika glede SG danes ni povezana z banko, temveč s Francijo. Od začetka energetske krize okoli Hormuške ožine se je donosnost 10-letne obveznice OAT povečala za 150 bazičnih točk. 6. 10. 2026 je dosegla 4,92 %, največ po juliju 2002, razmik glede na nemško obveznico Bund pa 152 bazičnih točk, največ po letu 2011. Vlada Sébastiena Lecornuja je predstavila proračun za leto 2027 s ciljnim primanjkljajem 5,0 % BDP, po 5,4 % v letu 2026, in 54 mld. EUR prihrankov. Narodna skupščina o njem glasuje 20. in 27. 10., spomladi 2027 pa Francijo čakajo predsedniške volitve.
Banka je izpostavljena prek štirih kanalov. Prvi je financiranje: ko se poveča premija za tveganje Francije, se podražijo tudi obveznice francoskih bank. Drugi so davki: proračun za leto 2027 podaljšuje izredno doplačilo k davku od dohodkov velikih podjetij, vendar naj bi se njegovi prihodki zmanjšali za približno tretjino. Tveganje je, da ga parlament med razpravo znova zviša. Tretji kanal so državne obveznice v lasti bank: po podatkih francoskega nadzornika ACPR imajo francoske banke 190 mld. EUR domačega državnega dolga oziroma 2 % svojih sredstev. Točnega podatka za SG v aktualnih podatkih EBA nisem preveril, zato ga ne navajam. Četrti kanal je gospodarstvo: Banque de France je junija napoved rasti za leto 2026 znižala na 0,5 %, šibkejše gospodarstvo pa pomeni večje kreditne izgube. Višje obrestne mere same po sebi bančništvu za prebivalstvo prej pomagajo, saj banka vloge postopoma reinvestira v donosnejša sredstva. Težava ni višina obrestnih mer, temveč premija za tveganje Francije: ta podraži financiranje, ne da bi banki prinesla višjo maržo.
Trg prodaja SG kot najlikvidnejši način za stavo proti Franciji. Po mojem mnenju so trije od štirih kanalov obvladljivi in deloma že vračunani v ceno. Resnično nevaren je le nenadzorovan scenarij: padec vlade, proračun brez prihrankov in znižanje bonitetne ocene Francije, po katerem bi razlika presegla 200 bazičnih točk.
10. Kakovost posojil in stresni test
Stroški kreditnega tveganja so v H1 2026 znašali 0,26 % posojil na letni ravni, v Q2 2026 pa 0,27 % posojil na letni ravni, kar je znotraj napovedi vodstva 25-30. Delež nedonosnih posojil se je z 2,81 % konec leta 2025 znižal na 2,70 % na dan 30. 6. 2026; kritje z rezervacijami, jamstvi in zavarovanji znaša 83 %. Rezervacije za posojila, ki se še odplačujejo, banka ohranja na stabilni ravni 2,93 mld. EUR.
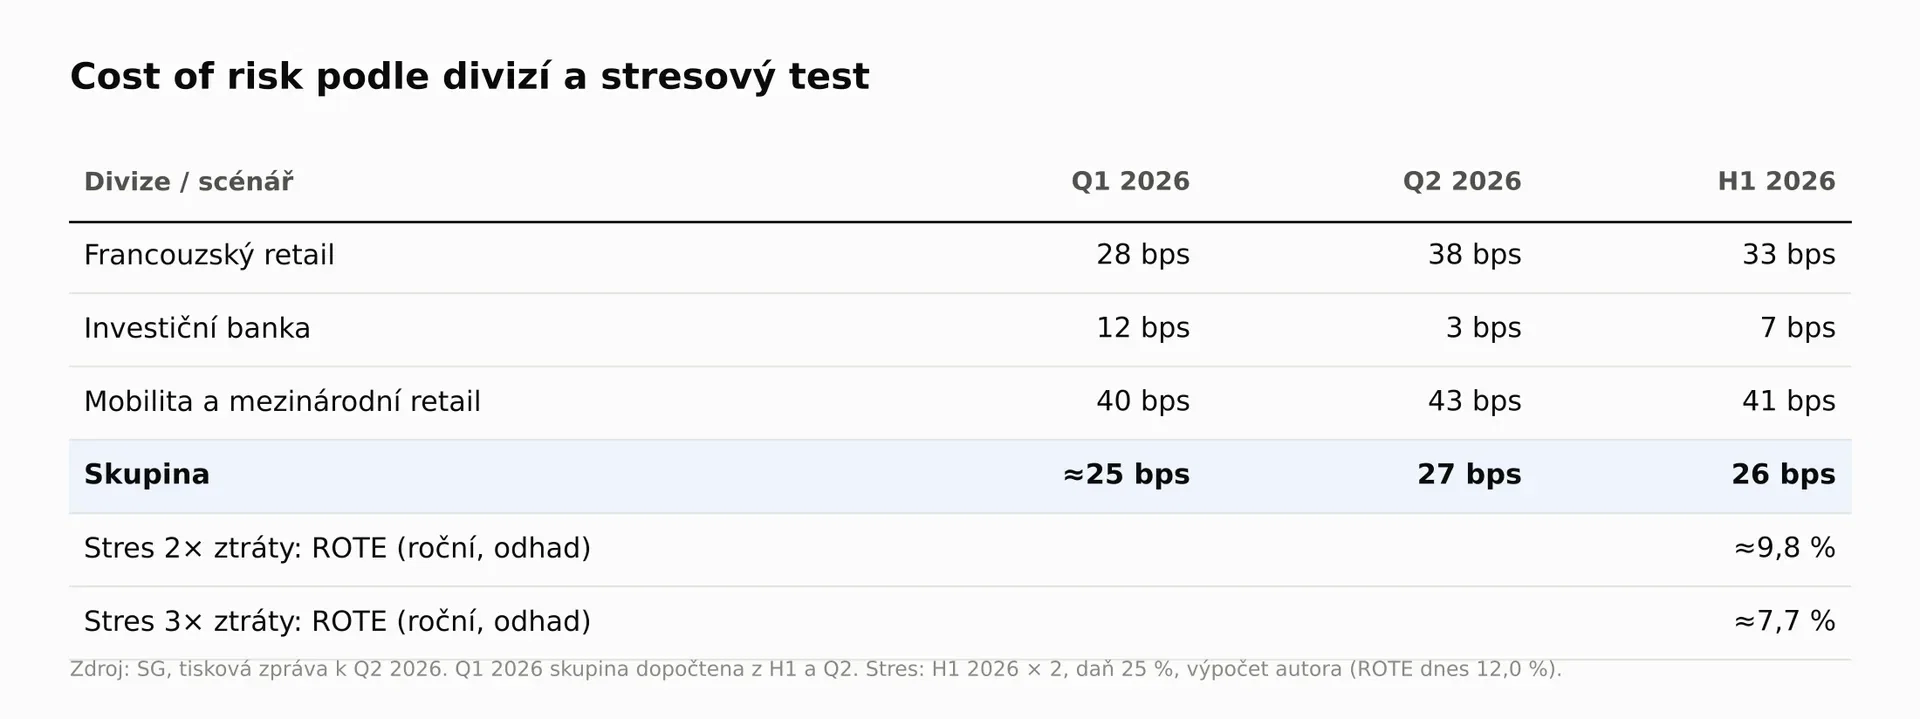
Pod površjem pa se nekaj dogaja. V francoskem bančništvu za prebivalstvo so se stroški kreditnega tveganja povečali z 28 bazičnih točk v Q1 2026 na 38 v Q2 2026, v mednarodni diviziji pa s 40 na 43. Nizko skupno številko ohranja investicijska banka, kjer so v Q2 2026 znašali le 3 bazične točke. Tako nizka raven ne more trajati dolgo.
Stresni test: Na streamu smo se strinjali, da je podvojitev izgub dober preizkus. Če upoštevam H1 2026, pomnožen z dva, znašajo letne kreditne izgube 1,49 mld. EUR. Če bi se podvojile, bi se po davku (upoštevam 25 %) zmanjšale za 1,12 mld. EUR oziroma 16 % čistega dobička, ROTE pa bi padel z 12,0 % na 9,8 %. Potrojitev bi zmanjšala dobiček za 2,24 mld. EUR, ROTE pa bi padel na 7,7 %. Banka bi v obeh primerih ostala dobičkonosna, CET1 pa ne bi padel pod zahtevano raven. Gre za mojo poenostavljeno oceno brez upoštevanja vpliva na prihodke.
Kakovost posojil danes ni težava, banka pa ima rezervo tudi za bistveno slabše leto. Pozorno bi spremljal francosko bančništvo za prebivalstvo, kjer izgube rastejo hkrati z upočasnjevanjem gospodarstva.
11. Polemike in tveganja
11.1 Francosko bančništvo za prebivalstvo raste le zaradi marže
Kaj trdijo kritiki: Obrestni prihodki francoskega bančništva za prebivalstvo so se v Q2 2026 povečali za 14,9 %, vendar so vloge v mreži SG medletno padle za 3 % na 219 mld. EUR, posojila pa za 2 % na 190 mld. EUR. V letu 2025 bi obrestni prihodki brez učinka iztekajočih se zavarovanj zrasli le za 3,1 %. Ko bo učinek izzvenel, bo divizija prenehala rasti, ROTE skupine pa bo padel.
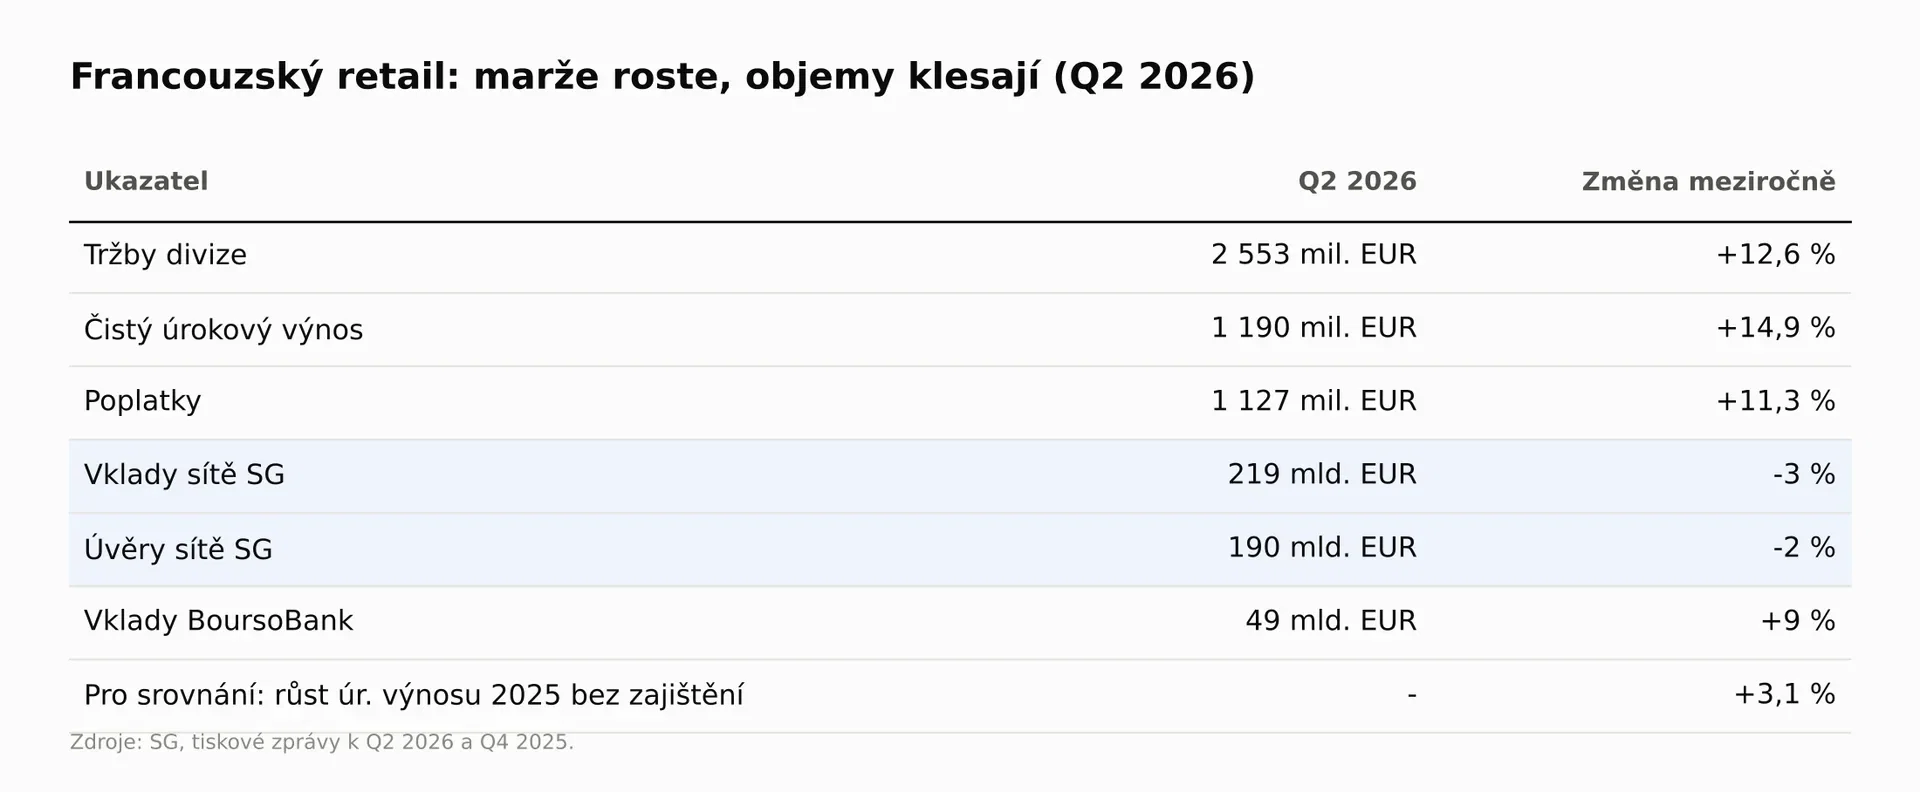
Kaj odgovarja podjetje: Vloge na tekočih računih rastejo, zmanjšujejo pa se le vezane vloge; stranke denar prenašajo na varčevalne in naložbene produkte, ki jih upravlja banka. Provizije divizije so se v Q2 2026 povečale za 11,3 %, sredstva zasebne banke za 10 %, življenjska zavarovanja pa za 11 %. Poleg tega od 1. 10. 2026 vodja BoursoBank upravlja tudi stranke mreže SG, zato želi banka stranke preusmeriti v cenejši digitalni model, ne pa jih izgubiti.
Kaj to pomeni za vlagatelja: Kritiki imajo prav, da obseg poslovanja ne kaže na moč podjetja. Podjetje ima prav, da del »izgubljenih« vlog ostaja v skupini v obliki provizij. Odločilno bo razmerje med tema tokovoma. Vsako četrtletje bi skupaj spremljal obrestne prihodke, provizije in obseg poslovanja.
11.2 Šibko trgovanje z obveznicami in valutami
Tri plati: Kritiki opozarjajo, da FICC (posli z valutami) upada že tri četrtletja zapored, v H1 2026 za 15,0 %, in da je SG po njihovem mnenju v ta posel premalo vlagala. Podjetje odgovarja, da je portfelj osredotočen na Evropo in obrestne mere, kjer je okolje neugodno, ter da načrt do leta 2029 ne temelji na rasti prihodkov investicijske banke; naložbe so usmerjene v prime brokerage in ponavljajoče se prihodke. Za vlagatelja to pomeni, da je šibek FICC resnična slabost, vendar načrt ni od njega odvisen. Za naložbeno tezo gre bolj za zamujeno priložnost kot za tveganje.
11.3 Verodostojnost načrta do leta 2029
Kaj trdijo kritiki: SG je v preteklosti večkrat premaknila cilje, po predstavitvi načrta septembra 2023 pa je delnica v enem dnevu padla za dvomestni odstotek. Načrt do leta 2029 temelji predvsem na rezih: 1,9 mld. EUR bruto prihrankov, stroškovna osnova pod 16,3 mld. EUR in le +3 % letne rasti prihodkov.
Kaj odgovarja podjetje: Presegla je vse cilje za leto 2025, cilje za leto 2026 pa je dvakrat zvišala; prihranke zaradi umetne inteligence je konkretno opredelila: potencial znaša 500-600 mil. EUR, od tega je 350 mil. EUR že vključenih v načrt do leta 2029. Pomagalo naj bi tudi strateško partnerstvo z Anthropic pri uvedbi modela Claude v celotni banki. Za vlagatelja to pomeni, da je imelo vodstvo pod Krupo za zdaj dobre rezultate pri izpolnjevanju obljub. Prihranki so lažji del načrta. Težje bo ohraniti prihodke, če francosko bančništvo za prebivalstvo izgubi zagon zaradi obrestne marže.
11.4 Ayvens in opozorilni znaki
Ayvens: Prihodki v Q2 2026 so se zmanjšali za 13 %, ker se je dobiček od prodaje rabljenih avtomobilov normaliziral. Podjetje trdi, da je 330 EUR na vozilo znotraj napovedi 200-600 EUR in da se lizinške marže povečujejo. Tveganje je ciklično: v recesiji se bodo rabljeni avtomobili pocenili, dobiček pa lahko pade pod napoved.
Opozorilni znaki: O ponavljajočem se »enkratnem« strošku za delnice zaposlenih sem pisal v 6. poglavju. Finančni direktor Leopoldo Alvear predstavlja rezultate od leta 2025 do danes, zato pri tej funkciji ne opažam spremembe.
12. Vrednotenje
Šele zdaj prvič zares govorim o ceni, tako kot na streamu: najprej posel, potem cena, da se izognemo sidranju. EV/EBITDA in DCF na podlagi prostega denarnega toka pri banki ne uporabljam, saj je dolg zanjo surovina, ne financiranje, denarni tok pa ne pove ničesar o vrednosti banke. Uporabljam tri metode: P/TBV z obratnim vrednotenjem, P/E in donosnost izplačil.
12.1 P/TBV in kaj pomeni današnja cena
Opredmetena knjigovodska vrednost na delnico je na dan 30. 6. 2026 znašala 74,5 EUR. Pri ceni 64,47 EUR na dan 16. 10. 2026 je P/TBV 0,87. Po končanem odkupu delnic in izplačilu oktobrskega predplačila dividende v višini 0,75 EUR ocenjujem vrednost na delnico na 73,7 EUR, P/TBV pa se praktično ne spremeni. Nove številke bodo objavljene 29. 10. Pošteni P/TBV banke je mogoče izpeljati iz razmerja (ROTE - g) / (COE - g), kjer g pomeni dolgoročno rast. Če enačbo preuredim ter vstavim današnji P/TBV in 2-odstotno rast, dobim, da trg v ceno vračunava trajni ROTE 9,8 % pri COE 11 % oziroma 11,1 % pri COE 12,5 %.
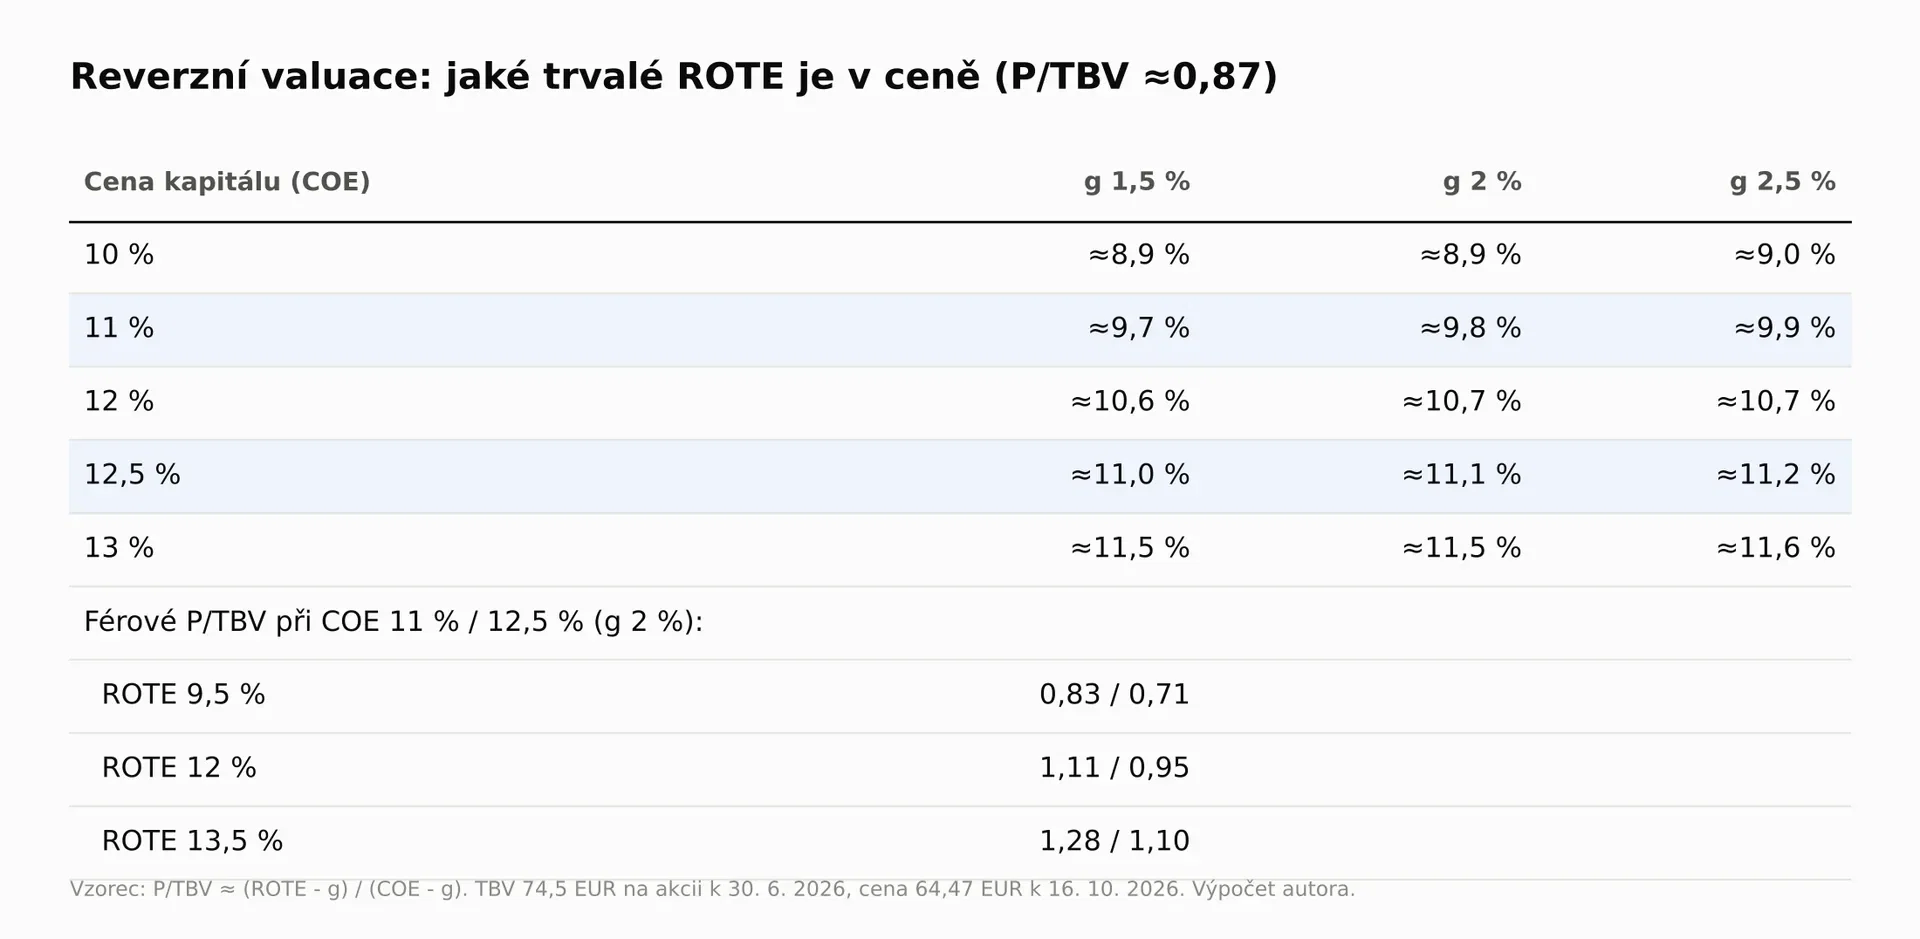
Pri višji ceni kapitala trg v ceno vključuje natanko cilj za leto 2026 (ROTE 11 %), ničesar pa ne plača za načrt do leta 2029. Pri nižji ceni kapitala celo manj, kot banka zasluži danes. Če bi SG dosegla 13,5 %, bi bil pošteni P/TBV 1,1–1,3, odvisno od cene kapitala. Sklep se torej spremeni glede na samo eno predpostavko: kakšno premijo za Francijo bo trg dolgoročno zahteval.
12.2 P/E
Analitični konsenz pred Capital Markets Day je za leto 2026 predvideval čisti dobiček 6,3 mld. EUR, za leto 2027 pa 6,8 mld. EUR. Po odštetju obresti na hibridne obveznice (0,76 mld. EUR letno) in deljenju s številom delnic dobim EPS 7,6 EUR za leto 2026 in 8,5 EUR za leto 2027 (moja ocena). Pri današnji ceni to pomeni P/E 8,5 oziroma 7,6. Poenostavljen izračun EPS za H1 2026, pomnožen z dva (8,42 EUR), pomeni P/E 7,7. To je nizek večkratnik tudi za evropsko banko in odraža diskont zaradi Francije.
12.3 Donosnost izplačil
V H1 2026 je banka za izplačila namenila 2,19 EUR na delnico (50 % dobička). Za celo leto to pomeni 4,4 EUR oziroma 6,8 % pri današnji ceni, polovico v dividendah in polovico v odkupu delnic. Načrt do leta 2029 obljublja več kot 13 mld. EUR rednih izplačil oziroma 3,3 mld. EUR na leto, kar je 7 % tržne kapitalizacije v višini 46 mld. EUR. Če bi banka razdelila tudi ves presežni kapital, bi skupni znesek znašal 21 mld. EUR oziroma 11 % kapitalizacije na leto.
Kaj pomeni današnja cena: Vse tri metode povedo isto. Trg SG vrednoti kot banko, ki bo ohranila ROTE okoli 10-11 %, za načrt do leta 2029 pa ne plača ničesar. Delničar pri današnji ceni kljub temu prejme 7 % letno v obliki izplačil, tudi če se vrednotenje ne spremeni.
13. Scenariji
Za vsak scenarij določim ROTE, opredmeteno knjigovodsko vrednost na delnico konec leta 2028 (danes 73,7 EUR plus zadržana polovica dobička) in P/TBV, ki bi ga trg plačal. Cena je nato vrednost na delnico, pomnožena s P/TBV; primerjam jo z današnjo ceno 64,47 EUR.
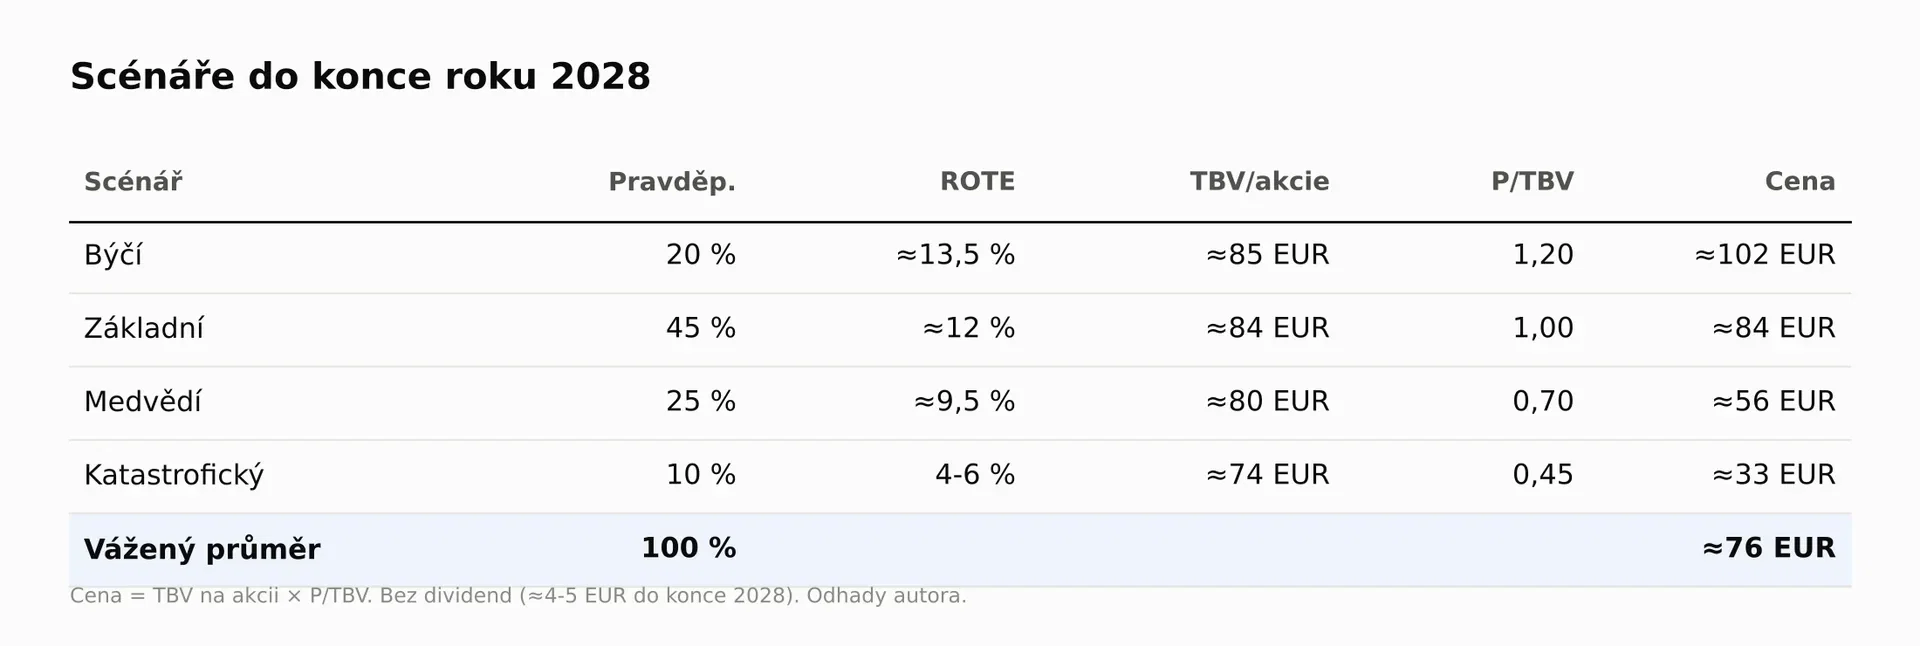
Bikovski (20 %): Načrt do leta 2029 se uresničuje, ROTE se približuje 13,5 %, razmik francoskih obveznic pa se po sprejetju proračuna umiri. Vrednost na delnico 85 EUR, trg plača 1,2-kratnik, cena je 102 EUR oziroma +58 % glede na današnjo ceno.
Osnovni (45 %): ROTE ostane okoli 12 %, Francija se spopada s težavami, vendar brez krize, cena kapitala pa ostaja povišana. Vrednost na delnico 84 EUR, P/TBV 1,0, cena 84 EUR oziroma +30 %.
Medvedji (25 %): Obrestni prihodki bančništva za prebivalstvo se izčrpajo, doplačilo k davku se zviša, kreditne izgube pa se približajo 40 bazičnim točkam. ROTE 9,5 %, vrednost na delnico 80 EUR, P/TBV 0,7, cena 56 EUR oziroma -13 %.
Katastrofalni (10 %): Francoska dolžniška kriza z razmikom nad 200 bazičnih točk, izgube na obveznicah in omejitve izplačil. ROTE okoli 4-6 %, vrednost na delnico 74 EUR, P/TBV 0,45, cena 33 EUR oziroma -49 %.
Tehtano povprečje: 0,20 × 10² + 0,45 × 84 + 0,25 × 56 + 0,10 × 33 = 75,5 EUR oziroma zaokroženo 76 EUR, kar je 17 % nad današnjo ceno 64,47 EUR. Delničar bi do konca leta 2028 prejel še 4-5 EUR dividend oziroma dodatnih 6-8 % današnje cene, če se izplačila ohranijo. Skupni pričakovani donos bi tako znašal približno 24-25 %.
14. Katalizatorji in kaj spremljati
O razpoloženju bodo v naslednjih treh tednih odločale stvari bolj kot celotno četrtletje. Narodna skupščina bo o proračunu glasovala 20. in 27. 10. 2026, analitiki pa pričakujejo, da ga bo vlada na koncu sprejela brez glasovanja prek člena 49.3. Rezultati za Q3 2026 bodo objavljeni 29. 10. 2026, rezultati za celotno leto 4. 2. 2027, o dodatnem presežnem kapitalu pa bo banka odločila ob objavi rezultatov za Q2 2027. Spomladi 2027 bodo v Franciji predsedniške volitve. Vsako četrtletje bi spremljal tri stvari.
1. Francosko bančništvo za prebivalstvo: Obrestni prihodki, provizije ter obseg posojil in vlog v mreži SG, vse skupaj. Ključno je, ali se bo zmanjševanje obsega poslovanja ustavilo, preden izzveni rast marže.
2. Kreditne izgube in kapital: Stroški kreditnega tveganja po divizijah, CET1 glede na cilj 13 % in količnik finančnega vzvoda glede na zahtevo 3,6 %.
3. Stroški in Francija: Pot do stroškovne osnove pod 16,3 mld. EUR leta 2029 in razmik OAT-Bund. Pod 100 bazičnimi točkami bi se moral diskont zaradi Francije zmanjševati, nad 150 pa se poveča tveganje medvedjega scenarija.
15. Sklep
O čem ni dvoma: Société Générale je doživela pravi preobrat. Stroški se zmanjšujejo, ROTE se je z 4,2 % leta 2023 povečal na 12,0 % v H1 2026, kapital in likvidnost sta močna, banka pa delničarjem vrača veliko denarja. Štirje vprašaji s streama so se izkazali za napake v podatkih, ne za težave podjetja.
O čem se je mogoče prerekati: Ali bo rast francoskega bančništva za prebivalstvo preživela konec učinka obrestne marže, ko se obseg poslovanja zmanjšuje. In ali bo Francija prestala proračunsko razpravo in volitve brez krize, ki bi podražila financiranje in povečala kreditne izgube.
Kje je današnja cena: Pri P/TBV 0,87 trg plačuje za ROTE 10-11 %, torej približno za cilj za leto 2026, za načrt do leta 2029 pa ne plača ničesar. Današnja cena je med medvedjim scenarijem (56 EUR) in osnovnim scenarijem (84 EUR), vendar bližje medvedjemu. Tehtano povprečje 76 EUR je 17 % nad njo.
Kaj bi spremenilo moje mnenje: Pozitivno bi vplivali dve zaporedni četrtletji s stabilnim obsegom francoskega bančništva za prebivalstvo in sprejet proračun ob umiritvi razmika. Negativno bi vplivali padec vlade, znižanje bonitetne ocene Francije ali stroški kreditnega tveganja nad 35 bazičnimi točkami za celotno skupino.
Odgovor na glavno vprašanje: Trg danes kaznuje predvsem Francijo, ne Société Générale. Vendar si banka še ni zaslužila, da bi jo trg ločil od Francije; dokler tega ne doseže, bo diskont ostal.
16. Moj osebni pogled
Do zdaj sem se držal številk. Vsaka trditev v analizi ima vir ali izračun, ki ga lahko preverite sami, in poskušal sem nameniti enako prostora argumentom za Société Générale kot argumentom proti njej. To poglavje je drugačno. Ne gre več za to, kaj pravijo podatki, temveč za to, kaj bi sam storil z njimi, če bi danes odločal o lastnem denarju. Zato ga obravnavajte kot moje mnenje, ne kot sklep analize.
Delnic Société Générale trenutno nimam, vendar je na mojem seznamu za spremljanje, in bolj ko se z njo ukvarjam, bolj me zanima. Všeč mi je, da ne kupujem zgodbe, ki bi si jo moral šele domisliti. Preobrat se je že zgodil in se vidi v številkah: stroški se zmanjšujejo, ROTE se je v treh letih potrojil, banka pa delničarjem vsako leto vrne približno 7 % tržne vrednosti. Za vse to trg danes plačuje manj, kot znaša opredmeteni kapital banke.
Vendar poceni delnica še ne pomeni dobrega nakupa. Banka v državi, ki ima proračun na robu in pred seboj predsedniške volitve, lahko postane še cenejša. Bolj kot sama Francija me skrbi francosko bančništvo za prebivalstvo: posojila in vloge se zmanjšujejo, rast pa vzdržuje le obrestna marža. Če se to v naslednjih četrtletjih ne obrne, bo načrt do leta 2029 temeljil predvsem na rezih, kar je za večletno stavo precej tanek led.
Po kakšni ceni bi kupil: Današnjo ceno 64,47 EUR imam za pošteno, ne pa za ugodno. Do konca oktobra bosta potekali glasovanji o proračunu in objavljeni rezultati za Q3, zato ne želim plačati polne cene v trenutku, ko bi lahko dva najbližja dogodka delnico premaknila za več deset odstotkov v obe smeri. Prvi nakup bi zato opravil šele okoli 57 EUR, kar je približno 12 % pod današnjo ceno. Pri tej ceni bi delnica kotirala pri 0,77-kratniku opredmetene knjigovodske vrednosti, praktično na ravni mojega medvedjega scenarija (56 EUR); tehtano povprečje scenarijev bi bilo za tretjino višje, zgolj izplačila delničarjem pa bi znašala okoli 7,7 % na leto. To je varnostna rezerva za napake, ki jo želim imeti pri francoski banki.
Kdaj bi dokupil in kdaj počakal: Če bi rezultati za Q3 pokazali, da se je zmanjševanje obsega francoskega bančništva za prebivalstvo ustavilo, proračun pa bi bil sprejet brez drame, bi bil pripravljen dokupiti tudi po višji ceni, saj bi odpravili največjo negotovost celotne teze. Padec vlade, znižanje bonitetne ocene Francije ali stroški kreditnega tveganja v francoskem bančništvu za prebivalstvo nad 40 bazičnimi točkami bi bili zame signal za čakanje, tudi če bi delnica padla pod 57 EUR. Cenejša delnica ob slabših dejstvih ni boljši nakup.
Kako velik naj bo položaj: Raje manjši. Ne kupujem le banke po preobratu, temveč tudi del Francije, tega tveganja pa ne znam oceniti tako dobro kot številke same banke. Moj časovni horizont je do konca leta 2028, enako kot pri scenarijih.