


To podjetje že 56 let zapored izplačuje več kot 8 % dividende. Zakaj ga skoraj nihče ne pozna?

Dividendo zvišuje že 56 let zapored, njen donos pa je pravkar presegel 8,5 %, kar je največ v zadnjem desetletju. Ne izdeluje cigaret, temveč predeluje tobačne liste za tiste, ki jih izdelujejo. Prav zdaj pa so ji močno upadli obseg poslovanja in dobiček, banke pa so ji omilile zaveze. Ali trg tako visok donos ponuja zaradi spregledanosti ali zaradi tveganja?
Ključne točke
Dividendni niz je resničen. Universal Corporation je maja 2026 naznanila že 56. zaporedno zvišanje in dividendo neprekinjeno zvišuje od leta 1971. Letno izplačilo znaša 3,32 USD na delnico.
Donos nad 8,5 % je zgodovinska anomalija. Povprečje med letoma 2017 in 2026 se je gibalo okoli 5,4 % in nikoli ni preseglo 7 %. Današnja raven je posledica 27-odstotnega padca cene v letu 2026, ne zvišanja dividende.
Dividenda ni krita s prostim denarnim tokom. V poslovnih letih 2023 do 2026 je podjetje ustvarilo skupno 139 mil. USD prostih denarnih sredstev in izplačalo 317 mil. USD dividend. Razliko je financiralo z dolgom.
Banke so tveganje že upoštevale. Oktobra 2026 je podjetje omililo zavezo glede največje neto zadolženosti s 3,00× na 3,75×. Od 30. junija 2027 se meja vrne na 3,00×, kar je najbolj konkreten datum v celotni zgodbi.
Diverzifikacija zunaj tobaka za zdaj ne deluje. Segment Ingredients predstavlja 12 % prihodkov, v poslovnem letu 2026 je podjetje v celoti odpisalo dobro ime pri prevzemu družbe Shank's v višini 41,1 mil. USD, letos pa posluje z operativno izgubo.
Med delnicami z dividendnim donosom nad 8 % so običajno podjetja v težavah. Trg takšnega donosa ne ponuja iz radodarnosti, temveč kot nadomestilo za tveganje. Universal Corporation $UVV je zato zanimiv primer: dividendo neprekinjeno zvišuje od leta 1971, zato sodi v najožjo skupino dividendnih kraljev, kljub temu pa so se njene delnice 9. novembra 2026 zaključile pri 38,71 USD, najnižje v več kot petih letih. Donos je tako dosegel 8,58 %.
Podjetje sicer ni to, kar si vlagatelj predstavlja pod pojmom tobačna delnica. Nima nobene blagovne znamke cigaret in končnim potrošnikom ne prodaja ničesar. Je posrednik med več sto tisoč pridelovalci in šesterico globalnih proizvajalcev tobačnih izdelkov.
Kaj je Universal Corporation
Med pridelovalcem in proizvajalcem cigaret
Podjetje je nastalo v Richmondu v Virginiji po razpadu monopola American Tobacco Company leta 1911, ko je Jacquelin P. Taylor povezal šest neodvisnih trgovcev z listi. Podjetje samo začetek svoje glavne dejavnosti umešča v leto 1918, ko je bilo ustanovljeno v Virginiji, nekateri viri pa navajajo leto 1886. Novembra 2027 bo praznovalo sto let na newyorški borzi. Deluje v več kot tridesetih državah in zaposluje približno 25 tisoč ljudi.
Model temelji na eni funkciji: zeleni list od kmeta pretvoriti v standardizirano surovino, ki jo proizvajalec cigaret več let kupuje v stalni kakovosti. Universal sklepa pogodbe s pridelovalci, financira njihove vložke, zagotavlja agronomsko podporo, odkupuje liste, jih suši, razpeclja, meša, pakira, skladišči in odpošilja. Prihodki izhajajo iz prodaje predelanega tobaka in predelave listov za tretje osebe, ki so surovino kupile same. Drugi del ima višjo maržo, ker ne vključuje cenovnega tveganja.
Zakaj ni cenovne moči
Bistvena razlika v primerjavi s proizvajalci, kot so $PM, $BTI ali $MO, je odsotnost potrošniške blagovne znamke in s tem cenovne moči. Philip Morris upadanje obsega nadomešča z zviševanjem cen, saj kadilec ostaja zvest svoji škatlici. Universal takšnega vzvoda nima. Cena je odvisna od ponudbe in povpraševanja po kmetijski surovini ter pogajalskega položaja v odnosu do šestih strank, ki po letnem poročilu za poslovno leto 2026 skupaj predstavljajo približno 60 % konsolidiranih prihodkov: Altria Group, British American Tobacco, China Tobacco International, Imperial Brands, Japan Tobacco in Philip Morris International. Samo Philip Morris je predstavljal približno 620 mil. USD prihodkov, Imperial Brands pa približno 400 mil. USD.
Rezultat je podjetje z bruto maržo med 17 in 19 % ter operativno maržo tobačnega segmenta pod 10 %, torej daleč od proizvajalcev cigaret z maržami nad 40 %. Universal ni donosnejše podjetje na boljšem delu vrednostne verige, temveč ponudnik agronomskih in logističnih storitev.
Kje je resnična prednost
Prednost obstaja, vendar je obrambna. Globalni proizvajalec vsako leto potrebuje stabilno mešanico listov iz več deset držav in v dosledni kakovosti. Zgraditi omrežje odkupnih postaj, predelovalnih obratov, agronomov in odnosov s pridelovalci v tridesetih državah od začetka je drago in v času upadanja obsega poslovanja težko upravičljivo. Zato proizvajalci odkupa ne vključujejo v svoje poslovanje, temveč ga osredotočajo pri nekaj preverjenih partnerjih. Universal ima poleg tega 49-odstotni delež v družbi Socotab, pomembnem trgovcu z orientalskim tobakom. Ta prednost pa ščiti tržni delež, ne marže. Ob svetovnem presežku listov podjetje nima načina, da bi preprečilo padec cen, saj se njegovim strankam splača počakati.
Dividenda: 56 let in donos nad 8 %
Kaj zgodovina dokazuje in česa ne
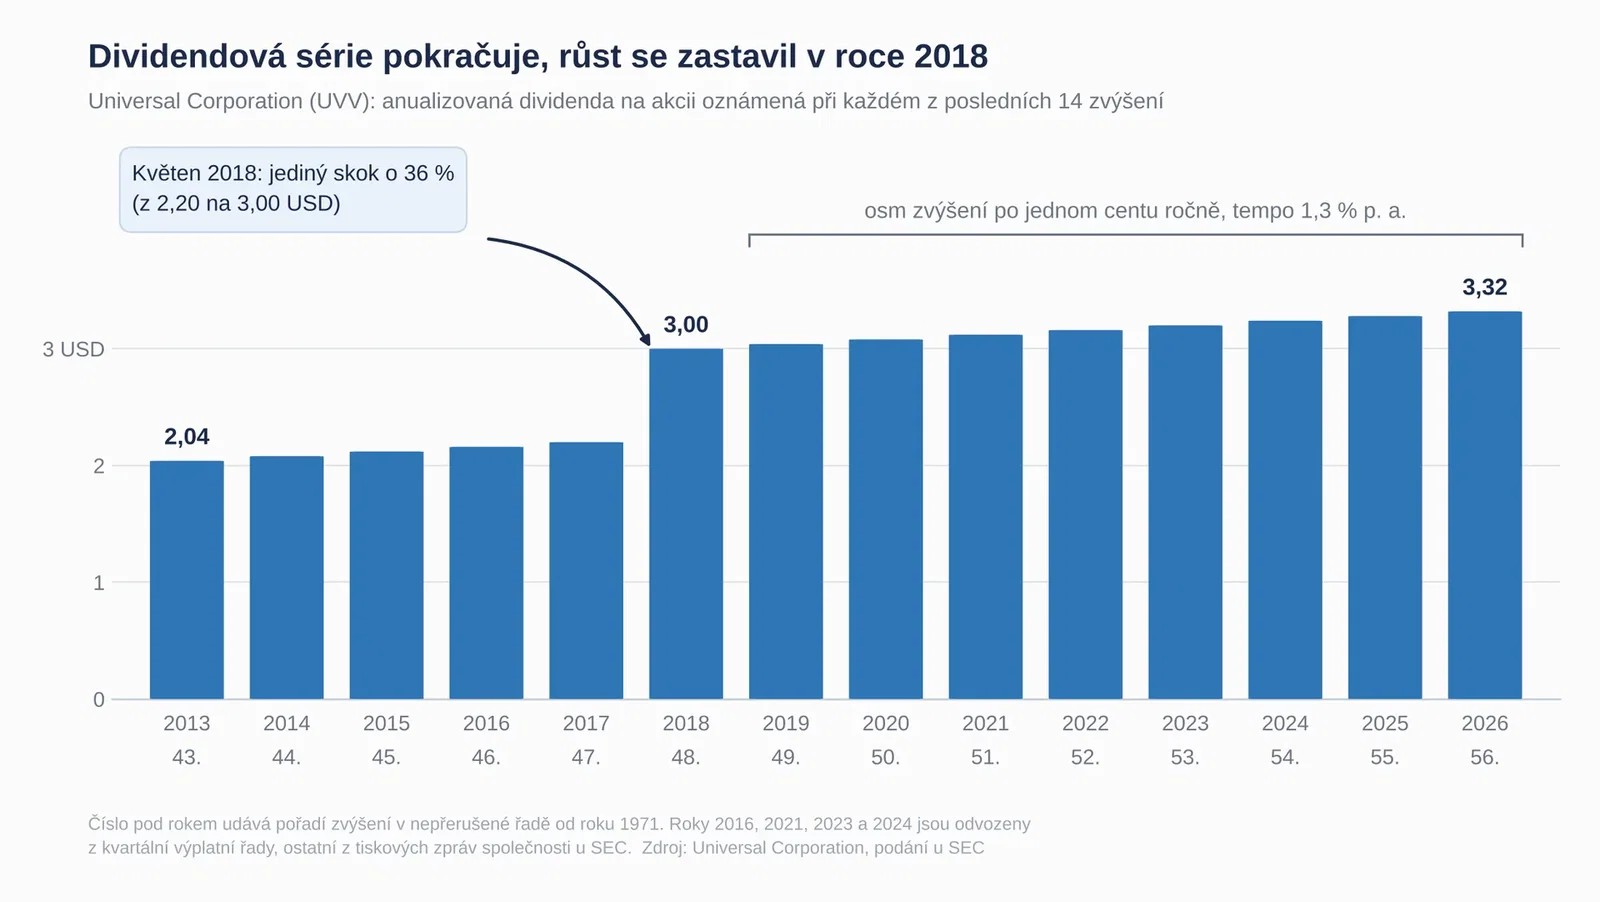
Trditev o 56 letih drži. Podjetje je maja 2026 naznanilo 56. zvišanje in ga potrdilo tudi na klicu ob rezultatih drugega četrtletja poslovnega leta 2027. Niz je mogoče preveriti v sporočilih za javnost pri SEC: 44. zvišanje leta 2014, 49. leta 2019, 50. leta 2020 in 52. leta 2022. Pomembno je ločiti dve trditvi, ki ju mediji mešajo: dividenda se izplačuje neprekinjeno bistveno dlje, vsakoletno zviševanje pa traja 56 let.
Zgodovina dokazuje disciplino in prednost, ki jo vodstvo daje dividendi. Finančni direktor Steve Diel jo je označil za enega od štirih stebrov razporejanja kapitala, poleg naložb v tobak, razvoja sestavin in odkupov delnic. Ne dokazuje pa varnosti izplačila. Dolg niz prej ustvarja pritisk: vodstvo, ki 56 let ni prekinilo rasti, ima močno spodbudo, da dividendo ohrani tudi v letu, ko je ekonomika poslovanja ne bi upravičevala. To vodi v financiranje izplačila z dolgom.
Rast je simbolična
Četrtletna dividenda se je z 0,78 USD leta 2021 povečala na 0,83 USD leta 2026, torej za en sam cent na leto, kar pomeni približno 1,2-odstotno rast in je daleč pod inflacijo. Letna dividenda je znašala 2,08 USD po zvišanju novembra 2014, danes pa znaša 3,32 USD, kar pomeni približno 4-odstotno sestavljeno rast v dvanajstih letih. Skoraj vsa rast pa je nastopila z enim samim korakom: maja 2018 je podjetje v okviru nove strategije razporejanja kapitala dividendo skokovito zvišalo za 36 % na 3,00 USD letno. Od takrat raste po 1,3-odstotni stopnji. Universal torej ni delnica z rastočim prihodkom, temveč delnica z visokim, a praktično nespremenljivim prihodkom.
Kako izjemen je današnji donos
Povprečni letni dividendni donos je leta 2017 znašal 3,5 %, leta 2019 5,2 %, leta 2020 med pandemično razprodajo 6,9 %, leta 2023 6,0 % in leta 2026 6,2 %, štiriletno povprečje pa je bilo približno 6,0 %. Današnjih 8,58 % je približno dve in pol odstotni točki nad običajno ravnjo in nad vrednostmi iz panike leta 2020. Ključno je, kako je donos nastal. Ne z zvišanjem dividende, ki se je povečala za 1,2 %, temveč s padcem cene z 52,74 USD na začetku leta 2026 na 38,71 USD, torej za 26,8 %. Visok donos je matematična posledica slabega leta.
Za ponazoritev moči začetnega donosa velja preprosta aritmetika: pri 8,58-odstotnem donosu ter nespremenjeni ceni in izplačilu bi same dividende povrnile vloženi znesek približno v dvanajstih letih, ob ponovnem vlaganju pa bi se ob stabilnih razmerah naložba podvojila v manj kot devetih letih. Gre za lasten izračun, ne napoved. Šibka točka je očitna: 26,8-odstotni padec cene v enem samem letu je izničil več kot tri leta dividendnega prihodka. Visok donos vlagatelja ščiti le, če cena ne pada hitreje, kot se izplačuje dividenda.
Poslovanje v zadnjih petih letih
Cikel, ki je bil videti kot rast
Prihodki so z 2,10 mld. USD v poslovnem letu 2022 zrasli na 2,95 mld. USD v poslovnem letu 2025, v poslovnem letu 2026 pa so rahlo upadli na 2,92 mld. USD. Rast je bila skoraj v celoti posledica cen. Trg je šel skozi klasičen kmetijski cikel: pomanjkanje surovine v letih 2023 in 2024 je cene zelenega tobaka pognalo na izjemne ravni, visoke cene so privabile pridelovalce, rezultat pa so bili izjemno veliki pridelki v poslovnih letih 2026 in 2027.
Po rezultatih za poslovno leto 2026 je izkazani operativni dobiček zrasel s 160,3 mil. USD v poslovnem letu 2022 na 232,8 mil. USD v poslovnem letu 2025, nato pa je padel na 168,5 mil. USD. Prilagojeni operativni dobiček, ki izključuje postavke za prestrukturiranje in odpise, je v teh istih dveh letih znašal 243,4 in 211,3 mil. USD. Čisti dobiček, pripisljiv delničarjem, je padel s 95,0 na 32,6 mil. USD, torej za 66 %, razvodeneli dobiček na delnico pa s 3,78 na 1,30 USD. Za padcem sta odpis zalog v višini 52,0 mil. USD, večinoma temnega zračno sušenega tobaka, ki ni primeren za ovoje, in nedenarni odpis celotnega dobrega imena pri prevzemu družbe Shank's v višini 41,1 mil. USD. Prva postavka pove, da je podjetje kupilo surovino po cenah, ki jih trg ni potrdil, druga pa, da je vodstvo samo priznalo, da je enega od treh prevzemov preplačalo.