


4 evropske banke s P/E pod 10 in rastočimi dividendami

Štiri velike evropske banke dosegajo rekordne dobičke, delničarjem vračajo 80 až 100 % čistega dobička in se trgujejo po približno 10- do 13-kratniku letošnjega dobička. Po dvoletnem vzponu bančnih delnic pa ostaja odprto vprašanje, ali so njihove vrednotenja še vedno ugodna ali pa cene že vključujejo vrh obrestnega cikla in tveganja stagnirajočega evropskega gospodarstva.
Ključne točke
Nizek P/E ne velja več na splošno. Pri trenutnih cenah in napovedih poslovodstev o dobičku za leto 2026 se P/E spremljanih bank giblje približno med 10 in 13. Pod mejo 10 se nekatere spustijo šele pri ciljih za leti 2027 do 2028.
Visoka dobičkonosnost ima večinoma strukturne temelje. Najučinkovitejše banke dosegajo ROTE nad 20 % ob razmerju med stroški in prihodki okoli tretjine prihodkov. Poleg višjih obrestnih mer k temu prispevajo prihranki pri stroških in rast provizij.
Dividende rastejo hitreje od dobička. Razlog sta višji delež izplačil in zmanjševanje števila delnic zaradi odkupov lastnih delnic. Dividende in odkupi lastnih delnic skupaj po politikah izplačil dosegajo približno 7 do 9 % tržne kapitalizacije na leto.
Kapitalske rezerve so solidne, tveganja pa se razlikujejo glede na državo. Na jugu Evrope sta glavni tveganji visok državni dolg in izredno obdavčevanje bank, v Nemčiji stagnirajoča industrija, na Nizozemskem pa osredotočenost na hipotekarni trg.
Nobena od štirih bank ni klasična vrednostna past. Trg pa dvomi, ali bodo sedanjo dobičkonosnost ohranile tudi ob šibkejšem gospodarstvu in nižjih obrestnih merah. Pri eni od bank ceno delnice poleg tega določa predvsem prevzem, ki je v teku.
Evropske banke po koncu obdobja ničelnih obrestnih mer
Med letoma 2016 in 2022 je Evropska centralna banka vzdrževala negativne obrestne mere. Za banke je to pomenilo stisnjene obrestne marže, saj depozitov ni bilo mogoče obrestovati pod ničlo, medtem ko so se donosi posojil zniževali. Evropski sektor se je takrat trgoval precej pod knjigovodsko vrednostjo, donosnost lastniškega kapitala (ROE) pa je ostala okoli 5 do 7 %, torej pod stroški kapitala.
Inflacijski val v letih 2022 in 2023 ter poznejše zviševanje obrestnih mer ECB sta položaj obrnila. Banke so takoj zvišale obrestne mere za posojila, obrestne mere za depozite pa so dvigovale počasneje. Čisti obrestni prihodki so se povečali za več deset odstotkov, dobički pa so dosegli zgodovinske vrhove. Po nadzorniških statističnih podatkih ECB je agregatni ROE pomembnih bank v evrskem območju v 2. četrtletju 2026 dosegel 10,73 %, največ od začetka časovne vrste leta 2015. Razmerje med stroški in prihodki je padlo na 53,06 %, agregatni CET1 znaša 16,00 %, delež nedonosnih posojil (NPL) pa 2,17 %.
Vpliv višjih obrestnih mer pa ni neomejen. Po zniževanju obrestnih mer v letih 2024 in 2025 so se obrestni prihodki bank začeli zmanjševati. UniCredit je za leto 2025 poročala o 4,3 % nižjih čistih obrestnih prihodkih, ABN AMRO pa o 3 % nižjih. Banke so to uravnavale s provizijami, varovanjem obrestnega tveganja (t. i. replikacijskimi portfelji) in prihranki pri stroških. Visoke obrestne mere poleg tega sčasoma zvišujejo stroške depozitov in obremenjujejo posojilojemalce, kar se lahko pokaže v večjem oblikovanju rezervacij.
ECB se je leta 2026 vrnila k zviševanju obrestnih mer
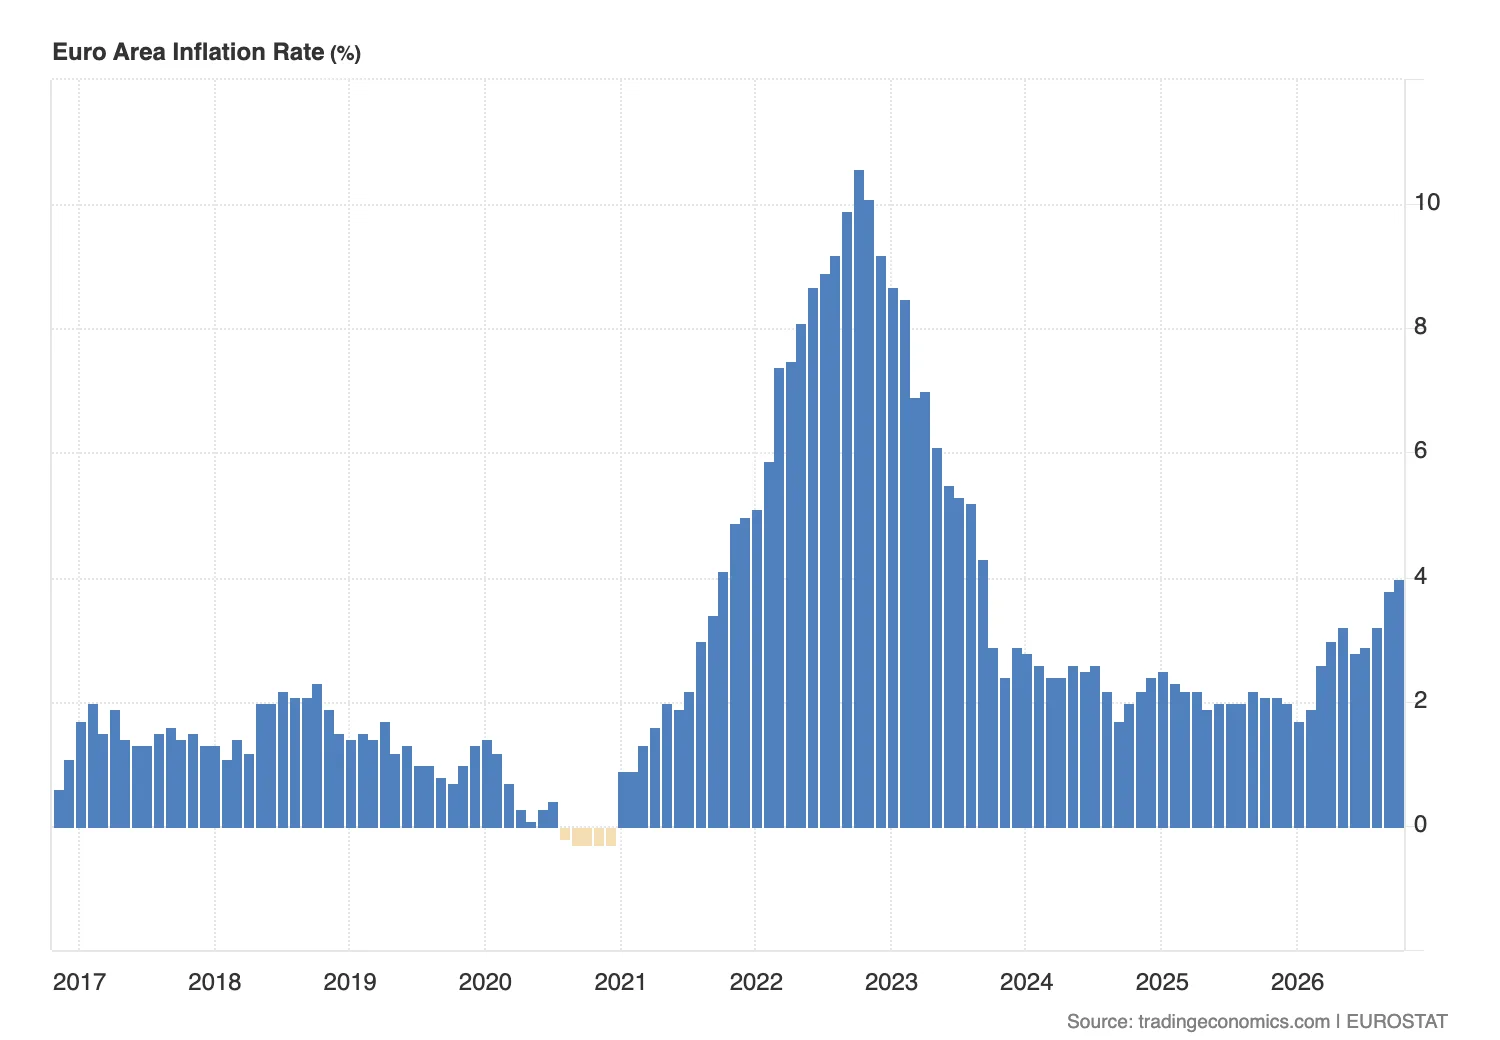
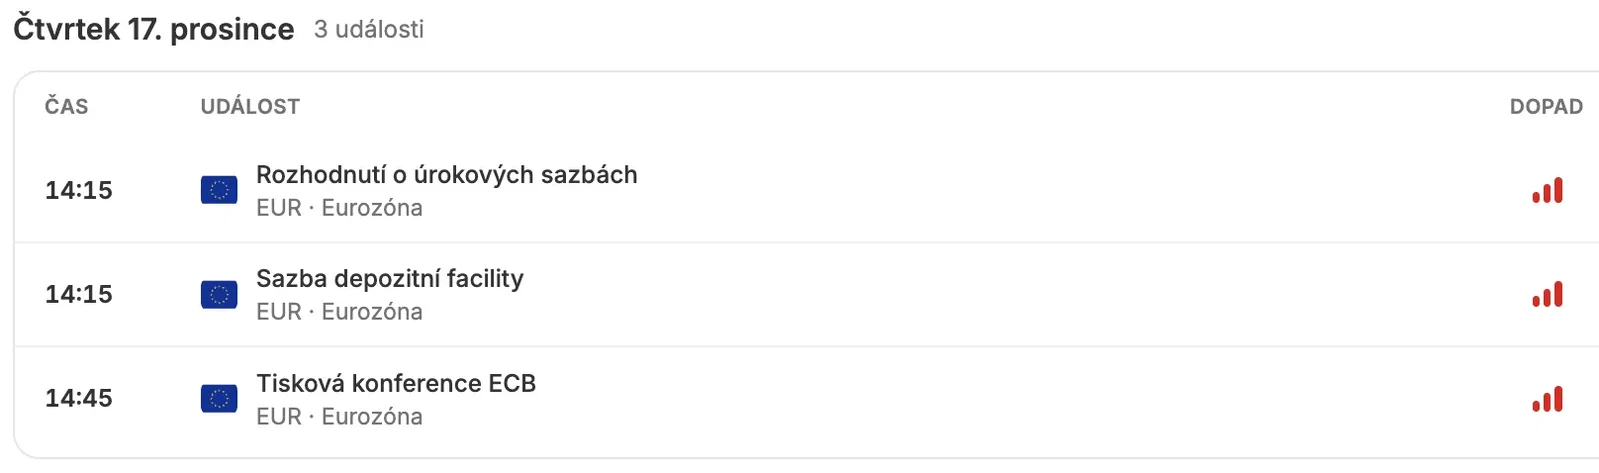
Na novo okolje obrestnih mer vpliva energetski šok, povezan s konfliktom na Bližnjem vzhodu. Po dveh letošnjih zvišanjih obrestnih mer (junija in septembra) je ECB 29. oktobra 2026 pustila depozitno obrestno mero pri 2,50 % in navedla, da rastoče cene energije povečujejo inflacijska tveganja, hkrati pa zmanjšujejo obete za rast. Po hitri oceni Eurostata je inflacija v evrskem območju oktobra narasla na 4,0 %, osnovna inflacija pa ostaja pri 2,5 %. Naslednja odločitev bo sprejeta 17. decembra.
Za banke je to dvorezen meč. Višje kratkoročne obrestne mere in strmejša donosnostna krivulja podpirajo čiste obrestne prihodke. Intesa v letu 2027 pričakuje nadaljnjo občutno rast obrestnih prihodkov, ABN AMRO pa je zvišala napoved komercialnih obrestnih prihodkov za leto 2026 na več kot 6,9 mrd. €. Po drugi strani energetski šok upočasnjuje gospodarstvo, prav upočasnitev gospodarstva pa je za banke glavni vir kreditnih izgub.
Zakaj so evropske banke cenejše od ameriških
Evropske banke se že dolgo trgujejo z diskontom glede na velike ameriške banke. Razlogov je več. Evropske banke so imele v prejšnjem desetletju nižjo strukturno dobičkonosnost, razdrobljen trg brez prave bančne unije, višje regulatorne kapitalske zahteve in tesnejšo povezanost z državnimi obveznicami matičnih držav (t. i. povezava med bankami in državo). Ameriške banke imajo poleg tega koristi od globljih kapitalskih trgov in višjih prihodkov od provizij. Diskont se je v zadnjih dveh letih zmanjšal, saj so evropske banke zvišale ROE in začele izplačevati večino dobička. Za njegovo popolno odpravo pa bi moral trg sedanjo dobičkonosnost šteti za vzdržno tudi ob nižjih obrestnih merah.
Gospodarsko okolje: Italija, Nizozemska, Nemčija
Italija: stagnacija, visok dolg in občutljivost na razmik donosnosti
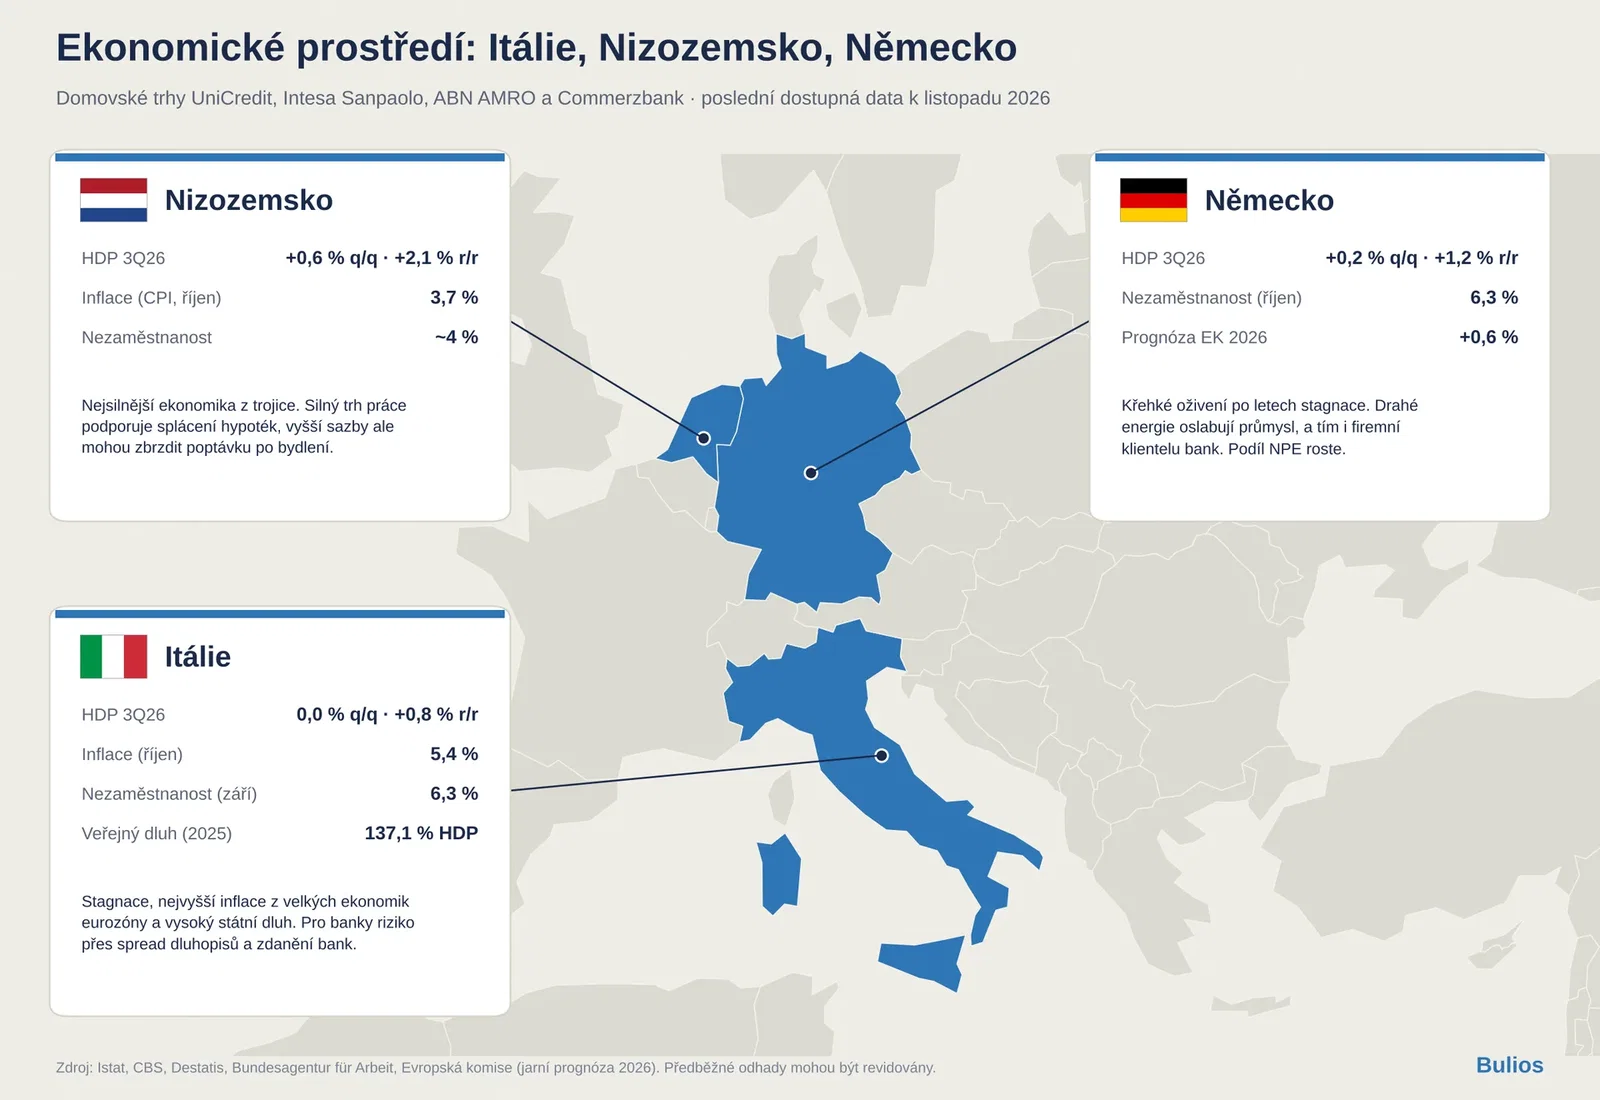
Italija je matični trg dveh od štirih bank. Po predhodni oceni Istata se BDP v 3. četrtletju 2026 četrtletno ni spremenil, medletno pa je zrasel za 0,8 %. K upočasnitvi sta prispevala industrija in neto izvoz, storitve pa so ohranjale rast. Inflacija v Italiji je po predhodni oceni Istata za oktober narasla na 5,4 %, največ med velikimi gospodarstvi evrskega območja. Brezposelnost se je septembra zvišala na 6,3 % s 5,9 % leto prej, čeprav se je zaposlenost medletno povečala za 198 tisoč oseb.
Javne finance ostajajo glavno strukturno tveganje. Po podatkih Istata je javni dolg leta 2025 dosegel 137,1 % BDP. Vladni programski dokument iz oktobra 2026 za konec leta 2026 napoveduje 138,1 %, za leto 2027 pa 138,5 %, pri čemer naj bi se primanjkljaj znižal pod 3 % BDP. Razmik donosnosti italijanskih desetletnih obveznic glede na nemške se je 9. novembra gibal okoli 103 bazičnih točk.
Za UniCredit in Inteso ima to tri neposredne posledice:
Portfelj obveznic: italijanske banke imajo znatne količine domačih državnih obveznic, zato širjenje razmika znižuje njihov kapital zaradi prevrednotenja.
Davčno tveganje: Intesa je poročala, da je italijanski proračunski zakon za leto 2026 vplival na izkaz poslovnega izida in lastniški kapital v višini približno 0,9 mrd. €. Politični pritisk za izredno obdavčevanje bank je v Italiji ponavljajoča se tema.
Kakovost posojil: stagnacija BDP in višja inflacija obremenjujeta gospodinjstva in mala podjetja, čeprav je italijanski zasebni sektor med najmanj zadolženimi v evrskem območju.
Nizozemska: najmočnejša med trojico
Nizozemsko gospodarstvo je po podatkih CBS v 3. četrtletju 2026 četrtletno zraslo za 0,6 %, medletno pa za 2,1 %, kar je najhitreje od konca leta 2022. Poganjali sta ga proizvodnja strojev, vključno z opremo za izdelavo čipov, in potrošnja gospodinjstev. Inflacija (CPI) se je oktobra zvišala na 3,7 %, brezposelnost pa ostaja okoli 4 %. Zaupanje podjetnikov je po podatkih CBS že 19. četrtletje zapored negativno.
Za ABN AMRO je ključen hipotekarni trg. Nizka brezposelnost podpira odplačevanje hipotek, višje obrestne mere pa lahko po mnenju poslovodstva banke zavrejo povpraševanje po stanovanjih. Močan trg dela hkrati pojasnjuje, zakaj je banka v 3. četrtletju ponovno poročala o neto sproščanju rezervacij.
Nemčija: šibka konjunktura in strukturne težave
Nemški BDP je po podatkih Destatisa v 3. četrtletju 2026 četrtletno zrasel za 0,2 %, medletno pa za 1,2 %. Gre za okrevanje po stagnaciji v letih 2023 do 2025, vendar je krhko. Evropska komisija je v spomladanski napovedi znižala oceno rasti Nemčije za leto 2026 na 0,6 %. Registrirana brezposelnost je po podatkih Zvezne agencije za delo oktobra znašala 6,3 %, število brezposelnih pa se je medletno povečalo za 44 tisoč. Visoke cene energije slabijo konkurenčnost industrije, ki je jedro poslovne klientele Commerzbank.
Za Commerzbank to pomeni večjo občutljivost za kreditno tveganje podjetij. Delež nedonosnih izpostavljenosti (NPE) se je povečal z 1,0 % v 3. četrtletju 2025 na 1,2 % v 3. četrtletju 2026. Na obete za dobičkonosnost pozitivno vplivajo državni investicijski programi za infrastrukturo in obrambo, ki podpirajo povpraševanje podjetij po financiranju.
UniCredit
Preobrazba pod vodstvom Andree Orcela
UniCredit je od prihoda generalnega direktorja Andree Orcela leta 2021 doživela eno najizrazitejših preobrazb v evropskem bančništvu. Strategija „UniCredit Unlocked“ je temeljila na stroškovni disciplini, odprodaji deležev zunaj osnovne dejavnosti, zmanjšanju tveganosti bilance in visokih izplačilih delničarjem. Od februarja 2026 jo nadaljuje načrt „UniCredit Unlimited“. Čisti dobiček se je z 1,5 mrd. € leta 2021 povečal na 10,6 mrd. € leta 2025 (po izločitvi enkratnih davčnih postavk; izkazani dobiček je znašal 10,9 mrd. €).
Geografija in struktura prihodkov
UniCredit je razpršena med štiri regije. Po rezultatih za 9M 2026 je Italija ustvarila 9,0 mrd. € prihodkov, Nemčija (HVB) 4,3 mrd. €, Avstrija 2,0 mrd. €, srednja in vzhodna Evropa pa 3,8 mrd. €. Donosnost razporejenega kapitala se giblje od 23 % v Nemčiji do 31 % v Italiji. Razpršenost zmanjšuje odvisnost od italijanskega gospodarstva, vendar je banka še vedno občutljiva na italijanski razmik donosnosti.
Rezultati za 3. četrtletje 2026
Po rezultatih, objavljenih 9. novembra 2026, se je čisti dobiček v 3. četrtletju medletno povečal za 24 % na 3,3 mrd. €, v devetih mesecih pa na 9,4 mrd. € (+16 % po izločitvi enkratnega dobička v višini 653 mil. € v 2. četrtletju 2025). Prihodki so se povečali za 12 % na 6,9 mrd. €, čisti obrestni prihodki za 8 %, provizije, vključno z zavarovalnimi, pa za 11 %. Stroški so se zmanjšali za 1 %, razmerje med stroški in prihodki pa je doseglo rekordnih 32,8 %. Stroški tveganja so znašali 18 bazičnih točk, banka pa ima rezerve za prihodnje izgube (t. i. overlays) v višini 1,5 mrd. €. ROTE je dosegel 25,5 %.
Kapital in izplačila delničarjem
CET1 znaša 15,0 % po odbitku odkupa lastnih delnic za leto 2025 v višini 4,75 mrd. € in obračunanih izplačil za 9M 2026. Organsko ustvarjanje kapitala je v devetih mesecih doseglo 275 bazičnih točk. Politika izplačil predvideva 80 % prilagojenega čistega dobička, od tega 50 % v obliki denarne dividende. Dividenda za leto 2025 je znašala 3,149 € na delnico (+31 %). Za leto 2026 je upravni odbor odobril vmesno dividendo v višini 3,00 € na delnico (skupaj 4,5 mrd. €), z datumom brez dividende 23. novembra in izplačilom 25. novembra 2026. O preostalem izplačilu bo predlog podala skupščina leta 2027. Banka je napoved dobička za leto 2026 zvišala na „precej nad 11,5 mrd. €“.
Kakovost dobička in prevzemna strategija
Izboljšanje dobičkonosnosti UniCredit je večinoma strukturno: nominalni stroški so nižji kot leta 2021, provizije rastejo, banka pa je zmanjšala tveganost bilance. Del dobička pa izhaja iz deleža v rezultatih Commerzbank in drugih naložb, konsolidiranih po kapitalski metodi. Tudi njej pomagajo višje obrestne mere. ROTE nad 20 % je zato primerno razumeti kot zgornji razpon vzdržne dobičkonosnosti, ne kot novo normo za vse faze cikla.
Glavni strateški dogodek je prevzem nadzora nad Commerzbank $CBK.DE. UniCredit po menjalni ponudbi obvladuje 47,59 % osnovnega kapitala, kar ustreza 49,65 % glasovalnih pravic. ECB je 15. oktobra 2026 odobrila povečanje deleža nad dosedanji regulatorni prag. UniCredit pričakuje, da bo nadzor in novo upravljanje Commerzbank vzpostavila do 1. četrtletja 2027, ob predpostavki pridobitve nadaljnjih odobritev. Združitev s HVB bi po navedbah banke lahko potekala prej, kot je bilo sprva predvideno.