Ryanair ima več gotovine kot dolgov. Zakaj jo analitiki označujejo za podcenjeno?

Delnice irskega letalskega prevoznika se trgujejo za približno petino nižje od povprečne ciljne cene, ki so jo napovedali analitiki. Za nizko ceno stojijo rekordni dobički, neto gotovinski položaj ter nedavni spor z britanskim regulatorjem.
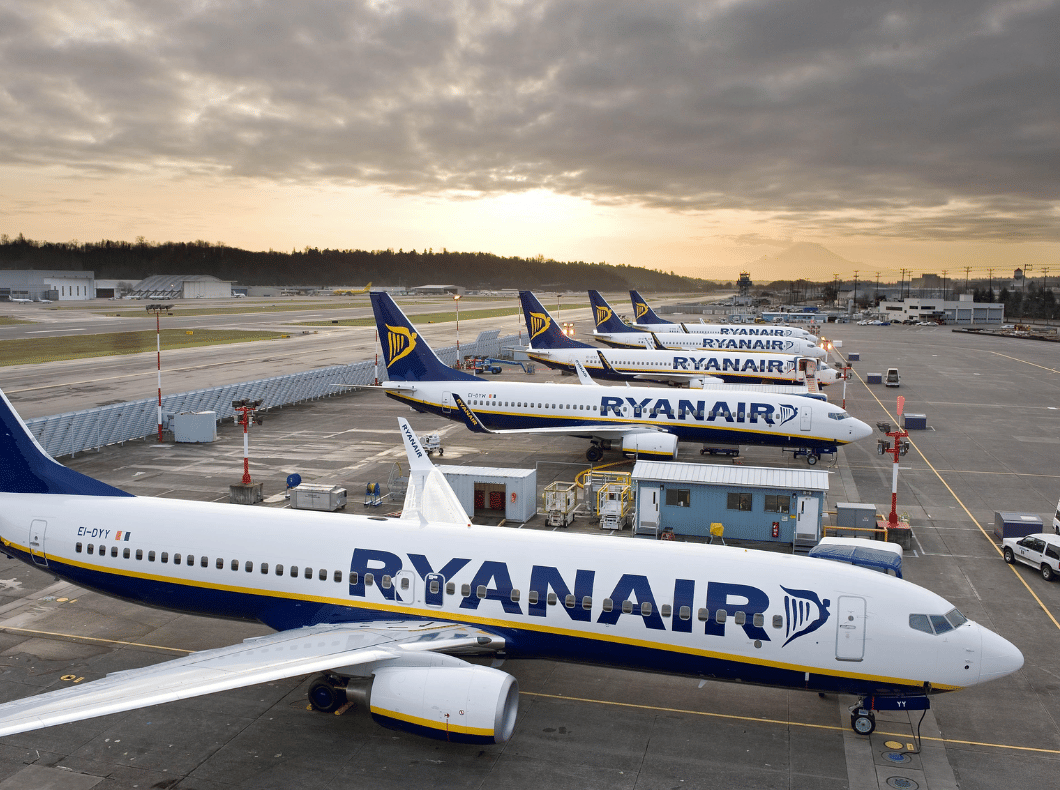
Delnice Ryanairja $RYAAY se sredi junija gibljejo okoli 62 dolarjev, medtem ko se povprečna ciljna ocena analitikov, ki spremljajo delnico, giblje blizu 74 dolarjev, najvišje ocene pa segajo celo do 82 dolarjev. Med trenutno ceno in tem, kam trg vidi podjetje čez eno leto, je razlika 20 %. Pri letalski družbi, še posebej evropski, to ni ravno običajna slika – letalske družbe so ponavadi sinonim za krhke marže in večno napete bilance stanja.
Ryanair je v tem pogledu že dlje časa izjema, vendar so zadnji rezultati to izjemnost še dodatno poudarili.
Številke, ki pri letalskih družbah niso samoumevne
Proračunsko leto 2026 (za Ryanair se je končalo konec marca) je prineslo dobiček po obdavčitvi v višini 2,17 milijarde evrov, kar je za 35 % več kot v prejšnjem letu. Brez enkratnih postavk je bil porast dobička še izrazitejši – 40 odstotkov. Prihodki so se povečali za 11 % na 15,54 milijarde evrov, medtem ko so se skupni operativni stroški nasprotno zmanjšali za 6 %. Hkrati je družba prepeljala rekordnih 208,4 milijona potnikov, kljub vztrajnim zamudam pri dobavi letal s strani Boeinga $BA.
Ključne točke iz rezultatov za poslovno leto 2026:
Čista gotovina v višini 2,1 milijarde evrov na dan 31. marca 2026 – podjetje ima torej več denarja kot dolgov
Lastniški kapital se je povečal za 3,1 milijarde evrov na 10,1 milijarde evrov
P/E okoli 5x, pod petletnim medianom podjetja
PEG-razmerje 0,83, kar kaže, da trg rasti podjetja ne ocenjuje v celoti
Donos na dividende okoli 1,6 % ter tekoči odkup lastnih delnic
Za primerjavo – večina velikih letalskih prevoznikov se dolgoročno spopada z visoko zadolženostjo zaradi dragega lizinga letal in občutljivosti na cene goriva. Ryanair pa si nasprotno lahko privošči, da nakupe novih letal financira iz lastnih sredstev in hkrati izplačuje dividende delničarjem.
»Boeing dejansko rešuje svoje težave z dobavami. Do poletja 2026 bomo imeli 29 novih letal, prvih 15 letal MAX 10 pa bo prispelo do poletja 2027.«
Michael O’Leary, izvršni direktor Ryanairja
Zakaj analitiki dvigujejo ciljne cene
Razpoloženje med analitiki se je v zadnjih mesecih občutno izboljšalo. Evercore ISI je marca dvignil oceno na »Outperform« in ciljno ceno s 75 na 80 dolarjev. Zacks Research je delnico preklasificiral na »Strong-Buy«. Po podatkih Yahoo Finance pet od analitikov, ki spremljajo delnico, priporoča nakup, noben pa ne priporoča prodaje.
»Čeprav bitcoin ne bo padel na nič« – tako bi lahko parafrazirali stavo skeptikov na letalski sektor na splošno, toda Ryanair že dolgo dokazuje nasprotno: model nizkih stroškov deluje tudi v cikličnem poslu, če podjetje stroške trdno obvladuje.
Zanimiva je tudi primerjava multiplikatorjev znotraj panoge. Po nedavni analizi Yahoo Finance se delnice Ryanair trgujejo s P/E okoli 5x, kar je ceneje kot pri konkurenčnih evropskih letalskih družbah s povprečjem 15,4x – a dražje kot svetovno povprečje letalskega sektorja, ki se giblje okoli 8,9x. Z drugimi besedami, delnica Ryanairja ni najcenejša v sektorju, vendar sodi med tiste z najbolj kakovostno bilanco.
Spor glede sedežev za družine zapleta sliko
V sicer spodbudno zgodbo je sredi junija posegel regulator. Britanski urad CMA je začel uradno preiskavo o tem, kako Ryanair zaračunava tako imenovani »obvezen družinski sedež« – pristojbino v višini okoli osmih funtov na let, ki jo mora plačati odrasla oseba, ki spremlja otroka v starosti od 2 do 11 let, da lahko sedi z njim zraven.
Regulator preiskuje, ali ta pogoj predstavlja nepošteno poslovno prakso in ali je pristojbina strankam predstavljena na pregleden način. Ryanair je preiskavo zavrnil z utemeljitvijo, da gre za neutemeljene trditve.
»Naša preiskava se bo osredotočila na to, kako Ryanair obravnava rezervacije družinskih sedežev in kako je cena predstavljena potrošnikom, da bi ugotovili, ali je v skladu s potrošniškim pravom.«
Hayley Fletcher, direktorica za varstvo potrošnikov, CMA
Sama po sebi gre za relativno majhen primer – britanski regulator lahko v skrajnem primeru naloži globo v višini do 10 % globalnega prometa podjetja, vendar je preiskava šele na začetku, podobni spori pri Ryanairju pa niso nič novega. Za vlagatelje je to bolj opomin, da regulativno tveganje v evropskem letalstvu nikoli ne bo popolnoma izginilo, čeprav finančni podatki izgledajo brezhibno.
Desetletni načrt: s 200 na 300 milijonov potnikov
Vodstvo podjetja medtem sporoča precej dolgoročnejše ambicije. Ryanair načrtuje rast s približno 200 milijonov na 300 milijonov prepeljanih potnikov letno v obdobju desetih let, in sicer v veliki meri zahvaljujoč naročilu 300 letal modela Boeing 737 MAX 10, katerih dobave naj bi potekale vse do leta 2034.
Podjetje hkrati računa, da bi se povprečni dobiček na potnika, ki danes znaša okoli 10 evrov, lahko postopoma povečal na 14 evrov, in sicer zaradi kombinacije rastočih cen letalskih vozovnic v Evropi in ohranjanja stroškovne prednosti pred konkurenco. Omejitve zmogljivosti pri Airbusu in Boeingu po mnenju vodstva podjetja koristijo prav tistim akterjem, ki imajo naročila za letala zagotovljena najdlje vnaprej, mednje pa spada tudi Ryanair.
Ostaja vprašanje, kako hitro se bo ta dolgoročna vizija odrazila v ceni delnic, ki se trenutno trgujejo z diskontom glede na ocene analitikov. Kratkoročno bo smer gibanja cene verjetno bolj določal izid spora z britanskim regulatorjem in to, kako hitro bo Boeing nadoknadil zamude pri dobavah – dolgoročno pa ima Ryanair na mizi kombinacijo, kakršne v letalskem sektorju ne najdete prav zlahka: naraščajoči dobički, neto denarna pozicija in jasno opredeljen načrt rasti za naslednje desetletje.