3, po mnenju trga, visokokakovostne potrošniške delnice z do 6-odstotno dividendo

Leto 2026 je obrambnim potrošniškim delnicam povrnilo pozornost, ki so jo v dobi umetne inteligence za nekaj časa povsem izgubile. Vsak naslov iz sektorja „staples“ pa ne ponuja enake kakovosti poslovanja. Naslednja tri podjetja spadajo na newyorški borzi med podjetja z najvišjim donosom na vloženi kapital in najmočnejšim ustvarjanjem denarja v svoji panogi. Vsako od njih se pri tem spopada s svojimi izzivi. Skupno pa imajo poleg drugih znakov tudi to, da vsa kotirajo na NYSE.
Ključne točke
Obrambna rotacija običajno ni trajna. Sektor letos vodi trg, vendar je znotraj njega razpršenost kakovosti ogromna, visok dividendni donos sam po sebi pa ne pove ničesar o kakovosti poslovanja.
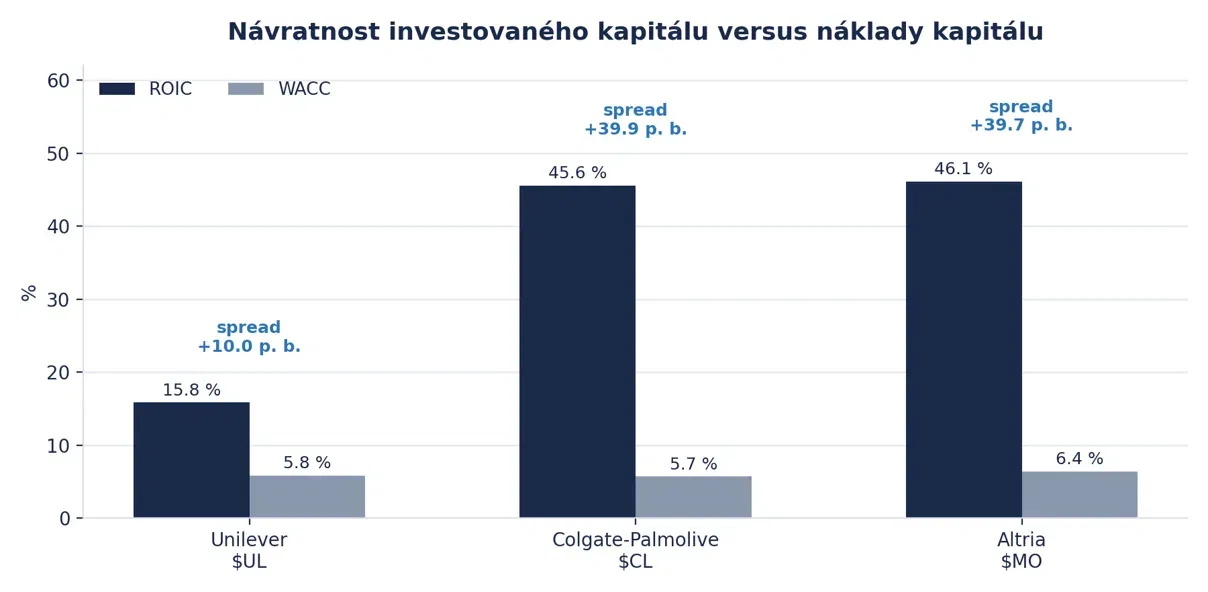
Odloča razmik ROIC nad WACC, ne dividenda. Pri dveh od treh naslovov presega 39 odstotnih točk, pri tretjem je 10. To je edino število, ki dolgoročno loči kakovostno podjetje od obvezniškega nadomestka.
Mnogokratniki so letos v tem sektorju neuporabni. Prestrukturiranje, odcepitev divizij in enkratne postavke premikajo P/E v obe smeri. Razlika med trailing in forward vrednostjo dosega pri enem naslovu dvanajst točk.
Rast obsega v primerjavi s cenovno rastjo je tisto, kar trg zanima. Podjetje, ki raste s prodanimi kosi, pridobiva tržni delež. Podjetje, ki raste le s ceno, izčrpava pripravljenost potrošnika za plačilo.
Trg je leta 2026 prerazporedil prioritete. Po dveh letih, ko je kapital tekel skoraj izključno v infrastrukturo umetne inteligence in tehnološke megacape, se je od začetka letošnjega leta močno povečalo zanimanje za obrambne sektorje. Potrošniško blago za vsakdanjo rabo spada skupaj z energetiko med najmočnejše segmente trga, in to v okolju geopolitičnih napetosti, višjih cen goriv in previdnejšega potrošnika. Sektorski ETF, kot je $XLP, so zabeležili enega najboljših začetkov leta v celotnem zadnjem desetletju.
Rotacija v obrambo pa sama po sebi ne pove nič o kakovosti konkretnih podjetij. Sektor potrošniškega blaga je znotraj zelo neenoten. Poleg podjetij z resnično cenovno močjo in visokim donosom na kapital se v njem nahaja tudi vrsta podjetij, ki rastejo le z inflacijo in katerih marže se dolgoročno ožijo. Zato je ključno razlikovati, kaj je resnično kakovostno podjetje in kaj le obvezniški nadomestek z visoko dividendo.
Za kakovost v tem kontekstu štejemo kombinacijo treh stvari. Donos na vloženi kapital močno nad stroški kapitala, visoko konverzijo dobička v prosti denarni tok in sposobnost vračanja kapitala delničarjem, ne da bi moralo podjetje povečevati zadolženost. Trije naslovi z NYSE, ki jim bomo danes posvetili pozornost, ta merila izpolnjujejo, vendar vsak na drugačen način in z različnim tveganim profilom.
Skupni znaki:
• Beta pod 0,5 pri vseh treh naslovih, torej občutno nižja volatilnost kot pri širokem trgu
• ROIC nad 15 % pri tehtanih stroških kapitala pod 6,5 %
• FCF marža nad 14 % in dividenda v celoti pokrita z operativnim denarnim tokom
• Kategorije s ponavljajočimi se nakupi, ki so malo občutljive na gospodarski cikel
Osnovni pregled
Kazalnik | Unilever $UL | Colgate-Palmolive $CL | Altria $MO |
Cena delnice | 62,96 USD | 93,27 USD | 68,35 USD |
Tržna kapitalizacija | 135,7 mlrd. USD | 74,4 mlrd. USD | 114,1 mlrd. USD |
Enterprise value | 168,6 mlrd. USD | 80,8 mlrd. USD | 136,3 mlrd. USD |
Prihodki (TTM) | 57,8 mlrd. USD | 21,1 mlrd. USD | 20,4 mlrd. USD |
Beta (5 let) | 0,45 | 0,33 | 0,50 |
Sprememba cene v 52 tednih | −7,97 % | +10,24 % | +8,23 % |
Konsenz analitikov | Buy | Buy | Hold |
Povprečna ciljna cena | 73,63 USD | 98,95 USD | 70,64 USD |
Dividenda, odlični rezultati in povratni odkupi pa niso vse. Bodo ta podjetja prestala našo analizo in dokazala svojo resnično notranjo vrednost?