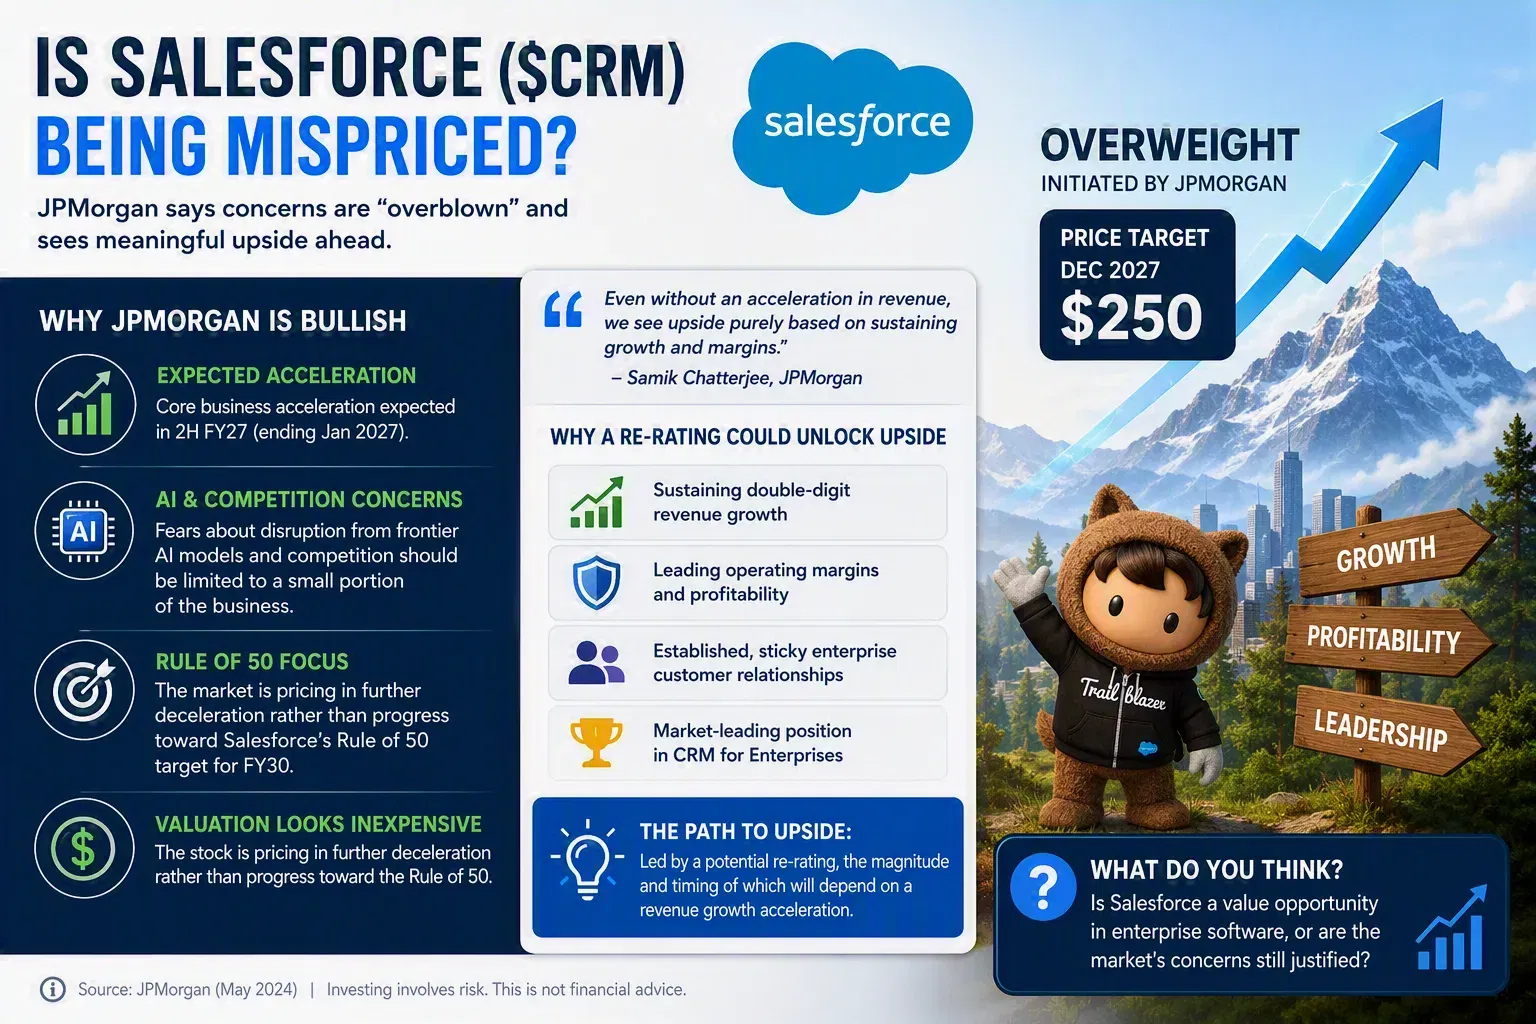
🚀 Ali trg napačno vrednoti $CRM?
JPMorgan meni, da da.
Podjetje je začelo pokrivanje Salesforcea z oceno Overweight in ciljno ceno 250 USD, pri čemer trdi, da so številni pomisleki, ki obremenjujejo delnico, »pretirani«.
📌 Ključne točke bikovske teze:
✅ Zdi se, da trg v ceno vgrajuje nadaljnje upočasnjevanje rasti, ne pa Salesforceovega napredka proti dolgoročnemu cilju Rule of 50.
✅ JPMorgan pričakuje pospešitev osnovnega poslovanja Salesforcea v drugi polovici poslovnega leta 2027, kar bi lahko pomagalo ponovno vzbuditi zaupanje vlagateljev.
✅ Strahovi glede motenj zaradi naprednih modelov umetne inteligence in povečane konkurence naj bi vplivali le na sorazmerno majhen del poslovanja.
✅ Tudi brez večjega pospeška prihodkov lahko Salesforceova kombinacija:
🔹močne dobičkonosnosti
🔹vodilnih marž v panogi
🔹trajnih odnosov s poslovnimi strankami
🔹tržnega vodstva na področju CRM
...upraviči višje vrednotenje, kot ga trenutno pripisuje trg.
💡 Morda najzanimivejša ugotovitev je, da JPMorgan meni, da bi naslednji val rasti lahko izviral manj iz eksplozivne rasti in bolj iz prevrednotenja. Z drugimi besedami, vlagatelji bodo morda sčasoma pripravljeni plačati višji večkratnik za podjetje, ki še naprej zagotavlja dosleden denarni tok, širjenje marž in disciplinirano izvajanje.
Medtem ko umetna inteligenca prevladuje v razpravah o programski opremi, Salesforce ostaja ena največjih platform poslovne programske opreme na svetu. Zdaj poteka razprava o tem, ali trg podcenjuje sposobnost podjetja, da združi inovacije na področju umetne inteligence z dobičkonosno rastjo.
📈 Vprašanje za vlagatelje: Ali je Salesforce priložnost vrednosti v poslovni programski opremi ali so tržni pomisleki glede rasti in konkurence na področju umetne inteligence še vedno upravičeni?
🎯 Ne pozabite mi slediti za več tržnih novic in analiz.
#Salesforce #CRM #Investing #StockMarket #ArtificialIntelligence #EnterpriseSoftware #TechnologyStocks #JPMorgan #GrowthInvesting #ValueInvesting 📊💙