


Zavarovanje proti zlomu Oracla je danes dražje kot kadar koli v zgodovini podjetja. Od junk obveznic ga loči le ena stopnja. Kaj to pomeni in zakaj bi vas moralo skrbeti.
Oracle se zadolžuje kot še nikoli
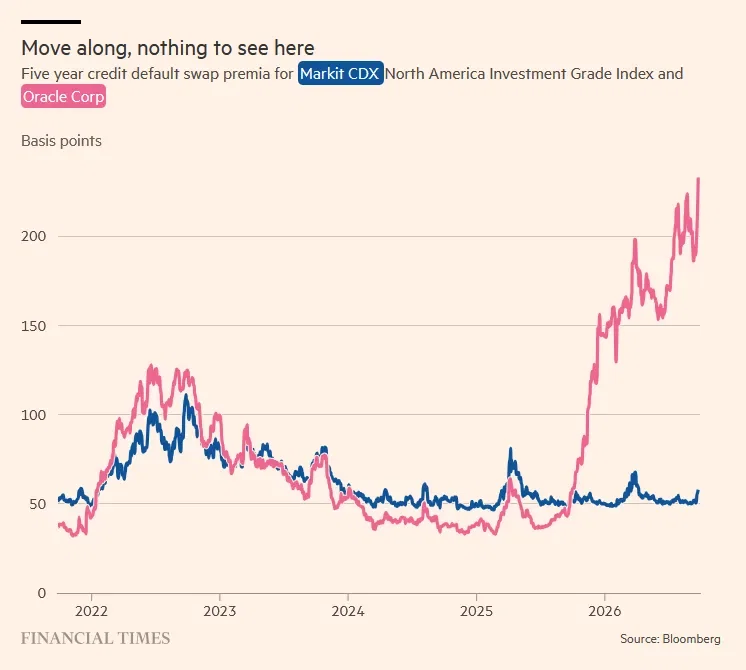
Spremljam to že nekaj tednov in številke govorijo jasno: zavarovanje pred neplačilom dolga (CDS) pri Oraclu $ORCL je poskočilo na zgodovinski vrh. Za primerjavo: še pred letom dni so se spreadi Oracla gibali v bistvu na ravni zdravih investicijskih podjetij. Danes so popolnoma drugje in graf to kaže brutalno: strm, skoraj navpičen porast v zadnjih mesecih, medtem ko preostali trg (indeks investicijskih obveznic) ostaja miren.
Rating podjetja je zdaj le eno stopnjo nad junk obveznicami: torej nad "odpadom", kamor vlagatelji posegajo le z zavedanjem visokega tveganja in za to zahtevajo višji donos. Z drugimi besedami: trg dolga začenja Oracle ceniti, kot da je veliko bolj tvegan, kot ga vidi delniški trg, saj se delnice za zdaj držijo na spodobni ceni.
Zakaj se to dogaja
Oracle se je do ušes zadolžil zaradi gradnje ogromnih AI podatkovnih centrov, predvsem za OpenAI, pa tudi druge velike igralce. Ta stava je kapitalsko izjemno zahtevna: gradite strežniške hale, kupujete čipe za milijarde, plačujete energijo, in to vse prej, preden vam to prinese evro nazaj. Oracle se je v bistvu zavezal megalomanskim pogodbam, ki jih mora financirati z dolgom, ker iz lastnega denarja za to nima.
Banka Barclays je že prej opozorila, da lahko Oraclu brez dodatnega priliva financiranja denarja zmanjka že ta november.
Kaj se zgodi, če rating pade še nižje
Če bonitetne agencije Oracle znižajo še za eno stopnjo, bo podjetje padlo naravnost v junk kategorijo. Ocene pravijo, da bi to iz ključnih investicijskih indeksov izločilo obveznice v vrednosti 120 milijard dolarjev. In to je tisti del, ki ga običajni vlagatelj pogosto podceni: veliko skladov ima mandat, da imajo lahko le obveznice investicijskega razreda. Ko podjetje pade v junk, ti skladi nimajo izbire in morajo obveznice prodati, ne glede na to, ali verjamejo v posel ali ne. Prisilna prodaja lahko dodatno potisne cene obveznic navzdol in tveganje še poslabša, tako da se lahko sprevrže v samouresničujočo se spiralo.
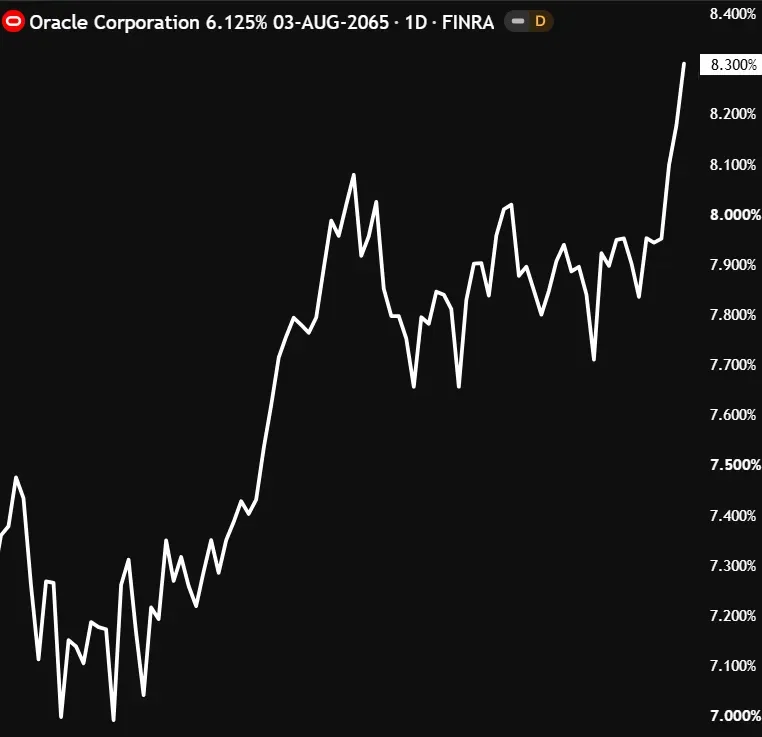
To je točno tista vrsta tveganja, ki se v evforiji okoli AI pogosto spregleda. Trg nagrajuje podjetja, ker "so v AI", in cena delnice to odraža z navdušenjem. A kapitalska zahtevnost celotne stave se rešuje z dolgom, trg dolga pa je veliko bolj hladnokrven kot delniški. Ne igra na zgodbo, igra na sposobnost odplačevanja. Oracle nikakor ni edini, ki tako financira prihodnost z dolgom, zgrajenim na predpostavki, da bo povpraševanje po AI infrastrukturi trajalo leta in da pogodbe ne bodo preklicane.
Kaj storiti, če imate Oracle v portfelju?
Če imate Oracle v portfelju, spremljajte raje odločitve bonitetnih agencij in gibanje CDS spreadov kot četrtletne rezultate, tam se tveganje pokaže prej. In na splošno velja ena stvar: AI razcvet ne pomeni, da je vsako podjetje, ki vanj vlije milijarde, samodejno varna stava.