


Wells Fargo je podvomil o ključni zgodbi rasti AppLovina
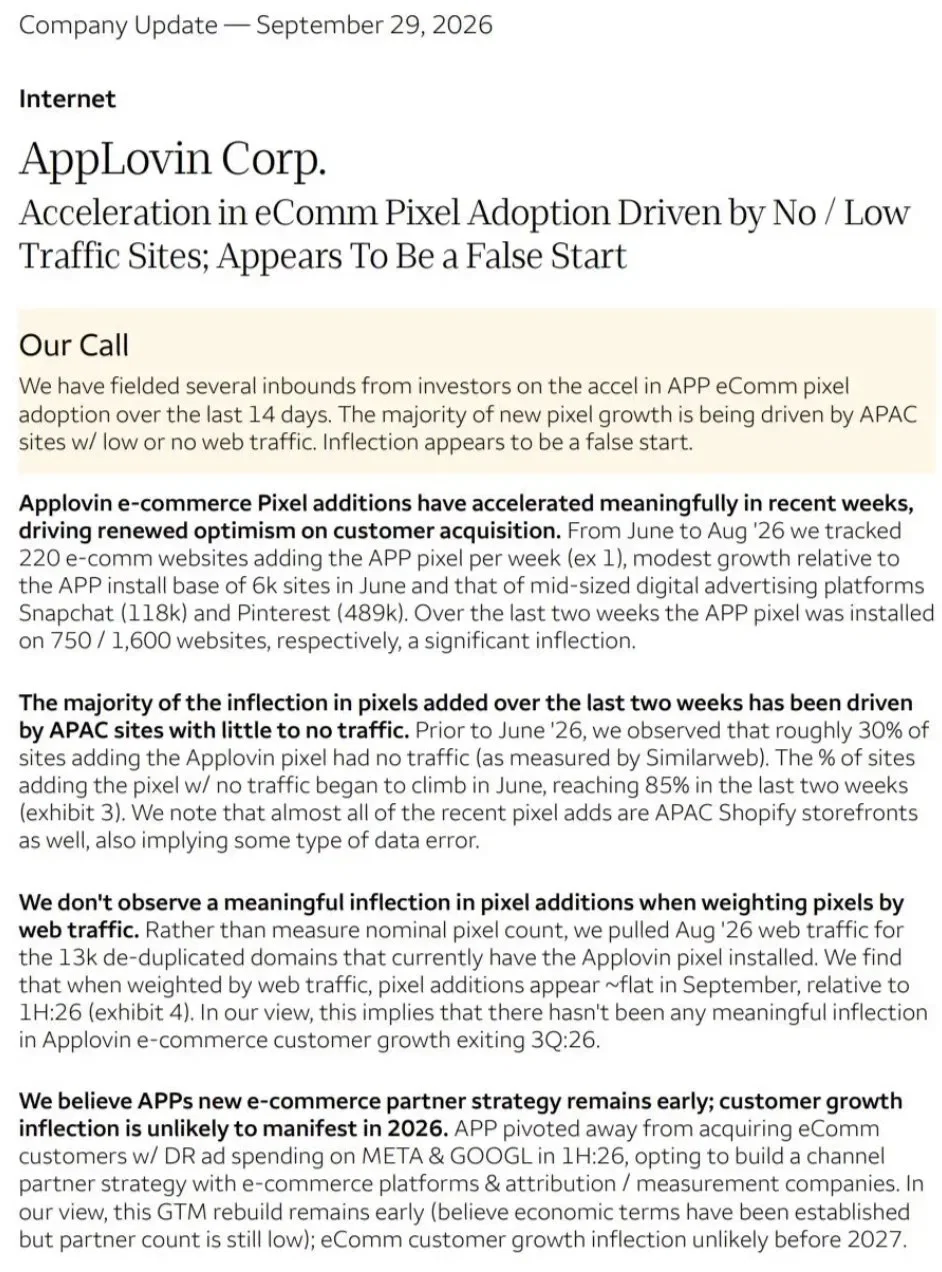
Po nedavnih poročilih Wells Fargo v svojem poročilu trdi, da je pospešeno uvajanje e-trgovine Pixel pri $APP v veliki meri iluzija. Med junijem in avgustom je banka spremljala dodajanje 220 novih spletišč s Piklom na teden. V zadnjih dveh tednih je tempo skokovito narasel na 750–1.600 novih spletišč na teden, kar na prvi pogled deluje kot bistveno pospeševanje.
Toda po mnenju Wells Farga so skoraj vsa ta nova spletišča APAC Shopify e-trgovine z ničelnim ali zanemarljivim obiskom. Delež spletišč brez prometa je poskočil s 30 % (pred junijem) na 85 % (zadnja dva tedna). Ko rast ponderiramo z dejanskim obiskom, pospeška ni videti – uvajanje je praktično nespremenjeno. Banka je zato navidezni razcvet označila za »lažni začetek« in zapisala, da realni preobrat v segmentu e-trgovine pričakuje šele leta 2027, ne letos. Oceno in ciljno ceno je pustila pri Equal Weight/325 USD.
Kaj to pomeni za delničarje
Uvajanje Pixla je bilo v zadnjih mesecih eden redkih javno spremljanih signalov, na podlagi katerega so vlagatelji ocenjevali, kako hitro AppLovinu uspeva nova strategija – prodaja oglasov e-trgovinam prek partnerstev s platformami namesto neposrednega nakupa oglasov pri Meti $META in Googlu $GOOG. Če je branje Wells Farga pravilno, je trg v zadnjih tednih morda zamenjeval naraščajoče število spletišč z realnim poslom, ki za njim ne stoji. To je težava predvsem za tiste, ki so v delnici videli hitro diverzifikacijo od oglaševanja iger na širši trg e-trgovine – ta argument zdaj dobiva razpoko.
Pomembno je ločiti dejstva od interpretacije: gre za mnenje ene banke, ne za preverjeno metodologijo, ki bi jo potrdil kdo neodvisen. AppLovin se na to ni javno odzval, podatki o dejanskem obisku Similarweb pa niso popolno orodje – pri manjših e-trgovinah lahko podcenjujejo promet. Hkrati pa to prihaja v času, ko se delnica sooča tudi z drugimi težavami: tožbo z Unityjem (AppLovin ni uspel s predhodno odredbo) in naraščajočimi skupinskimi tožbami v ZDA.
Kako je to premaknilo delnice
Odziv trga je bil opazen, a ne katastrofalen. Delnice so v posameznih dneh po objavi poročila padle za 4,5 % in so večkrat zdrsnile na nova letna dna. Konkurenti iz sektorja ad-tech (na primer $TTD, $MGNI) so v istem času ostali praktično brez premika, kar kaže, da gre za repricing, specifičen za $APP, ne za širšo razprodajo sektorja. V celem letu 2026 je delnica v minusu približno 56 %, zato je poročilo udarilo naslov, ki je bil že pod močnim pritiskom – in zato vsak nov dvom o zgodbi rasti premakne ceno bolj, kot bi jo pri stabilnem podjetju.