


5 podjetij, ki lahko zvišajo cene, ne da bi izgubila stranke

Vsako podjetje zna zvišati cene, a le redka znajo po podražitvi obdržati stranke. Odvoz odpadkov, bonitetna agencija, deratizator, dobavitelj delovnih oblačil in dražbena hiša za poškodovana vozila slovijo kot podjetja s cenovno močjo. Rezultati iz leta 2026 kažejo, da pri dveh od njih ta sloves podpirajo številke, pri drugih dveh le delno, pri enem pa temelji predvsem na preteklosti.
Ključne točke
Cenovna moč petih podjetij temelji na nujnosti storitve, stroških zamenjave dobavitelja ali na podatkih in mrežnem učinku.
Najmočnejša je tam, kjer jo varuje regulacija ali težko ponovljiva infrastruktura. Najšibkejša je pri podjetjih z malo močnimi strankami.
Neposredno podražitev meri le eno podjetje. Pri ostalih zgolj rast prihodkov ne dokazuje cenovne moči.
Najdražja delnica pripada podjetju z najmanj dokazano cenovno močjo, najcenejša podjetju z najšibkejšim položajem do strank.
Dve delnici sta v enem letu izgubili več kot 40 %, a tudi nižje vrednotenje samo po sebi ne odtehta šibkejše cenovne moči.
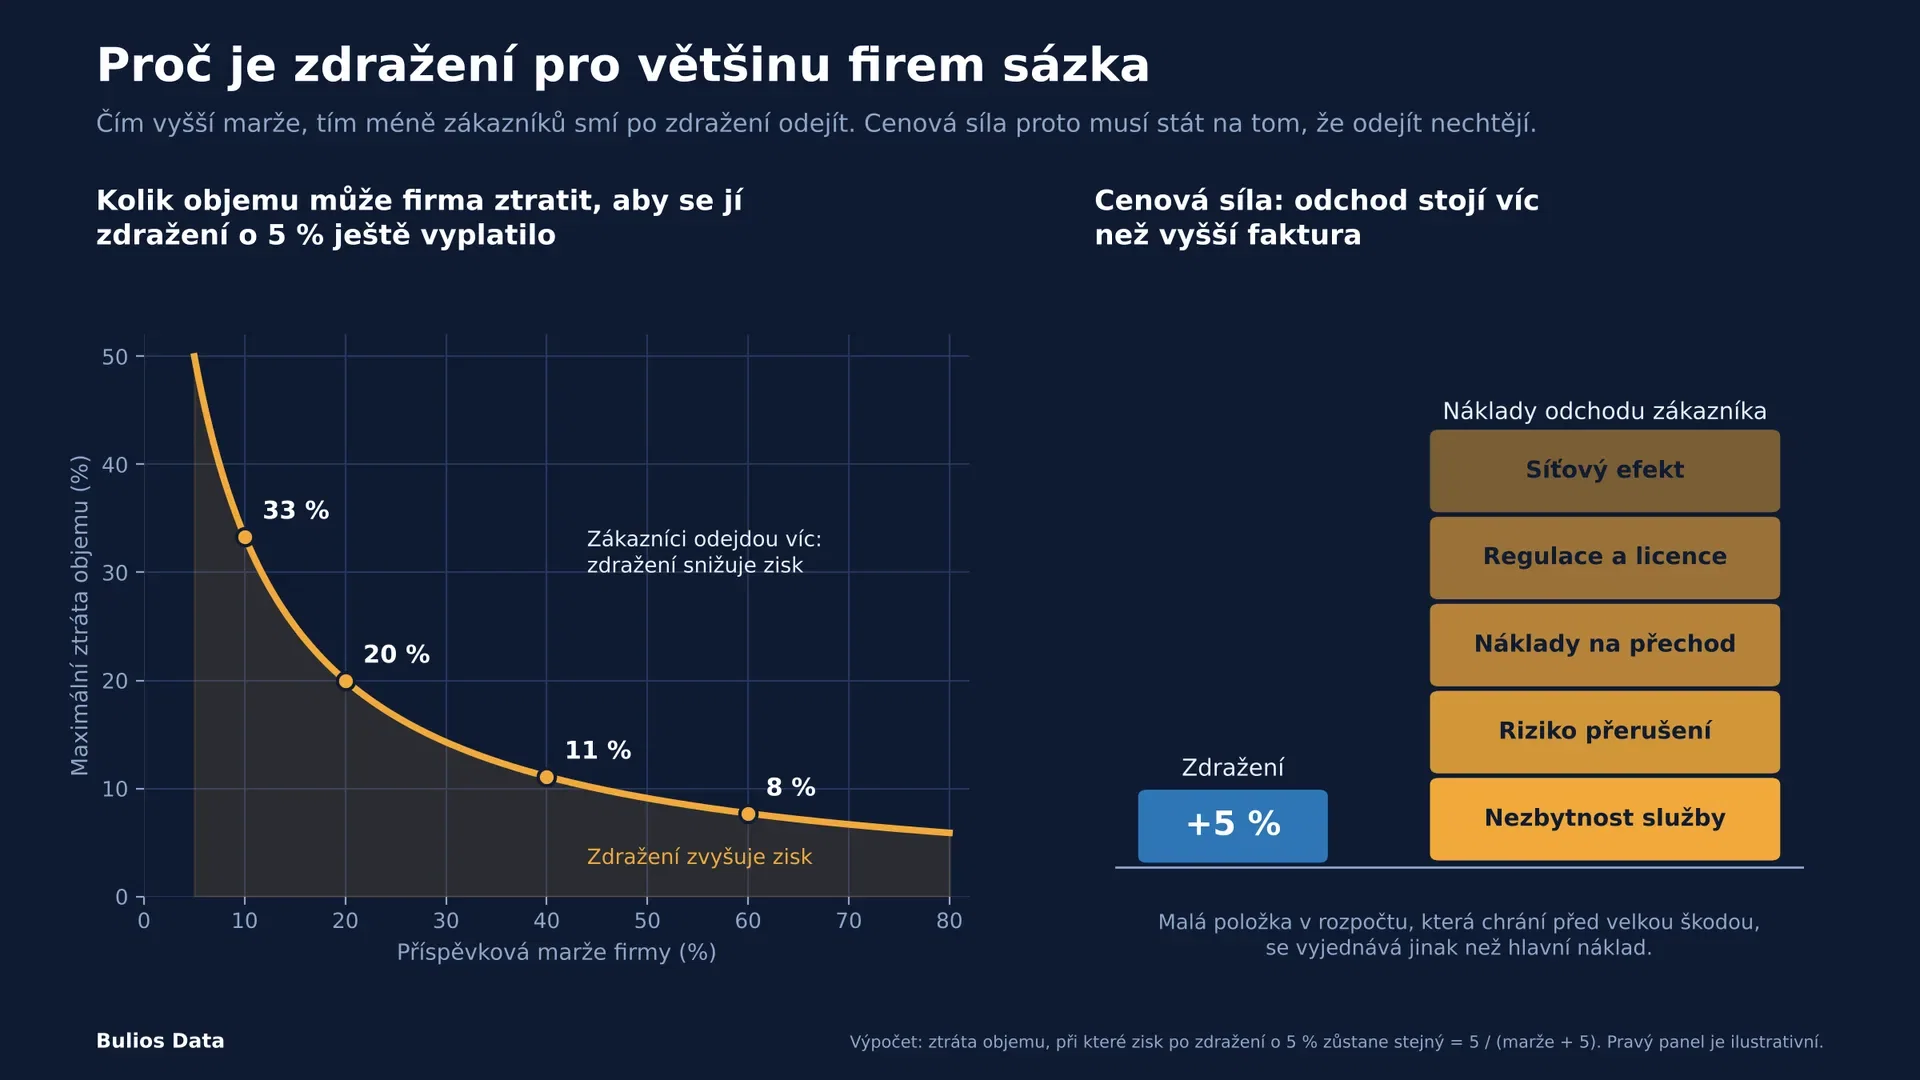
Ko podjetje zviša ceno za 5 %, se odloča o veliko več kot o 5 % prihodkov. Stranka, ki zaradi podražitve odide, odpelje s seboj celoten prihodek od naročila, pridobivanje nove stranke pa običajno stane več kot ohranjanje stare. Ekonomija to občutljivost povpraševanja na ceno opisuje kot cenovno elastičnost. Pri večini podjetij je tako visoka, da podražitev postane izbira med tržnim deležem in maržo. Izjema so podjetja, pri katerih stranka zamenjavo dobavitelja dojema kot večje tveganje kot višjo položnico.
Cenovna moč nastane tam, kjer je odhod za stranko dražji od same podražitve. Razlog je lahko nujnost storitve, tveganje ob njeni prekinitvi, pogodbeni in operativni stroški zamenjave dobavitelja, regulacija, ki omejuje število konkurentov, ali mrežni učinek, ko vrednost platforme raste s številom udeležencev. Veliko vlogo igra tudi delež storitve v proračunu stranke. Postavka, ki predstavlja del stroškov in hkrati ščiti pred veliko škodo, se pogaja drugače kot glavna stroškovna postavka.
Visoka marža ali prevladujoč tržni delež samodejno ne dokazujeta cenovne moči. Marža je lahko visoka zaradi nizkih stroškov, tržni delež pa lahko podjetje drži ravno zato, ker je poceni. Prepričljiv dokaz je šele položaj, ko podjetje večkrat zviša cene hitreje od stroškov, obseg pri tem bistveno ne pada in stranke ne odhajajo h konkurenci. Pri petih podjetjih v tej analizi je dokazna situacija zelo različna. Nekatera objavljajo neposredni cenovni kazalnik, druga le celotno organsko rast, iz katere cene ni mogoče ločiti.
Za vlagatelja ima cenovna moč dvojen pomen. Ščiti dobičkonosnost v obdobju inflacije, ker se višje plače in gorivo lahko prenesejo v cene. Hkrati je lastnost, za katero trg običajno plača visok večkratnik dobička. Če se izkaže za šibkejšo, kot je trg predvideval, lahko delnica izgubi tudi ob rastočih dobičkih. Prav to se je v zadnjih dvanajstih mesecih zgodilo pri dveh od petih spremljanih delnic.
Waste Management
Infrastruktura, ki je ni mogoče hitro zgraditi
Odvoz odpadkov je storitev, ki je ni mogoče odložiti. Gospodinjstvo, restavracija in tovarna ne morejo odpadkov skladiščiti mesec dni, zato povpraševanje po odvozu z gospodarstvom niha le omejeno. A sama nujnost ne pojasni cenovne moči: tudi odvoz zmore manjše lokalno podjetje z nekaj vozili. Ključno premoženje Waste Management $WM je mreža odlagališč in pretovornih postaj, ki tvori ozko grlo celotne panoge.
Novo odlagališče potrebuje leta dovoljevanja, soglasje lokalnih oblasti in običajno naleti na odpor prebivalcev. Konkurent zato lahko ponudi cenejši odvoz, a mora odpadke vseeno nekam odpeljati, v številnih regijah to pomeni na odlagališče WM ali Republic Services. Kdor ima v lasti končno infrastrukturo, določa ceno tudi tistim, ki z njim tekmujejo v odvozu. Gostota tras dodaja stroškovno prednost: vozilo, ki na eni ulici oskrbi deset strank namesto treh, ima bistveno nižje stroške na posodo.
Osnovna cena raste hitreje od stroškov
WM objavlja neposredni cenovni kazalnik, kar je med petimi podjetji izjemno. V 2. četrtletju 2026 je osnovna cena dosegla 5,7 %, prihodek od cen v segmentu odvoza in odstranjevanja pa 3,6 %. Obseg v tem segmentu je padel za 1,8 %, po očiščenju lanskih čistilnih del po požarih za 0,4 %. Stroški plač so zrasli približno za 4 %, obratovalni stroški odvoza pa manj kot za 1,7 %, prilagojena marža EBITDA pa se je povečala za 40 bazičnih točk na 30,9 %.
Razlika med osnovno ceno in prihodkom od cen je za vlagatelje ključna. Osnovna cena meri podražitev pri obstoječih strankah, prihodek od cen zajema dejansko doseženo povprečno ceno, vključno s popusti, odhodi in spremembo strukture naročil. Osnovna cena je poleg tega notranja metrika vodstva, izračunana po preteklih predpostavkah, ne računovodski podatek. Zanesljivejši dokaz je zato kombinacija prihodka od cen nad tempom inflacije in majhnega padca obsega.
Kje se cenovna moč konča
Del padca obsega je nameren. WM zavestno zapušča manj dobičkonosna stanovanjska naročila, katerih izgube so se po navedbah vodstva v 2. četrtletju medletno zmanjšale za 210 bazičnih točk. Ta korak obenem kaže mejo cenovne moči. Občinska naročila za stanovanjski odvoz se oddajajo na javnih razpisih za več let, občina izbira po ceni in WM pri njih ne more poljubno zviševati cen. Podjetje zato raje naročilo izpusti, kot da bi ga podaljšalo po neugodni ceni.
Močan cenovni položaj se tako nanaša predvsem na poslovne stranke in pristojbine za odlagališča, šibkejši pa je pri občinah. Znižanje napovedi prihodkov na 26,28 do 26,48 mrd. USD zaradi nižjega obsega dodatno opominja, da cena ne more v celoti nadomestiti šibkejše industrijske aktivnosti. Cenovna moč WM je zato dolgoročna, a geografsko in segmentno neenakomerna: najmočnejša v regijah, kjer ima podjetje v lasti odlagališče, in najšibkejša tam, kjer tekmuje le z odvozom.