


Kaj pa, če novi podatki o podjetju, ki je izgubilo skoraj 65 % vrednosti, kažejo ravno nasprotno od tega, česar se boji trg? 👀
Najnovejše poročilo Tenjina prinaša zelo zanimive številke o podjetju AppLovin $APP . V Q3 2026 je podjetje ustvarilo 53% prihodkov od oglaševanja v mobilnih igrah na iOS, v primerjavi s 44 % v Q2. Na Androidu se je njegov delež povečal s 23 % na 29%, s čimer je celo prehitel Google AdMob (22 %).
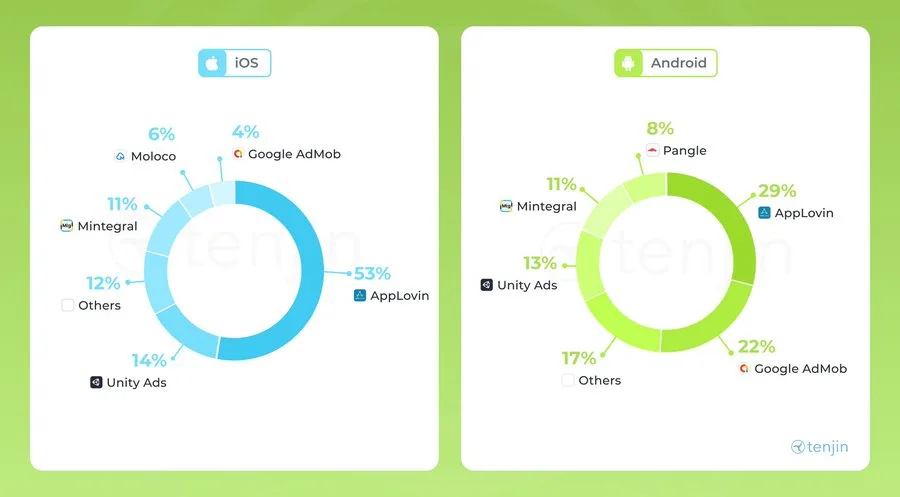
Ne gre za delež na celotnem trgu mobilnega oglaševanja, temveč za prihodke od oglaševanja v igrah, ki jih spremlja Tenjin. Kljub temu je trend precej jasen: AppLovin je medletno pridobil 11 odstotnih točk na iOS in 10 na Androidu.
Ne gre le za to, kolikšen tržni delež pridobiva, temveč tudi za to, zakaj ga pridobiva
To bi lahko bil še en dokaz tehnološke prednosti oglaševalskega sistema Axon AI. Če lahko oglaševalcem zagotavlja boljši donos, so za oglaševanje pripravljeni plačati več. Razvijalci iger posledično zaslužijo več, AppLovin zmaga v več oglaševalskih dražbah in pridobi dodatne podatke za izboljšanje svojih modelov.
Tu se lahko ustvarja zelo močna konkurenčna prednost, ki je ne bo lahko posnemati. Ta mehanizem že potrjujejo tudi številke. V Q2 so se prihodki AppLovina povečali za 53 % na $1,92 milijarde, medtem ko so se čisti prihodki od oglaševanja na namestitev povečali za 58 %, čeprav se je samo število namestitev zmanjšalo za 2%.
To je zelo pomembno. Podjetje ne raste zgolj zaradi večjega obsega oglaševanja, temveč predvsem zato, ker zna obstoječi obseg bolje monetizirati. Ker gre za zelo dobičkonosen programski model, lahko izboljšanje učinkovitosti občutno vpliva na dobiček in denarni tok.
In za koliko lahko danes kupimo ta posel?
Po ogromnem padcu se delnice trgujejo pri približno $260, kar pomeni P/E okoli 20, forward P/E 14,4 in P/FCF okoli 19.
Po mojem mnenju so to zelo zanimivi večkratniki za podjetje, ki je nazadnje povečalo prihodke za 53 %. Toda trg upošteva tudi resnična tveganja: negotovost glede hitrosti nadaljnjih izboljšav Axona, konkurenco, pravne spore in vprašanje, ali se lahko uspešno širi zunaj mobilnih iger.
Prav hitrost izboljšav Axona je trenutno eno največjih odprtih vprašanj. V Q2 so namreč nove izboljšave modelov prispele pozneje, kot je pričakovalo vodstvo, kar je prispevalo k razočaranju vlagateljev. Izvršni direktor Adam Foroughi pa je trdil, da so bile uvedene že na začetku Q3 in da so prinašale boljše rezultate.
Zdaj vidimo, da je AppLovin v Q3 pridobil dodatni tržni delež na obeh platformah. To še ne dokazuje, da se je učinkovitost modelov kakor koli izboljšala, vsekakor pa ne podpira trditve, da njegova konkurenčna prednost izginja.
Tu vidim tudi možen katalizator. Naslednji poslovni rezultati bodo objavljeni že 4. novembra, analitiki pa pričakujejo približno $2,08 milijarde prihodkov. Če so se nove izboljšave Axona odrazile v višjih absolutnih prihodkih in dobičku, bi AppLovin lahko znova pozitivno presenetil.
Seveda samo rast tržnega deleža po podatkih Tenjina še ne zagotavlja rasti prihodkov ali preseganja napovedi. Toda v kombinaciji s tem, kar je sporočilo vodstvo, je to po mojem mnenju precej zanimiv signal.
Osebno imam občutek, da trg AppLovin trenutno kaznuje predvsem zaradi negotovosti glede prihodnje rasti, medtem ko njegov konkurenčni položaj ostaja precej močan. Ob trenutnem vrednotenju se mi razmerje med potencialnim donosom in tveganjem zdi vse bolj smiselno.