


Ta priljubljena delnica med vplivneži je v enem mesecu padla za 41 %. Je to priložnost?

Delnice Nebiusa so v zadnjem mesecu izgubile skoraj polovico vrednosti. Po predhodni strmi rasti se ob delnici postavlja vprašanje, ali je padec končno ustvaril privlačnejšo vstopno ceno v specializirano infrastrukturo za umetno inteligenco ali pa šele začenja bolj realistično vrednotiti izjemne kapitalske izdatke, potrebo po dodatnem financiranju in negotovost glede tega, ali bodo ogromne naložbe v grafične procesorje in podatkovne centre delničarjem prinesle ustrezen donos.
Ključne točke
Padec je pretežno sektorski. Sprožili so ga pomisleki glede financiranja, visoki donosi obveznic CoreWeava, nižji od pričakovanih kapitalski izdatki Microsofta in opozorilo Gartnerja o preživetju večine neoblačnih ponudnikov.
Temelji v Q2 2026 ostajajo močni: prihodki v višini 582,3 milijona USD (+454 % medletno), prilagojena EBITDA v višini 236,2 milijona USD (41-odstotna marža), ARR 3 milijarde USD. Rezultati za Q3 2026 bodo objavljeni 12. novembra 2026.
Načrtovani kapitalski izdatki v višini 20-25 milijard USD za leto 2026 so izjemni. V prvi polovici leta je družba porabila 8,1 milijarde USD. Sama rast prihodkov ne ustvarja vrednosti, če se donosnost kapitala ne izkaže za privlačno.
Zaostanek naročil nad 40 milijard USD in predplačila, ki pokrivajo 50-60 % kapitalskih izdatkov pri nekaterih pogodbah, zmanjšujejo kratkoročno potrebo po financiranju, vendar ne zagotavljajo realizacije in ne ščitijo pred padcem cen grafičnih procesorjev.
Sama rast prihodkov ne zagotavlja vrednosti za delničarje. Ob kapitalskih izdatkih v višini 20–25 milijard USD in visokih amortizacijskih stroških grafičnih procesorjev lahko donosnost vloženega kapitala ostane nizka.
Predstavitev družbe
Skupina Nebius je nastala leta 2024 kot naslednica nizozemskega holdinga Yandex N.V. po prodaji ruskih sredstev. Družba je specializirana za oblak AI in infrastrukturo za računalniško obdelavo umetne inteligence. Ponuja GPU-as-a-service in celovito platformo, optimizirano za učenje in sklepanje modelov. V nasprotju s hiperskalerji nima širokega ekosistema programske opreme in storitev. Konkurira predvsem specializiranim neoblačnim ponudnikom, kot je CoreWeave $CRWV, pa tudi z oddajanjem zmogljivosti v najem velikim tehnološkim podjetjem.
Trg zmogljivosti za računalniško obdelavo AI hitro raste zaradi povpraševanja po učenju velikih modelov in vse pogostejše uporabe sklepanja v produkciji. Hkrati je izjemno kapitalsko intenziven. Podatkovni centri, grafični procesorji (zlasti NVIDIA $NVDA), energetska infrastruktura in priključitev na omrežje zahtevajo milijarde dolarjev, še preden začnejo ustvarjati stabilne denarne tokove. Amortizacija strojne opreme je visoka, ekonomska življenjska doba grafičnih procesorjev se s prihodom novih generacij krajša, izkoriščenost zmogljivosti pa mora biti visoka, da se naložba povrne.
Sprememba razpoloženja vlagateljev in širši kontekst padca
Oktobra in novembra 2026 se je razpoloženje vlagateljev do tega segmenta poslabšalo. Donosi obveznic CoreWeava $CRWV so se povzpeli na približno 15 % in več, Microsoft $MSFT je napovedal nižje kapitalske izdatke od pričakovanih (delno zaradi zamud pri dobavah tretjih oseb), pojavila pa so se tudi poročila o začasno zaostrenem dostopu do dolžniških trgov za podjetja brez močnih neodvisnih prihodkov. Izvršni direktor Arkady Volozh je sam omenil, da so bili nekateri viri kapitala začasno zaprti. To pojasnjuje velik del padca, ne da bi se bistveno spremenile objavljene pogodbe ali obeti Nebiusa.
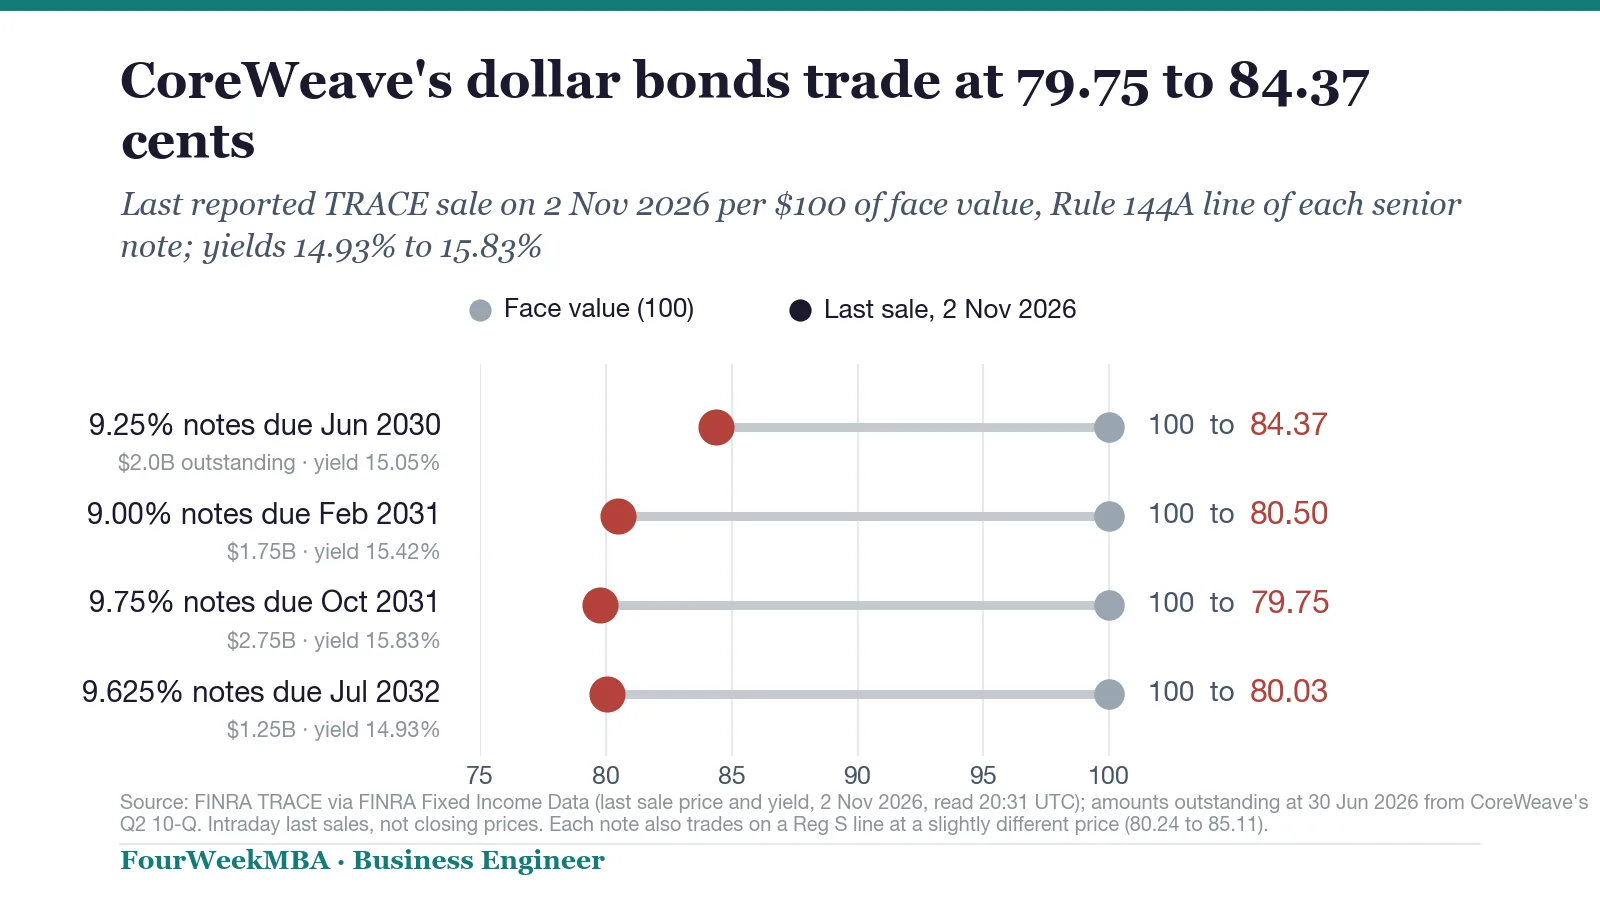
Donosi obveznic CoreWeava dosegajo 15-16 %
Širša razprodaja tehnoloških delnic in unovčevanje dobičkov po predhodni strmi rasti sta ta premik še okrepila. Sprememba razpoloženja do infrastrukture AI je tako postala prevladujoč dejavnik, medtem ko so konkretni temelji družbe ostali v glavnem nespremenjeni. Vlagatelji zdaj bolj upoštevajo, da samo rast povpraševanja po računski moči ne zagotavlja privlačnega donosa za vse ponudnike. Tveganje presežne ponudbe, tehnološkega zastaranja in naraščajočih stroškov financiranja je postalo del vrednotenja.
Zgodovinski kontekst družbe dodaja še eno plast. Izvor v prestrukturiranju Yandexa je prinesel izkušeno tehnično ekipo in obstoječo infrastrukturo zunaj Rusije, pa tudi potrebo po hitri preobrazbi poslovnega modela v izključno infrastrukturo za AI. To je ustvarilo priložnost, hkrati pa pomeni, da družba za sabo nima desetletij gradnje oblačnega ekosistema, kot jih imajo hiperskalerji. Vlagatelji morajo zato razlikovati med kratkoročno rastjo prihodkov zaradi uvajanja novih zmogljivosti in dolgoročno zmožnostjo ustvarjanja vzdržnih denarnih tokov po odštetju amortizacije in stroškov kapitala.
Vlogo je imelo tudi širše makroekonomsko okolje v drugi polovici leta 2026. Višje obrestne mere zvišujejo stroške dolžniškega financiranja, kar je za kapitalsko intenzivno dejavnost bistvenega pomena. Hkrati so se pojavili znaki, da vsa velika tehnološka podjetja ne povečujejo kapitalskih izdatkov za infrastrukturo AI s tempom, ki ga je trg pričakoval še pred nekaj meseci.
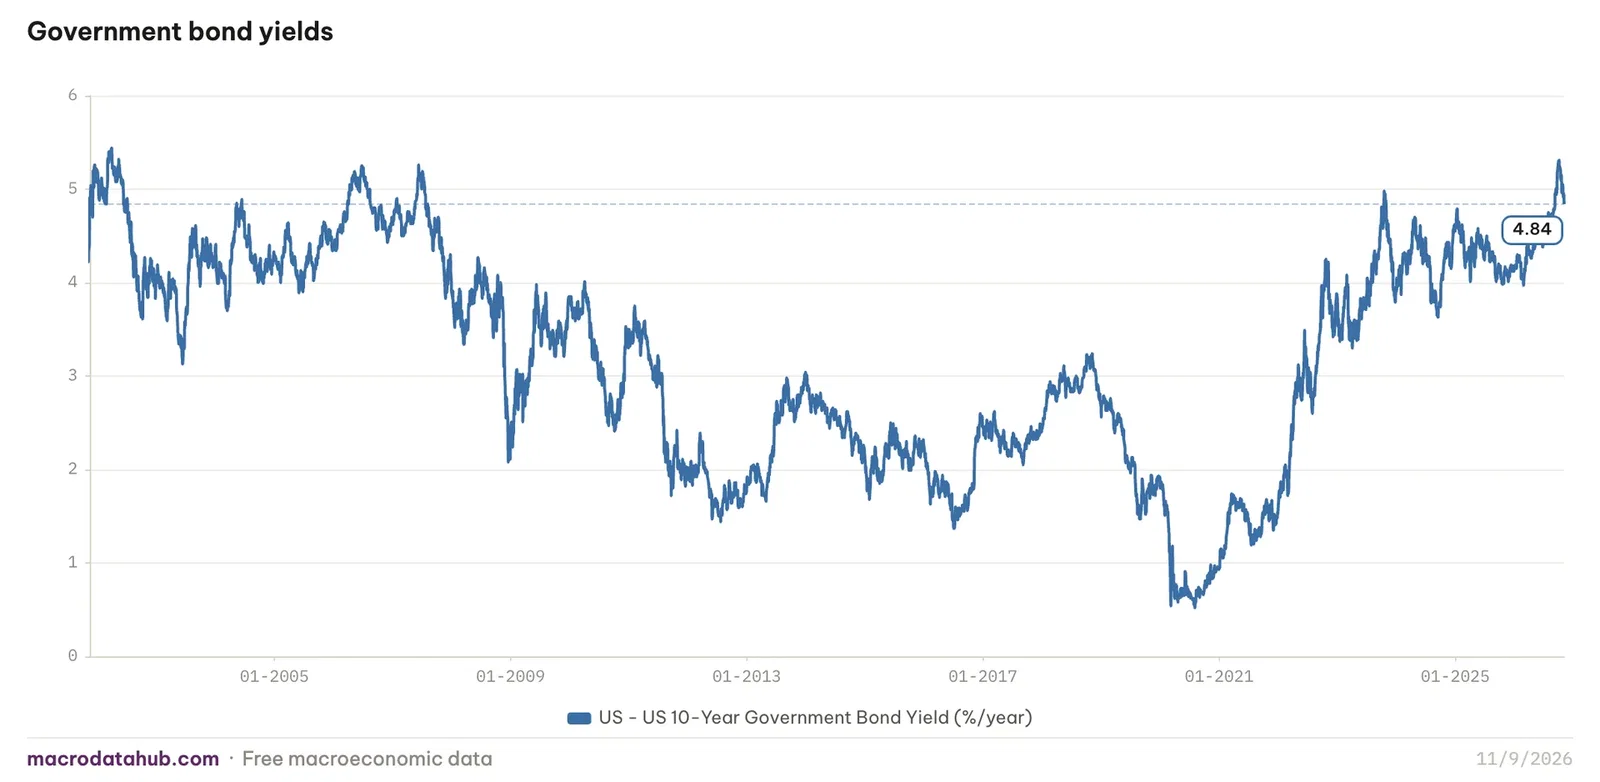
Donos ameriške desetletne državne obveznice
To ne pomeni konca povpraševanja, temveč upočasnitev tempa, ki lahko vpliva na hitrost povračila naložb v nove zmogljivosti. Za specializirane ponudnike, kot je Nebius, je to okolje zahtevnejše kot za hiperskalerje, ki lahko širitev financirajo z lastnimi denarnimi tokovi iz drugih segmentov. Gartner in drugi panožni analitiki so opozarjali, da večina neoblačnih ponudnikov morda dolgoročno ne bo preživela v okolju vse močnejše konkurence in visokih kapitalskih zahtev. Ta kontekst pojasnjuje, zakaj je padec prizadel širšo skupino ponudnikov specializiranih zmogljivosti AI.
Skupina Nebius
Poslovni model in segmenti
Nebius rešuje pomanjkanje specializiranih računalniških zmogljivosti za AI. Predvsem podjetjem in laboratorijem za AI prodaja dostop do gruč grafičnih procesorjev (NVIDIA Blackwell in naslednje generacije), shrambe, omrežja in programske plasti za preprosto uvajanje modelov. Model temelji na porabi in pogodbah. Velike pogodbe (Microsoft, Meta in drugi) so v povprečju vredne več kot milijardo dolarjev in pogosto vključujejo predplačila, ki pokrivajo znaten del kapitalskih izdatkov.
Oblak AI predstavlja daleč največji del prihodkov (v Q2 2026 približno 575 milijonov od 582,3 milijona USD oziroma 98 odstotkov). Druge dejavnosti skupine so manjše: Avride (avtonomna vozila in roboti), TripleTen (izobraževalna tehnologija, prekvalifikacija za IT) ter lastniški delež v ClickHouse (približno 28 odstotkov) in Toloka (podatki za AI). Ti deli prispevajo k skupni vrednosti skupine, vendar je za trenutno vrednotenje odločilna infrastruktura AI. Vrednotenje Nebiusa izključno kot ponudnika oblaka AI je približno ustrezno, vendar bi morali vlagatelji upoštevati morebitno prihodnjo monetizacijo lastniških deležev.
Zgodovina, vodstvo in nadzor nad družbo
Zgodovina iz Yandexa prinaša izkušeno ekipo (Volozh je ustanovitelj Yandexa in sedanji izvršni direktor) ter tehnično znanje, pa tudi posebnosti pri nadzoru. Volozh ima zaradi delnic razreda B veliko glasovalno moč. To vodstvu zagotavlja stabilnost, vendar omejuje vpliv drugih delničarjev. Družba ima sedež v Amsterdamu ter upravlja podatkovne centre v Evropi in ZDA (vključno s projekti v New Jerseyju in Alabami).
Izvršni direktor Arkady Volozh
Poslovni model se od tradicionalnih oblakov razlikuje po ozki usmerjenosti v delovne obremenitve AI in večji prilagodljivosti pri uvajanju najnovejše strojne opreme. Hkrati pa nima široke programske platforme in distribucijske moči hiperskalerjev. Stranke pridobiva s kombinacijo neposredne prodaje velikim tehnološkim podjetjem in ponudbe podjetjem, ki so od začetka zasnovana za AI. Najem grafičnih procesorjev, lastništvo ali dolgoročni dostop do podatkovnih centrov, zagotavljanje energetske zmogljivosti in dolgoročne pogodbe tvorijo jedro poslovanja.
Družba preizkuša tudi kapitalsko manj intenzivne modele, pri katerih imajo partnerji v lasti infrastrukturo, Nebius pa zagotavlja programsko opremo in stranke. Ta pristop lahko v nekaterih regijah zmanjša kapitalsko intenzivnost, hkrati pa pomeni, da del marže ostane pri partnerjih in da ima Nebius manj nadzora nad fizično infrastrukturo. Razlikovanje med oblakom AI in drugimi dejavnostmi je za vrednotenje ključno. Avride in TripleTen sta za zdaj nedonosna in zahtevata naložbe, ki znižujejo maržo skupine. Lastniška deleža v ClickHouse in Toloka predstavljata potencialni vir vrednosti, če bosta v prihodnosti monetizirana, vendar trenutno ne prispevata bistveno k prihodkom.