Delnice CoreWeava so poskočile za četrtino. Podjetje za obresti plača 140-krat več, kot zasluži

Najemodajalec čipov za umetno inteligenco je poročal o rekordnih prihodkih, delnice pa so v enem dnevu pridobile več kot 25 %. V devetih mesecih je bankam in upnikom plačal 2 milijardi dolarjev, medtem ko je iz poslovanja ustvaril le 14 milijonov.
Ključne točke
Delnice CoreWeava so v enem dnevu poskočile za približno četrtino.
Podjetje je v devetih mesecih za obresti plačalo 2 milijardi dolarjev, iz poslovanja pa ustvarilo le 14 milijonov.
Dobiček naj bi ustvarilo šele leta 2028, največji skeptik z Wall Streeta pa ni spremenil mnenja.
Razlog za skok so bili rezultati za tretje četrtletje, ki so presegli ocene analitikov in lastni načrt podjetja. Kdor pa pogleda nekaj vrstic nižje, pod prihodke, najde številko, ki se ne ujema najbolje s slavjem.
Podjetje, ki posoja čipe in si samo izposoja še več
CoreWeave $CRWV v osnovi počne preprosto stvar. V velikih količinah kupuje najzmogljivejše čipe družbe Nvidia $NVDA, zanje gradi podatkovne centre, nato pa računalniško zmogljivost oddaja podjetjem, ki razvijajo in uporabljajo umetno inteligenco. Povpraševanje je ogromno, vendar vsak nov podatkovni center stane milijarde, denar zanje pa je treba nekje dobiti.
Podjetje si ga izposoja. Konec septembra je imelo v bilanci skoraj 47 milijard dolarjev dolga, torej več kot trikrat toliko, kot letos pričakuje prihodkov. Od dolga pa je treba plačevati obresti.
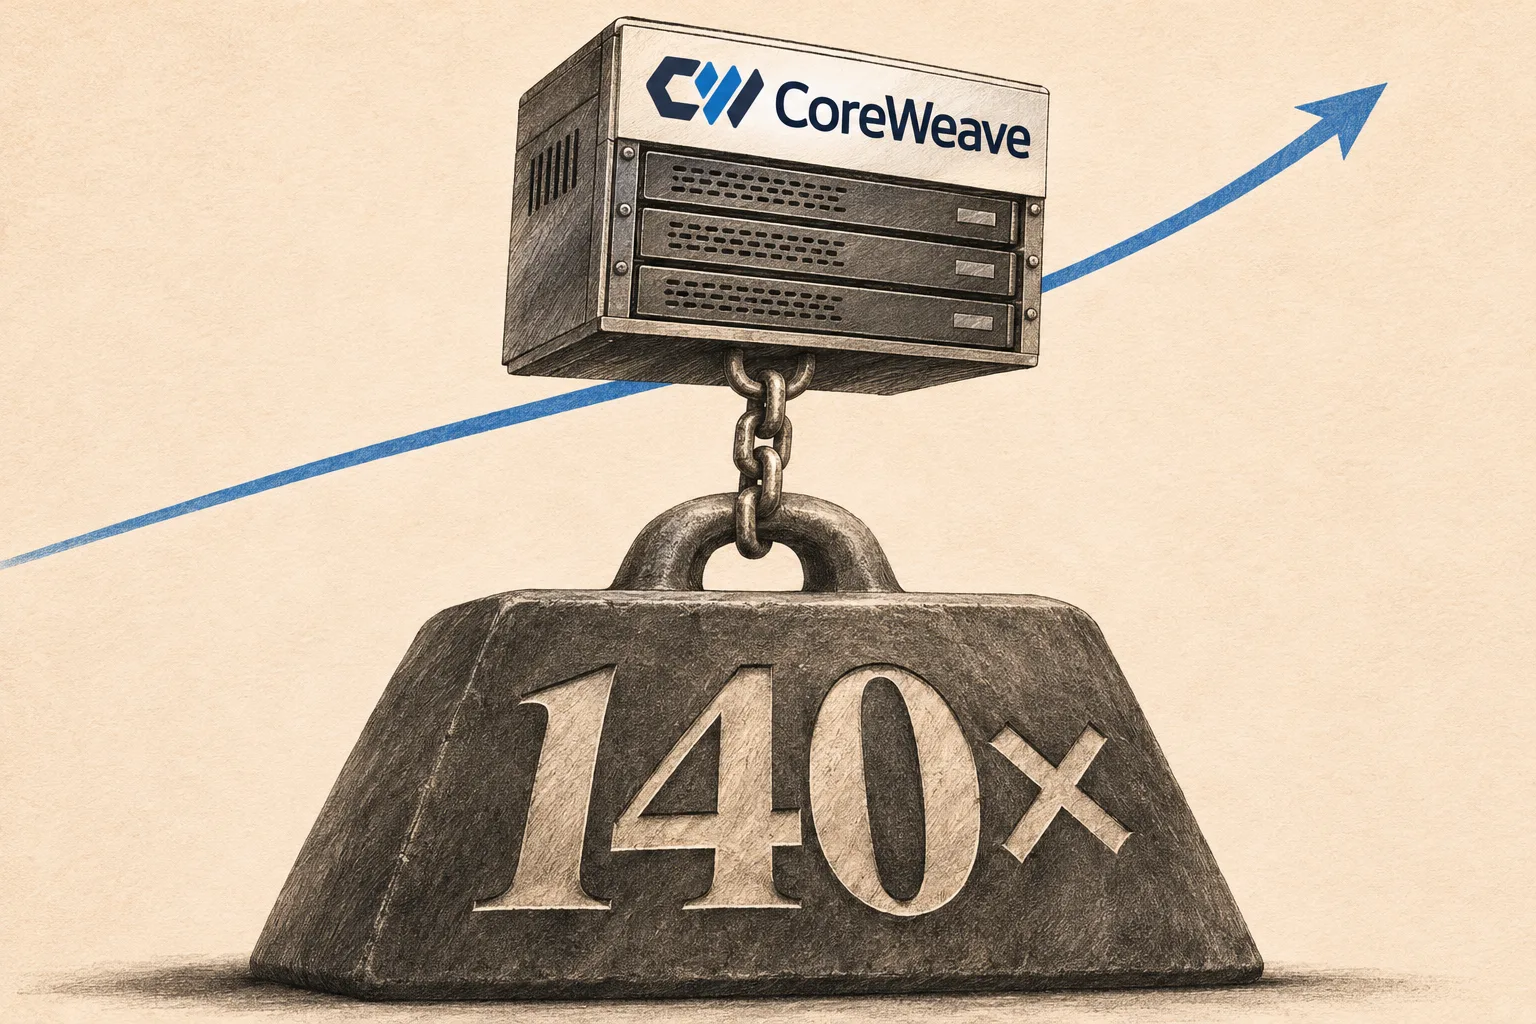
V prvih devetih mesecih leta je CoreWeave zanje odštel 2 milijardi dolarjev, v enakem obdobju lani pa 841 milijonov. Dobiček iz poslovanja, torej znesek, ki podjetju ostane od rednega poslovanja še pred plačilom obresti, je v istem obdobju znašal 14 milijonov dolarjev. Obresti so približno 140-krat višje.
3. četrtletje 2026 | 3. četrtletje 2025 | |
|---|---|---|
Prihodki | 3,66 mrd. USD | 1,37 mrd. USD |
Plačane obresti | 846 mio. USD | 310 mio. USD |
Čista izguba | 709 mio. USD | 110 mio. USD |
Preglednica pokaže, v čem je težava. Prihodki so zrasli za 168 %, čista izguba pa se je povečala za več kot šestkrat. Danes za obresti porabijo skoraj četrtino vsega, kar podjetje zasluži. In še slabše bo: vodstvo za zadnje četrtletje leta samo pričakuje obresti v višini od 1,05 do 1,15 milijarde dolarjev.
Zakaj so vlagatelji kljub temu kupovali
Trg v sredo ni slavil samih številk. Slavil je predvsem to, da se črni scenarij ni uresničil.
Že v začetku novembra se je namreč cena zavarovanja pred propadom podjetja povzpela na raven, ki na obvezniškem trgu običajno velja za znamenje resnih težav. Vlagatelje je skrbelo, da CoreWeave ne bo mogel dobiti dodatnega denarja za gradnjo ali pa ga bo lahko dobil le po nesmiselno visoki obrestni meri.
Direktor podjetja Michael Intrator je na pogovoru z analitiki odgovoril presenetljivo neposredno.
"V prihodnje našega poslovanja pri trenutnih donosih ne bomo financirali na trgu nezavarovanih obveznic. In tega tudi ne potrebujemo."
Michael Intrator, generalni direktor CoreWeava, konferenčni klic ob rezultatih za 3. četrtletje 2026
Z drugimi besedami: dragih obveznic, za katere jamči celotno podjetje, ne želi več izdajati. Denar naj bi prišel iz dveh drugih virov.
Predplačila strank. Samo v naslednjih treh mesecih naj bi podjetje zbralo približno 9 milijard dolarjev s predplačili in avansi iz že podpisanih pogodb. Letos je vnaprejšnje plačilo zahtevalo pri 70 % pogodb.
Krediti, vezani na konkretne pogodbe. Banka posodi denar za gradnjo podatkovnega centra, ki že ima najemnika, zavarovanje pa predstavljajo čipi in prihodnja plačila stranke. Takšni krediti pokrijejo od 70 do 100 % stroškov in so cenejši. Povprečna obrestna mera za celoten dolg podjetja se je znižala na 7,9 %.
Dodajte še, da CoreWeave zvišuje cene. Julija jih je zvišal za približno četrtino, pozneje še za 10 %, stranke pa še vedno čakajo v vrsti. Po Intratorjevih besedah ima podjetje desetkrat več resnih interesentov, kot ima do konca leta 2027 prostih zmogljivosti. Obseg podpisanih naročil je dosegel 132,5 milijarde dolarjev, kar je desetkratnik letošnjih prihodkov.
Kaj vse se mora iziti
Načrt zveni razumno, vendar ima več šibkih točk, ki jih eno dobro četrtletje ne odpravi.
Prvič, gradnja se ne ustavlja. Podjetje je spodnjo mejo načrtovanih naložb za letos zvišalo na 37 do 39 milijard dolarjev. To je trikrat več, kot bo zaslužilo v vsem letu. Dolg bo torej še naprej rasel, le v drugačni obliki.
Drugič, del denarja prihaja na račun delničarjev. Podjetje je v četrtletju zbralo 4,2 milijarde dolarjev z obveznicami, ki se lahko spremenijo v delnice, in uvedlo program, v okviru katerega lahko na borzi postopoma proda do 35 milijonov novih delnic. Vsaka nova delnica pomeni, da obstoječim pripade manjši delež podjetja.
Tretjič, predplačila zagotavljajo stranke, od katerih jih veliko za zdaj posluje z izgubo. Vodstvo navaja, da je več kot 75 % načrtovanih naložb do leta 2027 pokritih s pogodbami z velikimi in finančno močnimi podjetji. Preostanek odpade predvsem na laboratorije za umetno inteligenco, ki živijo od denarja vlagateljev.
In četrtič, do dobička je še daleč. Tudi po lastnih ocenah bo podjetje v plusu šele v prvi polovici leta 2028, pa še to le po prilagojenem izračunu, ki na primer ne upošteva nagrad zaposlenim v obliki delnic.
Največji skeptik z Wall Streeta ni odnehal
Najglasnejša kritičarka CoreWeava je analitičarka Madison Rezaei iz banke Bernstein. Oktobra je ciljno ceno delnice znižala s 74 na 51 dolarjev, priporočilo pa pustila na najnižji stopnji. Po objavi rezultatov je priznala, da si boljšega četrtletja ni bilo mogoče želeti. Mnenja pa ni spremenila.
"Ne moremo se znebiti dolgotrajnih temeljnih pomislekov glede tega poslovnega modela."
Madison Rezaei, analitičarka pri Bernstein
Njen pomislek se nanaša na nekaj več kot eno samo četrtletje. Največje stranke CoreWeava so tehnološki velikani, ki gradijo lastne podatkovne centre. Ko jih bodo imeli dovolj, ne bodo imeli razloga za najem tujih, stranke pa bodo postale konkurenti.
Preostali Wall Street je precej bolj naklonjen in večina analitikov priporoča nakup delnice. Prav ta razkorak v mnenjih pojasnjuje, zakaj cena delnice niha za več deset odstotkov v obe smeri. Pred objavo rezultatov je bila približno 65 % pod majsko najvišjo vrednostjo, niti po sredinem skoku pa letos še ni prešla v plus.
CoreWeave tako ostaja stava z zelo malo prostora za napake. Če bodo stranke še naprej plačevale vnaprej, bodo banke še naprej posojale na podlagi pogodb, cene računalniške zmogljivosti pa bodo ostale visoke, se bo podjetje izkopalo iz dolgov. Dovolj pa je, da se zatakne pri enem od teh treh dejavnikov, in račun za obresti v višini več kot milijarde dolarjev na četrtletje bo treba plačati v vsakem primeru.
Omenjene delnice