


Fantastični rezultati, delnica pada. Kaj trg rešuje pri Micronu?
Številke na prvi pogled delujejo skoraj brezhibno, a delnica je po rezultatih za zdaj približno 2 % v minusu. Trg namreč ne rešuje le tega, kako podjetju gre danes, ampak predvsem, kako dolgo lahko sedanji spominski bum še traja. Prav razvoj povpraševanja po pomnilnikih nam bo veliko povedal tudi o tem, ali naložbeni cikel umetne inteligence ostaja močan ali pa se začenja upočasnjevati.
To podjetje proizvaja DRAM, NAND in predvsem HBM pomnilnike, brez katerih današnji strežniki za umetno inteligenco praktično ne delujejo. Če bi podjetja začela zavirati gradnjo infrastrukture za umetno inteligenco, bi to morali postopoma opaziti v povpraševanju po pomnilnikih.
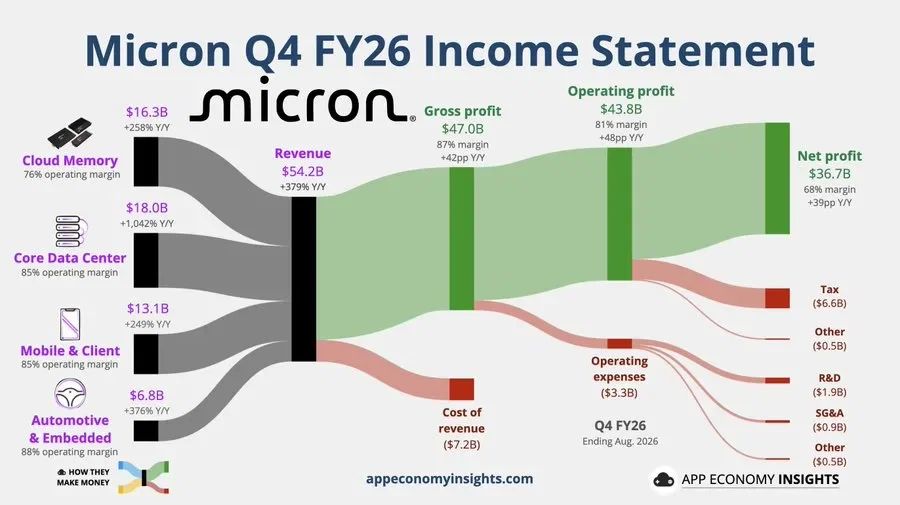
Za zdaj vidimo ravno nasprotno. Micron je v zadnjem četrtletju dosegel prihodke v višini 54,2 milijarde dolarjev, kar je medletna rast približno 379 %. Prilagojeni dobiček na delnico je bil 33,42 dolarja, bruto marža pa 87 %, medtem ko je bila pred letom dni okoli 46 %. Prosti denarni tok je v enem samem četrtletju dosegel 33,2 milijarde dolarjev, za naslednje četrtletje pa podjetje pričakuje prihodke okoli 61,5 milijarde dolarjev.
Ena velika zanka, ki jo vidim
Velik del rasti danes ne poganja višji obseg prodanih pomnilnikov, ampak njihova cena.
Prihodki iz DRAM so medčetrtletno zrasli za 27 %, pri čemer je obseg dobav narasel le za srednje enomestni odstotek, cene pa za slabih 20 %. Pri NAND so prihodki zrasli za 42 %, obseg za približno 10 %, cene pa za približno 30 %. Ena stvar pa se začenja spreminjati - tempo rasti ni več tako ekstremen. V prejšnjem četrtletju so prihodki medčetrtletno zrasli za 74 %, zdaj za 31 %, napoved za naslednje četrtletje pa pomeni približno 13 % (to še ne pomeni, da se trend obrača).
Spominski posel je bil v preteklosti vedno zelo cikličen. Pomanjkanje → cene poskočijo → proizvajalci dodajo zmogljivosti → ponudba dohiti povpraševanje → cene in marže strmo padejo. Zato pri Micronu ni dovolj gledati le na rekordno četrtletje, ampak predvsem na razvoj povpraševanja in ponudbe.
Povpraševanje za zdaj drži
Treba pa je dodati, da več kot 75 % proizvodnje za leto 2027 ne vključuje le teh dolgoročnih dogovorov, ampak tudi druge zaveze strank. Podjetje ima hkrati 26 dolgoročnih dogovorov s strankami, ki po njegovi oceni pokrivajo več kot 35 % prihodkov vse do leta 2030. Nekateri segajo že v leto 2031. Stranke so poleg tega zagotovile zaveze v vrednosti 32 milijard dolarjev, pretežno v obliki denarnih predujmov.
To ni več zgolj podjetje, ki pravi, da »povpraševanje izgleda dobro«. Stranke si zmogljivosti dejansko zagotavljajo leta vnaprej. Tudi te pogodbe pa popolnoma ne odpravljajo cikličnosti posla. Poleg tega več kot 75 % proizvodnje za leto 2027, ki jo ima Micron že vezano, ne tvorijo le ti dolgoročni dogovori - so tudi naročila drugih strank.
Povpraševanje pri tem ni enako močno povsod. Pri mobilnih napravah in računalnikih je obseg dobav medčetrtletno upadel, medtem ko najmočnejši pritisk na zmogljivosti danes prihaja iz podatkovnih centrov.
Ponudbe ne tvori le Micron
Nova ponudba Microna ne bo prišla čez noč. Prva nova tovarna v Idahu naj bi začela proizvajati sredi leta 2027, druga šele konec leta 2028. Nova zmogljivost NAND v Singapurju naj bi prišla v drugi polovici leta 2028, večja proizvodnja iz New Yorka pa šele od leta 2030. Pri spominskem ciklu pa je treba spremljati celotno panogo. Zmogljivosti širijo tudi Samsung in SK Hynix, zato odločilno ne bo le tisto, kar bo zgradil Micron, ampak ali bo celotna ponudba pomnilnikov začela rasti hitreje od povpraševanja.
Kaj mi to pove o celotnem ciklu umetne inteligence?
Povpraševanje po infrastrukturi za umetno inteligenco za zdaj ne kaže izrazitega upočasnjevanja. In ne gre le za HBM pri grafičnih procesorjih. Micronov segment Core Data Center je v četrtletju ustvaril 18 milijard dolarjev prihodkov, SSD diski za podatkovne centre pa so dosegli skoraj 10 milijard dolarjev, več kot 10-kratnik v primerjavi z lanskim letom. Umetna inteligenca torej povečuje potrebo po pomnilnikih v celotnem podatkovnem centru, ne le neposredno pri grafičnih procesorjih.
Za podjetja, povezana z gradnjo infrastrukture za umetno inteligenco, je to po mojem mnenju še vedno pozitiven signal. Za sam Micron pa bo odločilno, kako se bo v prihodnjih letih srečal razvoj povpraševanja z novo ponudbo. Če bo povpraševanje nadaljevalo s podobnim tempom, lahko visoke cene in marže trajajo veliko dlje kot v preteklih spominskih ciklih. Če pa se bo povpraševanje upočasnilo ravno v času, ko bo začela naraščati nova ponudba, se lahko cene zelo hitro obrnejo.
Zato bom pri Micronu spremljal predvsem:
-cene DRAM in NAND ter hkrati obseg dobav,
-nadaljnje pogodbe za leto 2028,
-naložbe hiperskalarjev v podatkovne centre,
-razvoj povpraševanja pri mobilnih napravah in računalnikih,
-in tempo, s katerim bo začela naraščati nova proizvodna zmogljivost v celotni panogi
Iz Micronovih rezultatov torej za zdaj ne izhaja, da bi naložbeni cikel umetne inteligence dosegel vrh. Povpraševanje iz podatkovnih centrov ostaja močno, čeprav pri samih pomnilnikih že vidimo upočasnjevanje rasti cen.

