


5 podjetij, ki služijo s posodabljanjem ameriških tovarn

Gradnja novih tovarn v ZDA medletno upada za več kot 20 %, proizvodnja kljub temu ostaja v ekspanziji, naročila dobaviteljev industrijske opreme pa rastejo dvomestno. Zato je odločilno, kdo služi z obratovanjem in vzdrževanjem obstoječih linij ter kdo potrebuje nove projekte, in koliko trg danes pusti plačati za to.
Ključne točke
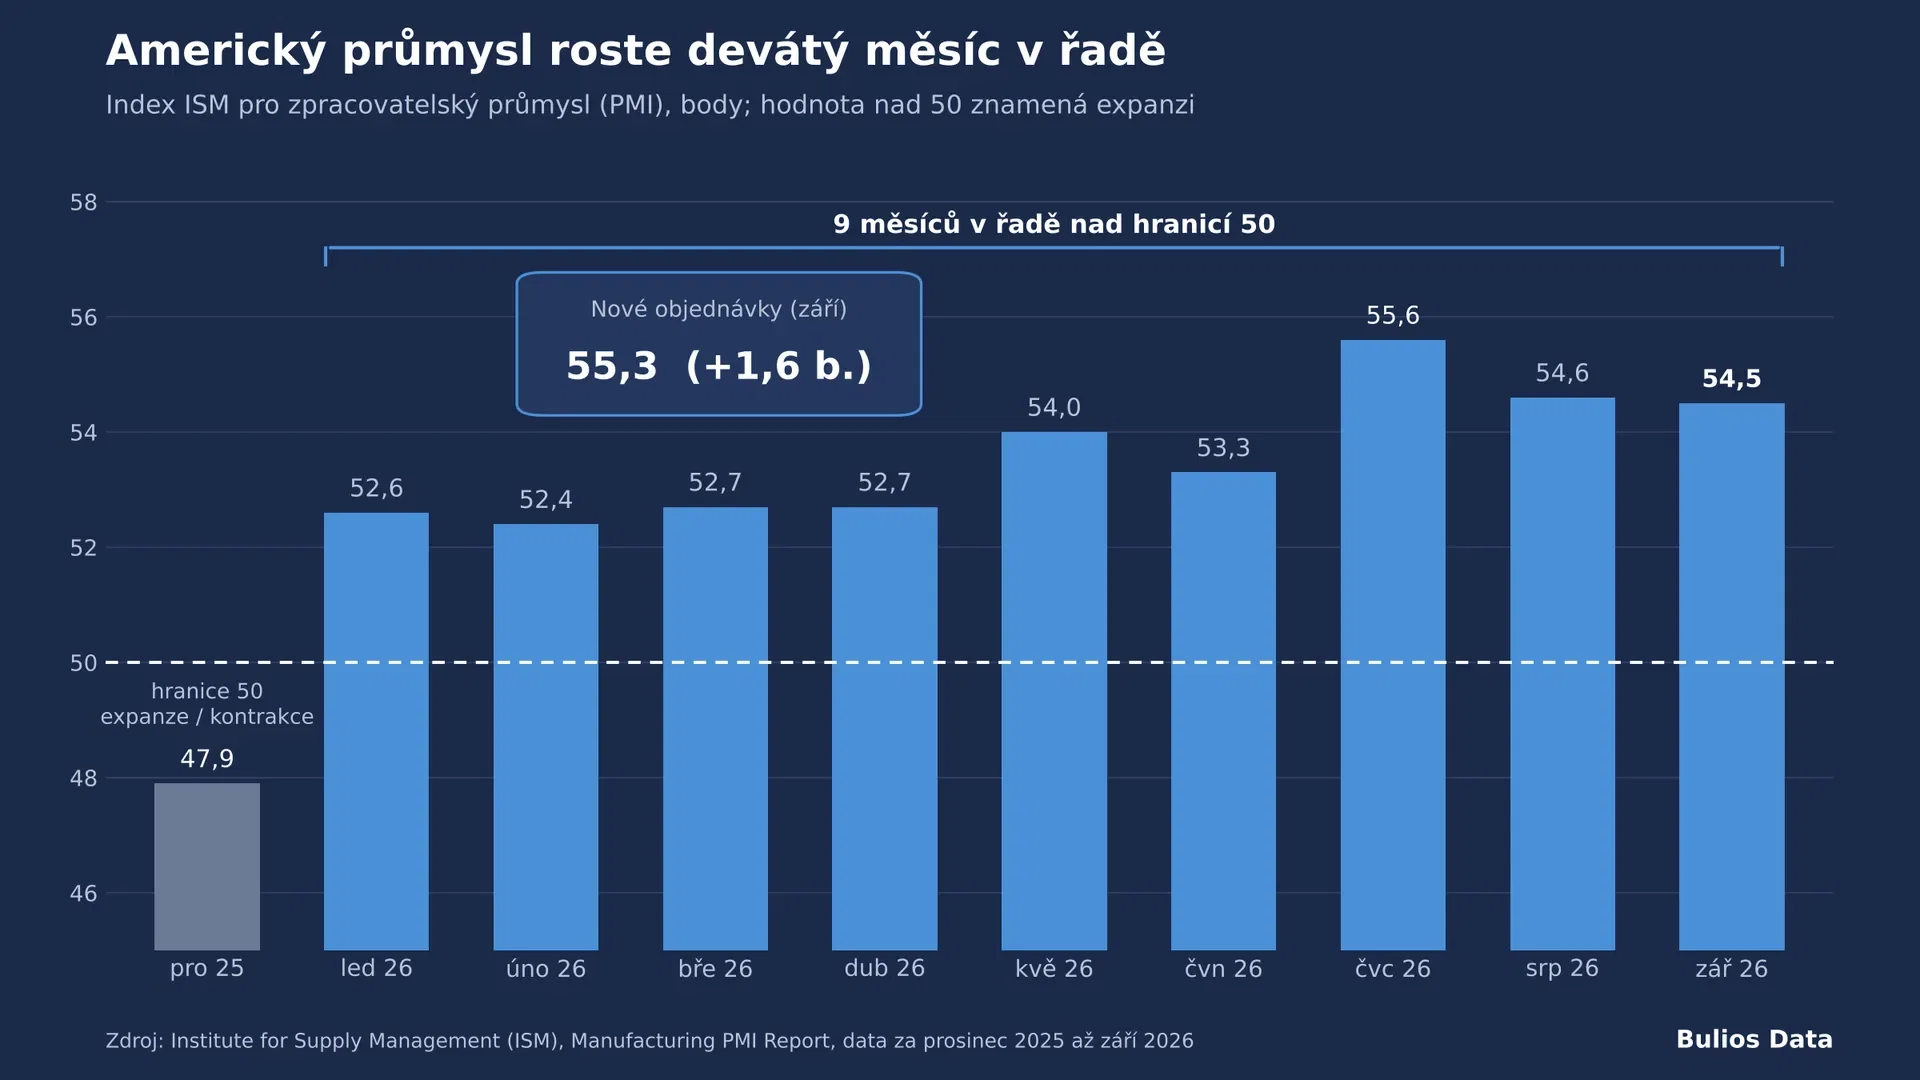
Izdatki za gradnjo tovarn so se v 12 mesecih do junija 2026 znižali za 22 %, medtem ko indeks ISM že deveti mesec zapored ostaja v ekspanziji (septembra 54,5 točke). Posodabljanje poteka znotraj obstoječih obratov, ne v novih halah.
Rockwell Automation je najčistejša stava na avtomatizacijo, organsko je zrasel za 10 %, a je s terminskim P/E 29,9 najdražja delnica peterice.
Parker-Hannifin ima najmočnejšo kombinacijo marž in poprodajnih prihodkov, vendar kupuje Filtration Group za 9,25 mrd. USD, s čimer se bo njegova zadolženost povečala.
Dover ponuja najnižje vrednotenje (terminski P/E 16,9) ob naraščajočih naročilih za 16 %, a to plačuje z manjšo kakovostjo portfelja in nižjo donosnostjo kapitala.
Ob zoženju mnogokratnikov proti 20× bi v dveh letih dosegel pozitiven rezultat le Dover in ITW. Pri ROK, PH in IEX cena že predpostavlja trajno visoko rast.
Ameriška industrija se v letu 2026 nahaja v nenavadnem položaju. Kazalniki proizvodnje in novih naročil kažejo na okrevanje, gradnja novih proizvodnih zmogljivosti pa strmo upada. Za vlagatelje iz tega izhaja praktičen sklep: podjetja, ki dobavljajo opremo in komponente v tovarne, se ne morejo zanašati na val novih obratov iz let 2022 do 2024. Njihova rast mora temeljiti na posodabljanju, vzdrževanju in višji izkoriščenosti obstoječih obratov.
Pet ameriških industrijskih delnic služi na istem trendu na povsem različne načine. Prvo podjetje prodaja možgane tovarne, torej krmilne sisteme in programsko opremo, ki odločajo o delovanju celotne linije. Drugo dobavlja mišice in žile v obliki hidravlike, pnevmatike in filtracije, katerih deli se obrabljajo z vsako delovno uro. Preostala tri so portfelji specializiranih tehnologij, pri katerih tovarne predstavljajo le del končnega trga. Odločilno zato ni le, ali se posodabljanje dejansko dogaja, ampak tudi, koliko je trg zanj že plačal v cenah delnic.
Ali je posodabljanje tovarn resnično ali le zgodba?
Gradnja upada, proizvodnja raste
Podatki ne dajejo preprostega odgovora. Po analizi Census Bureau, ki jo je citiralo združenje AGC, so se izdatki za gradnjo proizvodnih objektov v 12 mesecih do junija 2026 zmanjšali za 22 %. Svetovalno podjetje FMI za celotno leto 2026 pričakuje padec za 17,4 % na 178 mrd. USD. Razlog je dokončevanje polprevodniških in baterijskih megaprojektov, podprtih z zakonoma CHIPS Act in IRA, za katerimi ne prihajajo novi projekti primerljivega obsega.
Sama proizvodnja se razvija nasprotno. Indeks ISM za predelovalno industrijo je septembra dosegel 54,5 točke, deveti mesec zapored nad mejo 50, podindeks novih naročil pa se je povzpel na 55,3 točke. Podatki Federal Reserve kažejo, da je predelovalna proizvodnja v drugem četrtletju rasla z letno stopnjo 5,5 %.
Izkoriščenost zmogljivosti kot ključni argument
Odločilen pa je kazalnik izkoriščenosti zmogljivosti. V predelovalni industriji je avgusta 2026 znašal le 75,7 %, torej izrazito pod dolgoročnim povprečjem okoli 78 %. Za tezo ima to dvojni pomen:
Negativno: ameriška podjetja nimajo kapacitetnega pritiska, ki bi jih silil graditi nove obrate. Novi investicijski projekti bodo zato ostali zadušeni.
Pozitivno: naraščajoča proizvodnja v obstoječih obratih pomeni večjo obrabo, več zamenjav delov in pritisk na produktivnost obstoječih linij.
Delovna sila in starost opreme
Argument pomanjkanja delavcev je bolje podprt. Študija Deloitte in Manufacturing Institute ocenjuje, da bo ameriška industrija do leta 2033 potrebovala do 3,8 milijona novih zaposlenih, 1,9 milijona delovnih mest pa lahko ostane nezasedenih. Avtomatizacija je tako v veliki meri odgovor na trg dela, ne le na ceno kapitala.
Šibkejši je argument starosti opreme. Urad BEA objavlja povprečno starost osnovnih sredstev, zadnja široko citirana vrednost za industrijsko opremo (približno 10 let v sredini prejšnjega desetletja, največ od leta 1939) pa je stara in aktualnega podatka ni bilo mogoče zanesljivo preveriti. Starost opreme zato članek obravnava kot podporni, ne odločilni dejavnik.
Povzetek teze
Posodabljanje je resnično, vendar nima oblike gradbenega razcveta. Gre za postopne naložbe v avtomatizacijo, zamenjavo komponent in vzdrževanje v obratih, ki že stojijo. Podjetja z visokim deležem poprodajnih prihodkov in nameščene baze so za to vrsto cikla bolje pripravljena kot tista, ki potrebujejo nove projekte. Pomemben del sedanje rasti poleg tega tvorijo podatkovni centri, kar je drugačna teza z drugačnimi tveganji.