Meta je prvič po letu 2012 vložila več, kot je zaslužila. Delnica je zato padla za 7 %

Prihodki od oglaševanja rastejo za 26 %, novega pomočnika z umetno inteligenco pa si je v šestih tednih vklopilo 10 milijonov ljudi. Kljub temu je Meta prvič po vstopu na borzo končala z negativnim prostim denarnim tokom. Zuckerberg je našel način, kako plačati račun za podatkovne centre. Trgu to ni všeč.
Ključne točke
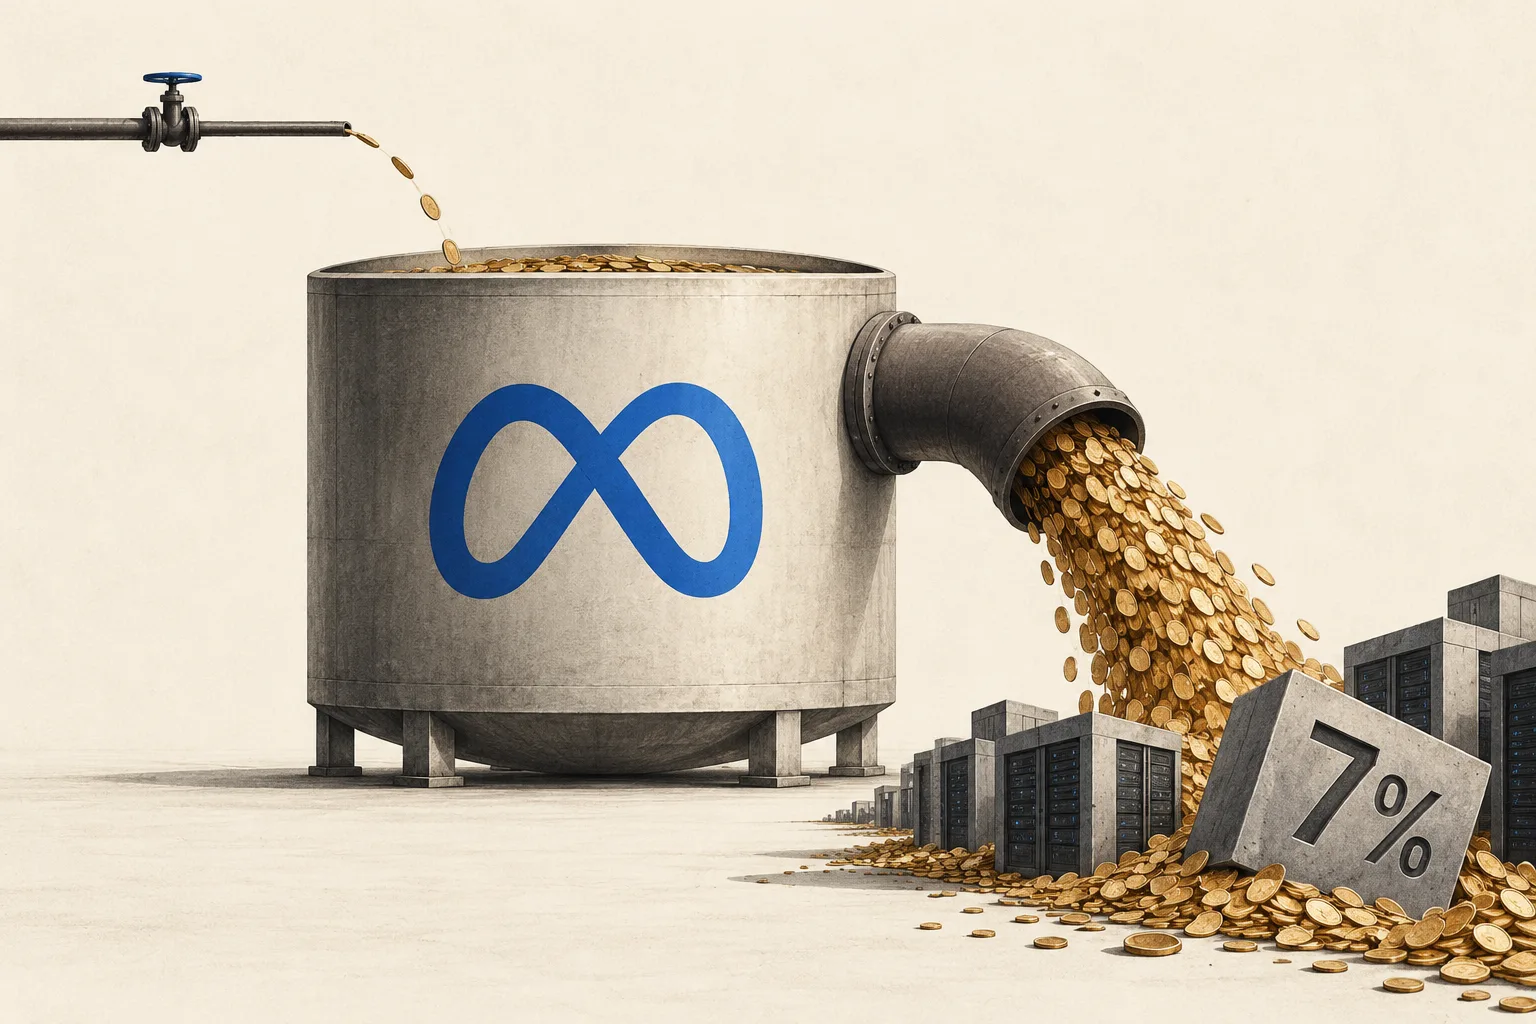
Prihodki v tretjem četrtletju so poskočili za 26 % na 64,6 milijarde dolarjev, vendar denarni tok iz poslovanja prvič po IPO ni zadoščal za kritje naložb
Delnica Mete $META je v tednu dni izgubila 9,4 %, od oktobrskega vrha pa je nižje za 16 %
Odkupi lastnih delnic so se letos povsem ustavili, dolg je prvič dosegel raven denarnih sredstev, podjetje pa je napovedalo nov razred delnic brez glasovalnih pravic
Analitiki v povprečju ciljajo na 843 dolarjev, Wells Fargo pa za leto 2027 modelira naložbe v višini 250 milijard
O nadaljnji smeri bo odločila ena sama številka, ki jo bo Meta razkrila šele konec januarja
Rekordno četrtletje, ki ga trg ni hotel slišati
Na prvi pogled je bila to prava vožnja. Meta je v tretjem četrtletju ustvarila 64,6 milijarde dolarjev prihodkov, kar je 26 % več kot leto prej, in za več kot milijardo presegla napovedi. Aplikacije podjetja dnevno uporablja 3,64 milijarde ljudi, cena oglaševanja se je zvišala za 14 %, število prikazanih oglasov pa za 10 %. Za četrto četrtletje je podjetje napovedalo prihodke v višini od 73 do 76 milijard, kar je nad pričakovanji trga.
Odziv? V četrtek, 22. oktobra, je delnica izgubila 6,98 % in zaključila pri 648,85 dolarja, v petek pa je še naprej padala, na 642,62. V tednu dni je to 9,4 % manj, že četrti zaporedni teden izgub in 17,6 % pod najvišjo vrednostjo 779,82 dolarja v zadnjih dvanajstih mesecih. Tržna kapitalizacija podjetja je padla na 1,64 bilijona dolarjev.
Zanimivo je, da se je delnica po objavi rezultatov v trgovanju po zaprtju najprej okrepila za več kot 4 %. Preobrat se je zgodil šele med konferenčnim klicem in ob podrobnejšem branju računovodskih izkazov. Trg je v njih našel tri stvari, ki v sporočilu za javnost niso bile v ospredju.
Prvič po IPO: naložbe so presegle denar iz poslovanja
Prva je sam denarni tok. Meta je v četrtletju s poslovanjem ustvarila 32,8 milijarde dolarjev, v strežnike, podatkovne centre in omrežja pa je vložila 34,9 milijarde. Prosti denarni tok je tako znašal minus 2,1 milijarde. Še lani ob tem času je bil 10,6 milijarde v plusu, v celotnem letu 2025 pa je podjetje ustvarilo več kot 43 milijard prostega denarnega toka.
Druga stvar so odkupi lastnih delnic. V prvih devetih mesecih lanskega leta je Meta odkupila lastne delnice za 26,2 milijarde dolarjev. Letos je ta postavka za enako obdobje nič. Podjetje je sicer izplačalo 1,36 milijarde dividend za četrtletje, vendar dejansko iz rezerv, ne iz tega, kar je zaslužilo v četrtletju.
Tretja stvar je bilanca stanja. Dolgoročni dolg se je od konca lanskega leta povečal z 58,7 na 80,9 milijarde dolarjev, potem ko je podjetje aprila izdalo obveznice v vrednosti 25 milijard, le pol leta po oktobrski izdaji za 30 milijard. Vlagatelji so takrat oddali naročila za 96 milijard, pri prejšnji izdaji pa za 125 milijard, in zahtevali višjo premijo za tveganje. Finančna direktorica Susan Li je to na klicu povzela z enim stavkom: podjetje končuje četrtletje z 82,4 milijarde denarnih sredstev in 83,7 milijarde dolga. Dolg je tako presegel denarna sredstva, čeprav je imelo podjetje še konec lanskega leta za 23 milijard več denarja kot dolgov.
To pa še ni celoten račun. Meta del podatkovnih centrov gradi prek skupnih podjetij, v katerih ima samo 20-odstotni delež, preostanek pa pripada partnerju, kot sta Blue Owl ali BlackRock. BlackRock si je julija za kampus v Teksasu izposodil 12,5 milijarde z donosnostjo 7,53 %, eno najvišjih pri podatkovnih centrih z naložbeno bonitetno oceno. Ta denar se v Metinem capexu ne bo pojavil, vendar bo podjetje zanj leta plačevalo najemnino.
»Po mojem mnenju lahko superinteligenco zgradimo s širjenjem obsega, zato metodično napredujemo po lestvici. Že delamo na večjih modelih od Muse Wonder in ti bodo zelo impresivni ter zmogljivi.«
Mark Zuckerberg, izvršni direktor Mete, na konferenčnem klicu ob rezultatih za tretje četrtletje 2026 (21. oktobra 2026)
Muse: najbolj vroč izdelek, ki ga podjetje ne more ponuditi svetu
V Metino obrambo je treba povedati, da za razliko od Amazona ali Oracla podatkovnih centrov ne gradi za zunanje stranke. Gradi jih zase in rezultati so že vidni. Osebnega agenta z umetno inteligenco Muse si je v šestih tednih od začetka uporabe vklopilo več kot 10 milijonov ljudi v ZDA in Kanadi, četrtina ga uporablja vsak dan, najpogosteje pa ga uporabljajo za nakupovanje, pri čemer povprečna poraba presega 200 dolarjev. Zuckerberg govori o dvakrat višji stopnji ohranjanja uporabnikov, kot jo je imel Threads ob začetku.
Paradoks je v tem, da Muse za zdaj ne more na preostali svetovni trg. Zuckerberg je priznal, da storitev zahteva toliko računske zmogljivosti, da je podjetje ni uvedlo globalno, dokler ne izboljša učinkovitosti. Cilj je, da se stroški delovanja Muse v enem letu znižajo za več kot desetkrat. Šele nato naj bi začel prinašati prihodke, predvsem iz provizij od nakupov in naročnin.
Z drugimi besedami: izdelek, ki naj bi upravičil capex, ga trenutno sam povečuje. In ta je ogromen. Podjetje je letošnji načrt naložb zožilo na 135 do 145 milijard dolarjev, lani pa je porabilo 72 milijard. Ker je v treh četrtletjih vložilo 85,8 milijarde, naj bi v samem zaključku leta porabilo od 49 do 59 milijard. To je približno 70 % prihodkov, ki jih podjetje pričakuje v istem četrtletju.
Delnice brez glasovalnih pravic: četrti vir denarja
In tu pride najzanimivejši del celotnega poročila. Meta je gradnjo doslej financirala na tri načine: z denarjem iz oglaševanja, obveznicami in skupnimi podjetji s skladi. Zdaj dodaja četrtega. Od 19. januarja 2027 bo uveden nov razred delnic C brez glasovalnih pravic. Vsak delničar bo za vsako delnico prejel eno novo, zato je to videti kot delitev delnic v razmerju 2:1, cena prvotne delnice pa naj bi se približno prepolovila.
Samo razdelitev novih delnic podjetju ne bo prinesla niti dolarja. Smisel je v tem, kar sledi. Posebni odbor upravnega odbora je v obrazložitvi neposredno zapisal, da bi dolg v takšnem obsegu lahko škodil bonitetni oceni, zato je ugodneje zbirati kapital s prodajo delnic. Delnice C se lahko ponudijo na trgu, uporabijo pri prevzemih in za nagrajevanje zaposlenih, ne da bi se zmanjšal glasovalni delež Marka Zuckerberga, ki ima v lasti 13,4 % podjetja, a 60,6 % glasovalnih pravic.
Za to obstaja precedens. Google je leta 2014 storil enako, nazadnje pa je moral imetnikom delnic C doplačati 522 milijonov dolarjev, ker so se te trgovale z diskontom v primerjavi z delnicami z glasovalnimi pravicami. Za malega delničarja Mete to pomeni, da bo imel v portfelju dva vrednostna papirja z različnima cenama in da bo vsaka prihodnja izdaja delnic C zmanjšala njegov delež v dobičku.
»Meta ima ogromne kapitalske potrebe za financiranje širitve na področju umetne inteligence. Videli smo podjetja, ki so si za to izposojala, vlagatelji pa so njihove delnice kaznovali zaradi oslabljene bilance stanja. To je boljši način za pridobivanje kapitala in hkratno ohranjanje močne bilance.«
Dennis Dick, glavni tržni strateg pri Stock Trader Network, za Reuters (22. oktobra 2026)
Kaj je vračunano v ceno 642 dolarjev
Pri ceni 642,62 dolarja se delnica Mete trguje pri približno 22-kratniku dobička v zadnjih dvanajstih mesecih in pri 19- do 20-kratniku ocenjenega dobička prihodnjega leta. Za podjetje, katerega prihodki rastejo za četrtino, je to poceni. Toda trg vrednoti prosti denarni tok, ta pa je negativen.
Analitiki kljub temu ostajajo na strani bikov. Povprečna ciljna cena 62 analitikov znaša 843 dolarjev, kar je 31 % več. JPMorgan je po rezultatih zvišal ciljno ceno na 940, Mizuho vztraja pri 950, Morgan Stanley pa pri 820. Na nasprotnem koncu je Scotiabank s 650 dolarji in oceno »nevtralno«. Razliko med 650 in 950 dolarji pojasnjuje samo eno: kdor verjame, da se bodo Muse in novi modeli v dveh letih pretvorili v prihodke, vidi današnji mnogokratnik kot ugodno priložnost. Kdor računa samo na oglaševanje, vidi podjetje, ki si za naložbe izposoja.
Nad vsem tem visi pravni račun. Meta je v treh četrtletjih pripoznala 9,9 milijarde dolarjev iz dogovora z 52 generalnimi tožilci ameriških zveznih držav zaradi vpliva družbenih omrežij na otroke, na isti dan, ko so bili objavljeni rezultati, pa je sodišče v Novi Mehiki podjetju naložilo globo v višini 25 milijard dolarjev. Dodatni sodni postopki v zvezi z mladimi so načrtovani za prihodnje mesece.
»Za zdaj nimamo konkretnih načrtov financiranja, ki bi jih lahko napovedali. Menili pa smo, da je smiselno vzpostaviti ustrezen okvir kapitalske strukture, da bomo imeli dostop do raznolikega nabora virov financiranja.«
Susan Li, finančna direktorica Mete, na konferenčnem klicu ob rezultatih za tretje četrtletje 2026
Konec januarja: dva dogodka v istem tednu
Trg zdaj čaka na eno samo številko: capex za leto 2027. Susan Li je ni želela razkriti, saj se proračun šele pripravlja, podjetje pa bo »še naprej agresivno vlagalo«. Analitiki za zdaj v povprečju računajo na približno 195 milijard, Wells Fargo pa je po rezultatih znižala ciljno ceno in modelira 250 milijard ter dodatnih sedem gigavatov lastnih zmogljivosti.
Številka bo objavljena na konferenčnem klicu ob rezultatih za četrto četrtletje konec januarja. V istem tednu naj bi se začelo trgovanje z delnicami C. Možni so trije scenariji:
Capex do 200 milijard in prvi podatki o Muse. Trg bo dobil dokaz, da ima najbolj vroč izdelek leta svojo ceno in ustvarja prihodke, pot do vrha pri 780 dolarjih pa se bo odprla.
Capex okoli 250 milijard brez podatkov o monetizaciji. Prosti denarni tok bo še globlje v minusu, prva izdaja delnic C pa bo vprašanje mesecev. Prav na to kombinacijo se je trg v četrtek odzval najobčutljiveje.
Rast oglaševanja se bo upočasnila pod 20 %. Edini motor, ki financira celotno gradnjo, bi izgubil moč, dolg pa bi bil nenadoma videti drugače.
Na kaj je treba biti pozoren: ali bo rast oglaševanja ostala pri 25 %, koliko Muse stane na uporabnika in predvsem, ali bo Zuckerberg tokrat ob besedah o »agresivnih naložbah« navedel tudi številko. Meta ima med velikimi tehnološkimi podjetji najboljši oglaševalski stroj in najslabše razmerje med naložbami in prihodki. Januarja bo jasno, kateri od teh dveh bo na koncu plačal račun.