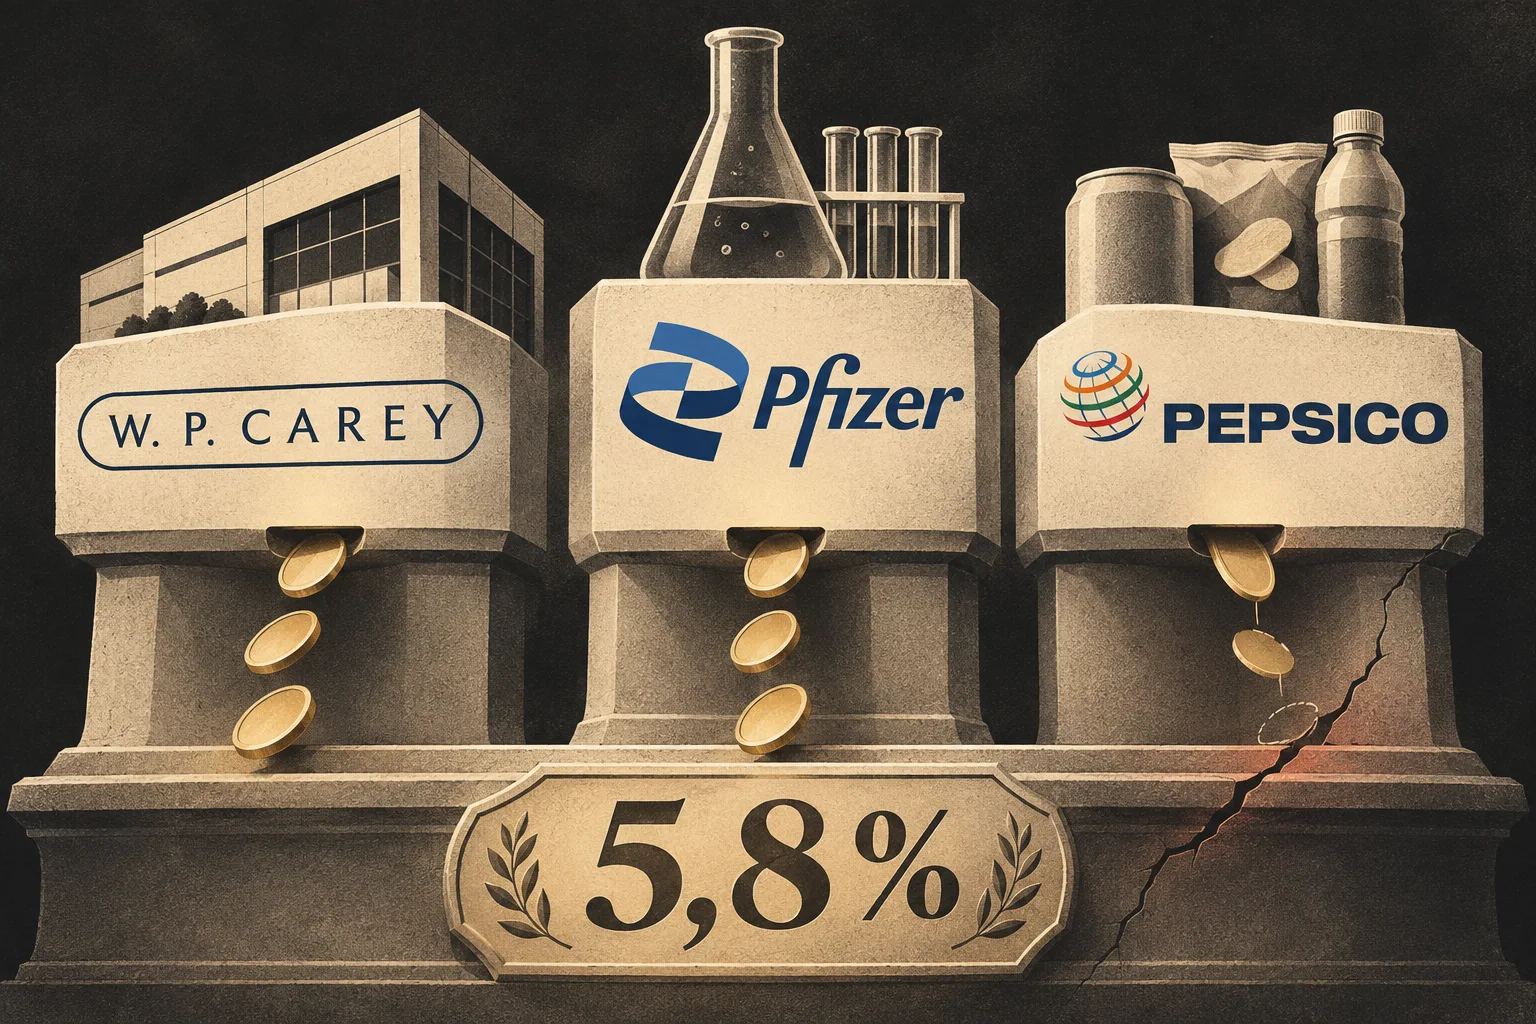
Te tri delnice izplačujejo do 5,8 % letno. Katera bo prva ostala brez dividende?

W. P. Carey, Pfizer in PepsiCo. Dve od njih glede na izplačilni delež razdelita več, kot zaslužita, tretja pa je videti zgledna. Toda ta številka zavaja v obe smeri, dejanski vrstni red varnosti pa je drugačen, kot kaže delniška kartica.
Ključne točke
Tri delnice izplačujejo od 4,1 do 5,8 % letno, vendar jih izplačilni delež glede na varnost razvrsti ravno obratno.
Ena od njih razdeli 132 % dobička, a ima kljub temu najudobneje pokrito dividendo v vsej trojici.
Druga izplača 226 % dobička, lani pa dividende prvič po petnajstih letih ni zvišala.
Tretja ima najčistejšo bilanco, vendar je znižala napoved in se z njo trguje kot s podjetjem brez rasti.
Decembra bo objavljena ena novica, ki bo pokazala, ali vodstvo še vedno verjame, da lahko izplačuje dividendo.
Trije donosi, ki so videti enaki. In ena številka, ki naj bi vas opozorila, a zavaja
Na delniški kartici je vse videti preprosto. W. P. Carey $WPC izplačuje 5,8 % letno, Pfizer $PFE 5,6 % in PepsiCo $PEP 4,1 %. Tik ob tem je prikazan izplačilni delež, torej kolikšen del dobička podjetje razdeli delničarjem. Pri W. P. Careyju znaša 132 %, pri Pfizerju 226 %, pri PepsiCo pa 72 %. Po teh podatkih dve podjetji razdelita več, kot zaslužita, razumno pa ravna le eno.
Delnica | Cena (2. 11. 2026) | Od letnega vrha | Dividendni donos | Izplačilni delež |
|---|---|---|---|---|
W. P. Carey | 64,75 USD | -16 % | 5,8 % | 132 % |
Pfizer | 30,67 USD | -1 % | 5,6 % | 226 % |
PepsiCo | 140,42 USD | -18 % | 4,1 % | 72 % |
Toda ta številka zavaja v obe smeri. Vsa tri podjetja imajo sveže četrtletne rezultate (Pfizer jih je objavil danes), Pfizer je skoraj na letnem vrhu, W. P. Carey in PepsiCo pa sta od njega oddaljena od 16 do 18 %. Če pogledate, iz česa se dividenda dejansko financira, je vrstni red varnosti povsem drugačen, kot nakazuje tabela.
W. P. Carey: 132 % dobička, a kljub temu najudobneje pokrita dividenda
Računovodski dobiček je pri nepremičninskih skladih (REIT) slabo merilo. Podjetje ima v lasti 1 755 stavb in zanje vsako leto obračuna več sto milijonov dolarjev amortizacije, čeprav najemniki še naprej plačujejo, nepremičnine pa v resnici ne izgubljajo vrednosti. Amortizacija zniža izkazani dobiček, vendar ne zmanjša denarja na računu. Zato se pri REIT-ih spremlja AFFO, torej denarni tok iz poslovanja po izločitvi teh računovodskih postavk.
In tu je slika drugačna. V tretjem četrtletju 2026 je podjetje ustvarilo 1,33 USD AFFO na delnico in izplačalo četrtletno dividendo v višini 0,95 USD. To pomeni 71-odstotno pokritje, najboljše v vsej trojici. Septembra je dividendo zvišalo za 4,4 % na 3,80 USD letno, celoletno napoved AFFO pa povečalo na 5,23 do 5,29 USD. Najemnine v istih nepremičninah se medletno zvišujejo za 2,6 % zaradi inflacijskih klavzul v pogodbah.
Septembra smo četrtletno dividendo medletno zvišali za 4,4 % na 0,95 dolarja na delnico oziroma 3,80 dolarja letno, obenem pa ohranili zdrav izplačilni delež v višini 71 %.
Toni Sanzone, finančna direktorica družbe W. P. Carey
Kje je tveganje? V obrestnih merah. Hitra rast dolgoročnih donosnosti obveznic podraži financiranje za REIT-e in zmanjša privlačnost njihovih dividend v primerjavi z drugimi naložbami. Na seznamu spremljanih najemnikov se je poleg tega znašel Hertz, ki predstavlja približno 0,6 % najemnin in bi lahko prestrukturiral dolg. Podjetje pa je oceno izgube najemnin za preostanek leta znižalo na 3 do 5 milijonov USD. Tu je še spomin trga: konec leta 2023 je W. P. Carey po izločitvi pisarniškega portfelja znižal dividendo, delnica pa je takrat od vrha padla za 41,5 %. Poštena cena Bulios v višini 80,95 USD in konsenz analitikov pri 78 USD sta danes od 20 do 25 % nad ceno delnice.
Pfizer: dividenda v višini 226 % dobička, brez zvišanja in račun za obeznost
Pfizer je nasprotni primer. V prvih devetih mesecih leta 2026 je izkazal 0,99 USD dobička na delnico, delničarjem pa izplačal 1,29 USD oziroma skupaj 7,3 milijarde USD. Od tod zastrašujoči izplačilni delež v višini 226 %. Izkazani dobiček znižujejo amortizacija prevzemov in enkratne postavke. Po prilagoditvah podjetje za letos pričakuje dobiček v višini 2,95 do 3,05 USD na delnico, dividenda v višini 1,72 USD pa bo od tega odnesla približno 57 %. Na papirju je torej vse v redu.
Težava je denarni tok. Prosti denarni tok v zadnjih 12 mesecih znaša 11,0 mrd. USD, dividenda pa na leto stane približno 9,7 mrd. USD. Rezerva je majhna, podjetje pa ima obenem 63,2 mrd. USD dolga; neto dolg znaša 4,9-kratnik EBITDA. Poleg tega je novembra 2025 kupilo podjetje Metsera za 65,60 USD na delnico v gotovini in do 20,65 USD pogojnih plačil, skupaj približno 8 mrd. USD, z možnostjo dodatnih 2,3 mrd. USD, če zdravila za zdravljenje obeznosti prestanejo postopek odobritve. Generična zdravila pa bodo letos prihodke dodatno znižala za 1,1 mrd. USD.
Vodstvo se tega zaveda. Decembra 2025 je prvič po petnajstih letih zaporednih zvišanj četrtletno dividendo pustilo nespremenjeno pri 0,43 USD (349. izplačilo zapored). Kapitalski okvir podjetja govori o »ohranjanju in dolgoročni rasti« dividende, odkupi delnic pa naj bi se začeli šele po zmanjšanju dolga. Trg to za zdaj prezre: po 24-odstotni rasti v enem letu je delnica pri 30,67 USD, torej nad konsenzno ciljno ceno analitikov, ki znaša 28,50 USD.
Naši rezultati za tretje četrtletje odražajo močno komercialno uspešnost po vsem svetu in nadaljnjo operativno disciplino ... Danes zvišujemo celoletno napoved prihodkov in prilagojenega dobička na delnico za leto 2026, kar odraža naše dosedanje močne rezultate in zaupanje v naše poslovanje.
Cecile Guegan, finančna direktorica družbe Pfizer
PepsiCo: najnižji donos, najčistejše kritje, a kljub temu znižana napoved
PepsiCo ima v tej trojici najnižji donos, a najčistejše številke. Prosti denarni tok znaša 12,7 mrd. USD, dividende pa približno 8 mrd. USD; izplačilni delež je 72 %, dolg pa 2,3-kratnik EBITDA. Leta 2025 je dividendo zvišalo že 53. leto zapored, na 5,69 USD na delnico. Bilanca dividende ne ogroža, prav tako je ne bo pogoltnil noben prevzem.
Vendar dividenda PepsiCo ni odvisna od bilance, temveč od čipsa in gaziranih pijač. V tretjem četrtletju 2026 so se prihodki zvišali za 5,6 % na 25,27 mrd. USD, organsko pa le za 3,1 %. Prilagojeni dobiček v višini 2,34 USD na delnico je sicer presegel oceno 2,29 USD, vendar je podjetje obenem zaradi dražjih vhodnih stroškov in slabše prodajne sestave znižalo celoletno napoved. Prodane količine stagnirajo, rast poganjajo cene. Delnica je 18 % pod vrhom 171,48 USD, pri razmerju P/E 17,5 (petletno povprečje je 26,3) pa jo trg vrednoti kot podjetje brez rasti. Poštena cena Bulios pri 132 USD je kljub temu 6 % pod ceno delnice.
Odločilni bodo trije datumi in trije signali
Če bi prišlo do slabšega leta, bi to najprej občutil Pfizer: denarni tok brez rezerve, visok dolg in odvisnost od tega, ali bodo nova zdravila nadomestila tista, ki jim potečejo patenti. Na drugem mestu je PepsiCo, kjer je verjetnejša počasnejša rast dividende kot njeno znižanje, saj bilanca prenese upad prodanih količin. Izplačilo družbe W. P. Carey pokrivajo dolgoročne pogodbe z inflacijsko klavzulo; ogrozila bi ga le nagla rast obrestnih mer ali val stečajev najemnikov.
Datumi, ki bodo odločilni:
december 2026: Pfizer bo razglasil dividendo za prvo četrtletje 2027. Zvišanje po enoletnem premoru bi pomenilo, da vodstvo zaupa denarnemu toku; še eno izplačilo v višini 0,43 USD bi pomenilo nasprotno.
2. 2. 2027: rezultati PepsiCo za 4. četrtletje; ključni podatek so organske prodane količine.
9. 2. 2027 (datum še ni potrjen): rezultati družbe W. P. Carey.
In signali, po katerih boste prepoznali, kam se stvari razvijajo: pri W. P. Careyju izplačilni delež AFFO nad 80 % ali nagla rast donosnosti 10-letnih ameriških državnih obveznic; pri Pfizerju znižanje neto dolga glede na EBITDA in prva omemba ponovne uvedbe odkupov delnic kot dokaz napredka pri zmanjševanju dolga; pri PepsiCo pa vrnitev organskih prodanih količin v pozitivno območje. Visok donos na delniški kartici vam ne pove ničesar od tega. Pove vam le, koliko je podjetje obljubilo, ne pa, iz česa bo to plačalo.