Berkshire prelamuje štirinajst četrtletij previdnosti. Buffettov naslednik vlaga milijarde v delnice

Naslednik Warrena Buffetta prelamuje štirinajst četrtletij previdnosti in stavi milijarde na delnice ter odkup lastnih delnic. Dobiček investicijskega velikana je močno poskočil, ključna zavarovalnica GEICO pa izgublja formo.
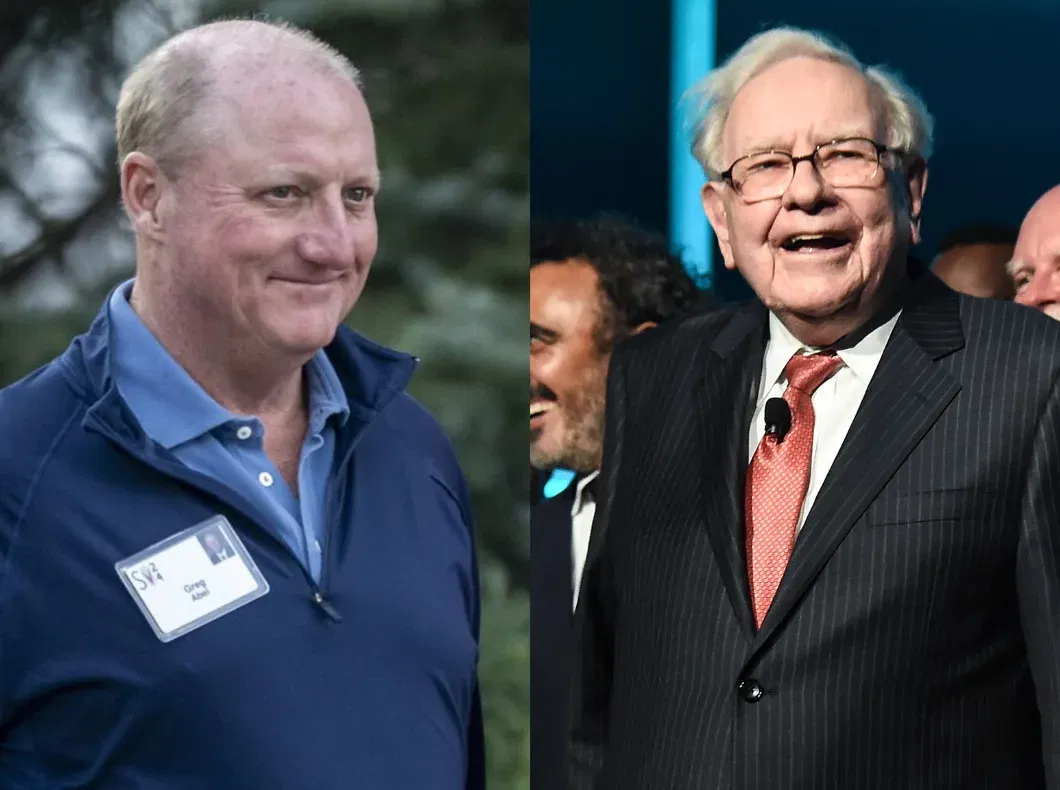
Berkshire Hathaway $BRK-B je v soboto objavil rezultate za drugo četrtletje 2026 in številke na prvi pogled izgledajo fantastično. Čisti dobiček, pripisan delničarjem, je poskočil na 25,7 milijarde dolarjev, kar je več kot dvakratnik lanskih 12,4 milijarde. A kdor pogleda pod pokrovko, najde konglomerat na čudni dvotirnosti: operativno poslovanje raste s spodobno hitrostjo, medtem ko motor, ki je podjetje hranil desetletja, torej zavarovalništvo, ravno zdaj škriplje. In nad vsem tem se dviga drugačna zgodba – Buffettov naslednik končno posega po rekordni denarni rezervi, ki jo je legendarni vlagatelj leta kopičil in zavračal porabiti.
Od kod izvirajo podvojeni podatki
Večino skoka v čistem dobičku je povzročilo računovodstvo, ne dejansko poslovanje. Po pravilih, veljavnih od leta 2018, mora Berkshire v izkaz poslovnega izida vključiti tudi nerealizirane dobičke in izgube iz svojega delniškega portfelja, torej spremembe tržne vrednosti delnic, ki jih sploh ni prodal. V drugem četrtletju je tako podjetje pripisalo več kot 16 milijard dolarjev iz investicijskih dobičkov, medtem ko je bilo v enakem obdobju lani to le 6,4 milijarde. Warren Buffett dolgoročno trdi, da te številke nimajo skoraj nič skupnega z dejansko uspešnostjo podjetja.
Dejanski operativni dobiček, torej brez vpliva borznih nihanj, je narasel na približno 13 milijard dolarjev. To je medletno za 16 odstotkov več. Spodobna številka, a precej manj dramatična od one podvojene glavne postavke, ki se pojavlja v naslovih.
GEICO izgublja tempo
Medtem ko so energetika, železnice in industrijska podjetja vlekli rezultate navzgor, je zavarovalništvo peljalo v nasprotni smeri. Operativni dobiček iz zavarovalništva se je medletno znižal za 13 odstotkov, glavni krivec pa je GEICO, največja avtomobilska zavarovalnica v skupini. Njen dobiček iz sklepanja zavarovanj je padel z 1,8 milijarde na manj kot milijardo dolarjev, torej za 45 odstotkov.
Za padcem stojita naraščajoča pogostost in resnost nesreč. Škodni količnik GEICO je poskočil na 76,6 odstotka z lanskih 71,8 odstotka, torej skoraj za pet odstotnih točk. Podjetje je hkrati povečalo izdatke za provizije in oglaševanje za več kot četrtino, kar nakazuje, da si prizadeva pridobiti nazaj tržni delež, ki ga je v zadnjih letih izgubilo v korist konkurence. Ni pa vse v zavarovalništvu slabo – pozavarovalni oddelek BHRG je povečal dobiček za več kot 40 odstotkov in tudi manjše primarne zavarovalnice so si medletno izboljšale rezultate.
Naša bilanca je strateško premoženje, ki ga uporabljamo v pravem trenutku. Omogoča nam odločno ukrepanje, vlaganje, ko so drugi oklevajoči ali prestrašeni, in trdnost, ko pridejo finančne nevihte.
Greg Abel, generalni direktor Berkshire Hathaway
Štirinajst četrtletij molka se je končalo
Najbolj zanimiva novica iz rezultatov pa ni nobena konkretna številka, temveč sprememba vedenja. Berkshire je bil štirinajst četrtletij zapored neto prodajalec delnic. Buffett je postopoma zmanjševal deleže, med drugim slavno v podjetju Apple $AAPL, in na trgu menda ni našel dovolj poceni priložnosti. V drugem četrtletju se je to obrnilo: generalni direktor Greg Abel je odkupil delnice za skoraj 20 milijard dolarjev neto, torej več, kot jih je podjetje prodalo.
Največja posamična stava je bil vložek deset milijard dolarjev v delnice Alphabeta $GOOG, matičnega podjetja Googla, v okviru zasebne umestitve delnic, s katero si tehnološko podjetje financira razmah na področju umetne inteligence. Glede na vlogo pri regulatorju sodi Alphabet na novo med pet največjih pozicij portfelja poleg Appla, American Expressa $AXP, Bank of America $BAC in Coca-Cole $KO. Natančnega vrstnega reda znotraj peterice podjetje ne objavlja, vendar Apple še vedno drži prvo mesto s približno dvajsetodstotnim deležem portfelja.
To je bila moja ideja.
Warren Buffett, na vprašanje v intervjuju za CNBC, kdo je stal za nakupom delnic Alphabeta
Abel je pospešil tudi odkup lastnih delnic, za katerega je šlo 4,5 milijarde dolarjev, kar je močno povečanje v primerjavi z zgolj 235 milijoni v prvem četrtletju. Gre za največji preobrat v vedenju podjetja v več kot treh letih.
Nakupi izven borze in breme sodnih sporov
Denar pa ni šel le na borzo. Berkshire je v začetku leta zaključil prevzem kemične družbe OxyChem od Occidental Petroleum $OXY za približno 9,4 milijarde dolarjev, julija pa dodal še razvijalca družinskih hiš Taylor Morrison za 72,50 dolarja na delnico, skupaj približno 6,8 milijarde. Seštevek obeh poslov, več kot 16 milijard dolarjev, predstavlja za podjetje, ki je leta raje kupovalo delnice kot cela podjetja, izrazit premik.
Rezultat vsega tega zapravljanja je, da se je znamenita denarna blazina Berkshire prvič po letih občutno zmanjšala. Konec junija je znašala 365,5 milijarde dolarjev, za slabe 3 odstotke manj kot 373,3 milijarde konec lanskega leta. Še vedno gre za astronomski znesek, vendar se je smer obrnila.
Tudi ob tej nakupovalni mrzlici ima Abel jasne meje. Na vprašanje, ali se bo Berkshire lotil kriptovalut, je odgovoril na kratko:
Mislim, da kriptovalut ne boste videli ... Preprosto tega ne vidim tako.
Greg Abel, v intervjuju za CNBC
Podjetje se poleg tega počasi znebljuje enega tveganja iz preteklosti. Hčerinsko energetsko podjetje PacifiCorp se sooča s tožbami zaradi gozdnih požarov v Oregonu leta 2020, ki jih je po mnenju porote povzročila huda malomarnost. Aprila 2026 pa je pritožbeno sodišče v Oregonu prvo razsodbo razveljavilo zaradi napačnega pouka porote, kar je za Berkshire dobra novica. Zadnjo besedo bo imelo vrhovno sodišče zvezne države, ki bo o zadevi odločalo novembra.
Trg na vse te spremembe za zdaj reagira hladno. Delnice Berkshire so letos pridobile le približno 3 odstotke, medtem ko je indeks S&P 500 zrasel za 13 odstotkov, čeprav si je Berkshire v zadnjih treh mesecih izboljšal za 9 odstotkov. Vlagatelji se očitno šele privajajo na dobo, v kateri podjetja ne vodi mož, ki ga je gradil šestdeset let, temveč njegov naslednik, ki se je odločil s kupom gotovine končno nekaj narediti.